

标题
- 标题
- 内容

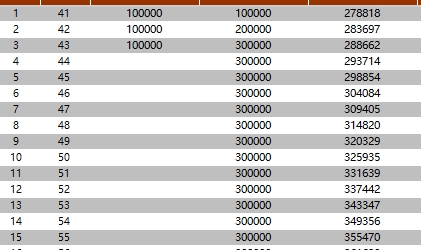
一份保险计划书,最容易被翻到的永远是最后一行——102 岁那年,退保能拿 1,842,857 元。数字足够醒目,也足够容易让人忽略前面六十多行到底在说什么。瑞众传家宝(恒盈版,B 款)(分红型)保险产品计划的这张利益演示表,真正值得读的其实不是终点,而是同一笔 30 万本金,被拆成了三条并排跑的曲线:一条写进合同的保证利益,一条叠加增额红利,一条再叠加终了红利。三条线的间距,就是"确定"与"演示"之间的距离。
下面按口径、骨架、三条曲线、勾稽关系、长期对照、限定条件六层拆开讲。
表头那一整段"请在淡红色和黄色区域输入内容""启用宏""安装微软雅黑""推荐 OFFICE2007、分辨率 1024×768""出现 #N/A 则案例不可操作,请调整年龄、交费年期、保险期间",以及"此计划书仅供内部交流使用",不是在凑字数,而是在交代这份材料的性质:它是一张由模板运算生成的内部演示稿,不是保险合同,也不是经审计的财务文件。输入项一变,整张表重算;年龄、交费年期、保险期间任一组合不被模板支持,就直接报 #N/A。
更关键的是那句【特别提示】:"此计划书仅演示传家宝(恒盈版,B 款)终身寿险(分红型)的利益演示。" 也就是说,计划书里列了名字的另外两个搭售件,并不进下面这张表:
· 如意宝(A 款)养老年金保险(万能型):趸交 100 元,犹豫期后追加 0 元,保险期间终身。表下注 1、注 3 写明,追加需满足销售规则,且追加利益从犹豫期后开始计算,犹豫期 10 天。本案例追加为 0,万能账户的结算利率、费用扣除、养老金领取一概未演算。
· 附加医保通(旗舰增强版)医疗保险:1 年期、0 份、保费栏为"—",注 4 说明该保费数据对应"首次投保或上一保险期间届满 60 日后重新投保"的情形。它既不计入首年保费合计,也不产生现金价值。
还有两处假设必须记住:利益演示基于月初投保,且投保月按 30 天计算;表格最右侧"减保金额"整列空白——本案例没有做减保或部分领取的演示,但空列不等于条款允许或不允许减保,那要看合同原文,不能从表上反推。
最后是全篇最重要的一条分界线:「保证利益」是确定部分;「保证+增额红利」「保证+增额红利+终了红利」两档含非保证利益。分红取决于公司实际经营与分红政策,演示值不代表承诺,也可能为零。把这三档混作一档读,整张表就白看了。
被保险人为小瑞,40 岁,女,有社会医保;代理人姓名、编码、地址、手机、邮箱、QQ 全部留白,进一步印证这是内部测算稿而非正式投保单。
计划构成很干净:
项目 | 内容 |
主险 | 传家宝(恒盈版,B 款)终身寿险(分红型),终身 |
基本保额 | 278,818 元 |
交费 | 3 年交,年交 100,000 元 |
万能账户 | 如意宝(A 款),趸交 100 元,追加 0 元 |
医疗附加 | 医保通(旗舰增强版),0 份,保费 — |
首年保费合计 | 100,100.00 元 |
三年累计主险保费 | 300,000 元 |
100,100 = 100,000 主险 + 100 万能趸交,一分不差。后续所有"回本""倍数"的讨论,分母都取主险累计 30 万;那 100 元万能账户单独搁着,不参与本表演示。
保证栏有四列:年度保额、现金价值、现金价值年增长率、身故/全残保险金。
先看年度保额:从 278,818 元起步,逐年按约 1.75% 复利往上走,283,697、288,662、293,714……到第 60 个保单年度 775,982 元,第 62 年 803,379 元。注意它和后面「年度红利保险金额」是两回事——前者在保证栏内按约定递增,后者是当年分红新增的保额,别混。
再看现金价值 / 累计保费这条最直观的爬坡:
· 第 1 年(41 岁):25,301 / 100,000 ≈ 25.3%
· 第 2 年(42 岁):96,416 / 200,000 ≈ 48.2%
· 第 3 年(43 岁):239,531 / 300,000 ≈ 79.8%
· 第 4 年(44 岁):299,980 / 300,000 = 99.993%
· 第 5 年(45 岁):305,167 元,正式越过 30 万
第 4 年保证现价距累计保费只差 20 元——这个"20 元之差"是整张表最见功力的细节:交费期刚满一年,保证口径几乎贴平本金但尚未完全持平;真正靠保证利益回本,要等到第 5 个保单年度。而若把非保证的分红算进来,第 4 年「保证+增额红利」现价已达 310,695 元、加终了红利后退保 311,124 元,两档都提前过线。回本年份随口径而变,差一年,差的就是分红那部分确定性。
第 4 年保证现价年增长率 25.24%、含红利档 26.7%,是交费期内低基数向交费期满后稳态跳档造成的一次性跳升,不是长期收益水平。从第 5 年起,保证现价年增长率稳定在 1.73%,第 20–21 年 1.74%,第 22 年起 1.75%,一路贴着年度保额的增速走;含增额红利档则从 2.9% 抬到第 15 年起的 3.0%,并长期维持。于是这张表本质上给了两条复利线:保证侧约 1.7% 出头,含增额红利侧约 3.0%。
身故/全残保险金有个值得单独标记的切换:第 1 年 160,000 元,第 2 年 280,000 元,第 3 至第 21 个保单年度固定 420,000 元;自第 22 个保单年度(62 岁)起,表中三档身故金全部改为与对应现金价值同值——保证档 408,482 = 408,482,含红利档 524,467 = 524,467,含终了档 529,737 = 529,737。前 21 年那笔固定 42 万,是身故杠杆;之后杠杆退出,给付随现价走。
「保证+增额红利」栏给的是三列:年度红利保险金额、累积红利保险金额、现金价值(及增长率、身故金)。
年度红利保险金额从第 1 年 948 元逐年缓增到第 62 年 6,679 元;累积红利保险金额则一路累加:948 → 3,186 → 6,570 → 9,995……第 30 年 115,013,第 60 年(100 岁)284,463,第 62 年 298,063。这里有个很轻但很有意思的越线:到 100 岁时,单靠累积红利保险金额,就已经略高于最初的基本保额 278,818 元。六十余年里,分红转增的保额慢慢长过了初始保额本身。
但务必分清:红利保险金额是保额,不是账户里能取的钱。第 1 年 948 元年度红利保额,对应保证现价 25,301 → 含红利现价 25,705,增量只有 404 元;身故金 160,000 → 160,404,同样加 404 元。保额与现价之间隔着折算,不能拿累积红利保额直接当收益读。
真正体现第二条曲线的是含红利现价:第 3 年 245,151(仍低于 30 万),第 4 年 310,695(越过本金),第 21 年 509,335,第 62 年 1,691,398。相对保证现价 817,486,多出 873,912 元——也就是长期看,演示的增额红利部分把保证侧整整翻了一倍还多。年增长率从 2.9% 稳到 3.0%,正是这条曲线的斜率。
第三档比第二档只多两列:终了红利、退保现金价值(及对应身故金)。但它和逐年累积的增额红利逻辑完全不同——终了红利不进逐年现金价值,只在退保或身故/全残时一次性加在末尾。
表中第 1 年终了红利栏为空,自第 2 年起才列示 140 元,此后 282、428、578……第 30 年 9,651,第 50 年 46,635,第 60 年 122,452,第 62 年 151,460 元。
勾稽关系严丝合缝,举第 20 年为例:含增额红利现价 494,688 + 终了红利 4,456 = 退保 499,144;含增额红利身故 520,087 + 4,456 = 身故 524,543。同一笔终了红利,同时加到退保值和身故值上。再看第 21 年:含红利现价 509,335,含红利身故 527,878,差 18,543 元;而保证档 420,000 − 401,457 也正好是 18,543 元。也就是说,前 21 年那个"固定 42 万超出保证现价的差额",被原封不动地平移到了含分红各档的身故金里;到第 22 年固定额退出,差额归零,身故金与现价合流。三档之间的这种对称,说明表是同一套公式顺下来的,不是三张拼贴的表。
顺带一提,终了红利在 102 岁退保总值 1,842,857 元中占 151,460 元,约 8.2%。比例不算大,但它是三档里确定性最弱的一档——既非保证,又要等到合同终止才兑现,中途退保能拿到多少,完全取决于当时的分红政策。
把第 62 个保单年度(被保险人 102 岁)三档并排,最直观:
口径 | 退保/现价(元) | 相对 30 万本金 |
保证利益(现金价值) | 817,486 | 约 2.72 倍 |
保证 + 增额红利 | 1,691,398 | 约 5.64 倍 |
保证 + 增额红利 + 终了红利 | 1,842,857 | 约 6.14 倍 |
中间几站也顺一下:70 岁保证 469,297 / 含终了退保 672,534;80 岁 558,200 / 908,564;90 岁 663,930 / 1,237,115;100 岁 789,634 / 1,717,709。
有意思的是,把 1,842,857 相对 30 万摊到 62 年,长期复合增速约 2.97%,正好贴回表里「保证+增额红利」现金价值那栏标注的 3.0% 年增长率。这不是巧合:终了红利虽然单列,但整体演示仍被约束在同一条约 3% 的复利轨道上。反过来说,这张表从头到尾其实只给了两个利率假设——保证侧约 1.75%,演示侧约 3.0%,其余所有百万级数字,都是这两个斜率在六十余年里复利出来的结果。
理解到这一层,就不会被"102 岁拿 184 万"吓到或哄到:它等于 30 万按约 3% 滚 62 年。时间才是那个最大的变量,分红演示只是把斜率从 1.75% 抬到了 3.0%。
1. 分红非保证。增额红利、终了红利均为非保证利益,演示基于特定精算假设,不代表实际分红水平,也不构成收益承诺;实际可能高于、低于演示,甚至为零。真正写进合同的是「保证利益」那四列。
2. 演示假设是具体的。月初投保、投保月按 30 天、犹豫期 10 天、万能追加从犹豫期后起算——换一个投保日、换一个月天数,前几行现价就会微动。它也不是年度结算单。
3. 两个搭售件没进表。如意宝万能账户只趸交 100 元、追加 0 元,结算利率与费用未演算;医保通 0 份、保费"—"。首年 100,100 元里,只有 100,000 元对应下面这张利益表,别把 100 元万能账户脑补成第二增长曲线。
4. "减保金额"空列不作结论。本案例未演示减保/部分领取,是否可减、怎么减、减后保额与现价如何变,须以条款为准;表中空白只是没填,不是承诺也不是禁止。
5. 内部交流稿,不是投保建议。模板留白、代理人信息未填、"仅供内部交流使用"、需启用宏才能运算——这些都在提醒:它用于方案沟通,不用于替代合同条款、产品说明书或适合性评估。前 21 年固定 42 万身故金与后期随现价给付的切换、第 4 年那 20 元回本差、61→62 岁身故金口径的变化,也都应以正式条款复核,不宜仅凭演示表推断规则成因。
这张表最耐看的,仍是几组反差:第 4 年保证现价 299,980 差 20 元回本,含分红两档却已过 30 万;保证侧 1.73%–1.75% 对含红利侧 2.9%–3.0%;102 岁 81.75 万对 169.14 万对 184.29 万;前 21 年固定 42 万身故金,到第 22 年忽然与现价合流。
反差背后是同一句话:你买下的是「保证利益」那一栏,看到的却是「保证+红利」那两栏。前者慢,但确定;后者好看,但标着"演示"。一份合格的读表方式,不是问"最后能拿多少",而是问"把分红全部抹掉,这台机器还剩下什么"——剩下的,是 30 万本金按约 1.75% 滚六十余年、第 5 年回本、102 岁 81.75 万,以及前 21 年那笔 42 万的身故杠杆。这个答案不惊艳,但它是唯一不需要猜的那一个。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

