

标题
- 标题
- 内容

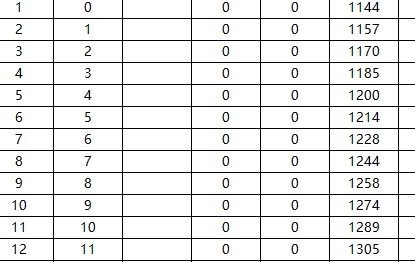
上一场产说会收在两句话上:投资决定财富的多少,法律决定财富属于谁;赚钱靠能力,守钱靠工具。台下不少人记住了老张那六套房,却还没见过"工具"长什么样。这一场不讲故事,只把一张表摊开——中邮悦享盈佳(鸿福版)终身寿险(分红型)利益演示表,被保人女、0 岁、一次交清 10 万元,从保单年度 1 一路排到 51,到达年龄从 0 写到 50。
这不是一份推介,是一次"教人读表"。因为真正决定几十年后那笔钱是什么模样的,往往不是产品名字,而是你有没有看懂表头里那几行小字。
客户基本信息栏很短:被保人 vip11,女,年龄 0,交费期间一次交清,单位人民币元。当年度保险费第 1 年 100000,此后 50 行全是 0,累计保险费始终 100000。也就是说,这张表描述的是一笔钱、一次放入、不再追加之后,51 个年末各自长什么样。
紧接着那七条"重要提示",比表格本身更该先读。
注 1 定义了"到达年龄":原始投保年龄加保单年度数再减 1,按周岁算。0 岁投保,第 1 个保单年度末到达年龄仍是 0,第 51 个保单年度末是 50。所以这张表不是"51 年收益曲线",是一个新生儿从出生到 50 岁的全程台账。上一场讲"长寿时代""95 岁与 75 岁之间隔着 20 年",落到纸上,就是这种以十年为单位铺开的时间尺度。
注 2 划了底线:基本保险金额对应的现金价值、基本保险金额对应的身故或全残保险金,均为保证利益。这两列是合同兜底的部分。
注 3 定口径:除到达年龄、当年度保险费、累计保险费外,所有数值均为保单年度末数值。不是随时可取,不是年内任意一天,是"这一年的最后一天"。
注 4、注 5 给了两把钥匙:总现金价值(退保金)=基本保险金额对应的现金价值+交清增额现金价值;总身故或全残保险金=基本保险金额对应的身故或全残保险金+交清增额身故或全残保险金。整张表看着有十几列,其实只是这两道加法的展开。
注 6 说所有数值取整,与实际值可能略有差异。注 7 最重,值得原样记在心里:演示基于公司精算及其他假设测算,不代表历史经营业绩,也不代表对未来经营业绩的预期;保单红利分配不确定、不保证,某些年度可能为零,红利购买的交清增额基本保险金额也不保证。
一句话:表分两半,一半写死了,一半只是"如果"。
表头在"保证利益 / 红利利益"之间来回切换,最容易看花眼。拆开其实很干净。
保证侧只有两列:基本保险金额对应的现金价值、基本保险金额对应的身故或全残保险金。第 1 年分别是 18700 与 100000;第 51 年分别是 228100 与 228100。
红利侧有四组:当年度交清增额基本保险金额、累计交清增额基本保险金额、交清增额现金价值、交清增额身故或全残保险金。这里藏着这款产品分配红利的方式——红利不以现金发下,而是折成一笔一次性保费,去增购同类基本保险金额,于是"累计交清增额基本保险金额"从首年的 1144 元,一年一年滚到第 51 年的 79893 元;对应的交清增额现金价值从 1154 元滚到 191903 元。当年度新增的那一笔,也从 1144 元逐年递增到 2080 元。越往后,早年的红利自己又生出新的现价,雪球越厚。
拿第 1 年验一遍加法:18700+1154=19854,正是总现金价值;100000+1154=101154,正是总身故或全残保险金。第 4 年:101000+4949=105949,两个"总"恰好相等。第 51 年:228100+191903=420003,总现价与总身故同为 420003。整张表没有玄学,全是这两道加法。
但要立刻补一句:第 1 年的 19854,不是"账户里躺着 19854 元",是"若按演示口径分配了红利、且在第 1 个保单年度末退保"的数值。真写进合同、不看任何人脸色的,是 18700 与 100000。把"总"当成"保证",是读这张表最普遍、也最贵的一个误会。
还有个细节值得留意:表中交清增额现金价值与交清增额身故或全残保险金,51 行数值始终相同(1154、2363、3627……191903)。浮动那一半,退保口径与身故口径是同一笔钱;真正会"跳"的,在基本那一半。
第 1 个保单年度末,保证现金价值 18700 元。10 万进去,年末退保只能拿回 18.7%,保证口径下差额 81300 元,损失率 81.3%。即便把演示红利那一栏加上,总现金价值也只有 19854 元,仍不到两成。
第 2 年 45400,第 3 年 72900,第 4 年 101000。保证口径的"回本"发生在第 4 个保单年度末、到达年龄 3 周岁,101000 元,比本金只多 1000 元——严格说,那不叫收益,叫本金复原。含红利口径同样要等到第 4 年才越过 10 万(105949 元),第 3 年的 76527 元仍在线下。
这四行要慢慢讲。它不是缺陷,是这类工具的定价逻辑:用前四年几乎不能动,换后面几十年把数字提前排定。上一场把保险摆在"防守工具"那一栏、而不是收益率那一栏,原因就在这里。防守工具从来不负责随取随用;要求它既长期锁定又随时变现,等于要求盾牌同时当钱包。
再叠加注 3:所有数值都是保单年度末。第 2 年第 11 个月退保,不是 45400。表里没写的那部分,不能靠想象补。
所以给客户的第一句大白话应该是:这 10 万,请先当作"四年内不用的钱"。若这四年里可能要动,这张表再好看也不合适。
第 4 年到第 18 年,安安静静:基本身故金与基本现金价值并排走,101000、102700、104500……一直到 128700;总现价与总身故也完全重合,105949、109030……159639。这两列像两条贴着的线。
第 19 个保单年度(到达年龄 18 周岁),线忽然分叉:基本现金价值 131000,基本身故或全残保险金却一步跳到 160000。于是总身故变成 160000+33443=193443,而总现金价值只有 164443,中间第一次拉开 29000 元的口子。
更值得注意的是,这道 160000 不是一闪而过。从第 19 年一直到第 30 个保单年度(到达年龄 29 周岁),基本身故金整整 12 行都锁在 160000;同期保证现价从 131000 慢慢爬到 158500,差额一年年收窄。到第 30 年,总身故 228479,总现价 226979,只差 1500。
然后第 31 个保单年度(到达年龄 30 周岁),保证现金价值 161300 反超 160000,基本身故金并回 161300;总现价与总身故同时等于 233750,两条线重新合拢。此后直到第 51 年,总现价与总身故逐行相同:240694、247872、255235……420003。
这是保证列自带的分段结构,跟红利毫无关系。谁若只盯"总身故或全残保险金"一列,会以为身故金 51 年一路平滑上涨;实际中间有 12 年是平台期,前后各有一次并轨。读表读到这一层,才算没被列标题牵着走。至于这段结构对应条款里哪一条、适用条件如何,演示表没写,就不替它写——以合同条款为准,个案另问专业意见。
第 51 个保单年度末,到达年龄 50 周岁:
· 保证现金价值 228100,保证身故或全残保险金 228100;
· 累计交清增额基本保险金额 79893,交清增额现金价值 191903;
· 总现金价值(退保金)420003,总身故或全残保险金 420003。
10 万本金,保证部分变成 22.81 万,2.281 倍;按 51 个年度末单点静态粗算,年化约 1.63%。含红利演示的 420003 元是 4.20003 倍,静态粗算年化约 2.85%。这两个数只是把演示表首尾两点拿来算的算术结果,不是合同收益率,更不是承诺,尤其第二个,底下踩着注 7。
真正该看的,是红利在演示值里占了多少:
时点 | 交清增额现价 | 占总现金价值 |
第 1 年 | 1154 | 约 5.8% |
第 4 年 | 4949 | 约 4.7% |
第 19 年 | 33443 | 约 20.3% |
第 30 年 | 68479 | 约 30.2% |
第 51 年 | 191903 | 约 45.7% |
第 4 年那次回落很好解释:保证现价一下子从 72900 跳到 101000,分母变大,红利占比反而被稀释。此后便一路向上——到第 51 年,演示出来的 42 万里,有 19.19 万挂在"交清增额"四个字上,接近一半。
换个更直白的说法:保证列给的是 228100;多出来的 191903,是"如果红利按演示假设逐年分配、且逐年转成增额"的结果。注 7 明写着红利不确定、不保证、某些年度可能为零,连由它买来的增额基本保额也不保证。时间越长,演示值越依赖假设——这不是产品的毛病,是所有分红型演示表的共同脾气,只是很少有人把占比这一行算给客户看。
上一场那张对照表还留在屏幕上:同样存 10 万、同样一年期定存,1996 年 10.98%,利息 10980 元,"1 套房";2012 年 5000 元,"1 套沙发";2017 年 3000 元,"1 辆电动车";2023 年 1500 元,"1 辆自行车";2025 年 0.95%,950 元,"1 双鞋"。从 10980 到 950,每年少赚 10030 元。6 年降息 12 次,由 4% 到 1.25%;2025 年 12 月 2 日,建行、招行、工行、中国银行、农行、交行陆续停售五年期大额存款,存款最高利率全面进入"1 时代",央行也留了话:未来利率还有下行空间。
把这张演算表摆到旁边,差别不在"谁高谁低",而在定价方式:
存款是每年结息、每年重定价,利率往下走一格,明年的利息就少一截;这张表把 51 个年末的保证数值一次排定,18700、45400、101000、161300、228100,不随央行、不随行情改。前者灵活,但整个人暴露在利率下行里;后者牺牲前四年的流动性,换一段很长的确定。
必须再说一遍:确定的是保证列,不是总列。若把 420003 当承诺,等于把"1 时代"里最想要的那点确定性,又亲手交回给假设。利率下行时代真正稀缺的,从来不是更高的那个数,而是写死了的那个数。
老张那六套房,两次继承、第一千一百二十七条、第一千零六十二条,最后落在一句追问上:"我们每天拼命赚钱,但到底是给谁赚的呢?"
这张表比老张多的,是两个名字:投保人、受益人。表里那列"总身故或全残保险金",对应的不是遗产清点,而是按合同给付的保险金。课件给的定位很克制也很准——按合同约定锁定受益人,实现资产定向传承,受《保险法》与《民法典》双重保护。给付对象提前写进合同,就不必事后绕法定继承那道管道,也不必等第一顺序继承人一个个站进队列。
更妙的是这张表的"人":0 岁被保人,10 万趸交,一行一行排到 50 岁。它天生不是给今天花的钱,是给几十年后那个成年人留的。上一场说"养老不是为了活着,也不是为了活得更长,而是为了活得幸福、活得有尊严";同一件事的两头,一头是 75 岁往后的那二十年,一头是出生那年就替她排好的 51 行。进攻决定多少,防守决定归属——这里防守的落点不是收益率,是"谁领、什么时候领、按哪条规则领"。
当然,定向传承要真成立,仍得回到合同条款、投保安排与现行法律里一条条对过;受益人怎么指定、要不要变更、与家庭其他安排如何衔接,都是表外功课。表只负责把钱算清楚,不负责替一个家把话说清楚。
1. 先读注 2 和注 7。哪两列是保证,哪一半只是演示假设,分红前别谈收益。
2. 所有数值是保单年度末(注 3),年内不是这个数;且已取整(注 6)。
3. "总现金价值"是退保金口径,不是账户余额,更不是随时可取的活钱。
4. 前四年别动:第 1 年末保证仅 18700,第 4 年末保证才回到 101000,含红利口径同样第 4 年才过本金。
5. 第 19 年身故金跳到 160000、第 31 年并回现价,是保证列的分段结构,不是红利发力;中间 12 行是平台期。
6. 越往后越依赖红利假设:占总现价从第 4 年约 4.7%,到第 30 年约 30.2%,第 51 年约 45.7%。
7. 红利可能为零。历史业绩不代表,未来预期不代表,交清增额基本保额也不保证。
皇城里 196 位皇帝,最长者 89 岁,平均 39.2 岁;国人平均 75 岁,精英政要 95 岁,中间那 20 年,靠的是顶尖健康管理与优质医疗资源。可多出来的二十年要过得有尊严,光靠医疗不够,还得有一笔不因持有人离开而改道、不随利率缩水、且早写清楚给谁的钱。
10 万块,从第 1 年末保证的 18700,到第 51 年末保证的 228100、演示的 420003;从"1 套房"的利息到"1 双鞋"的利息;从老张没留下一张纸的六套房,到受益人栏里一个确定的名字。这张表最值钱的,其实不是最后那个 420003——是中间 51 行,每一行都提前告诉了你:哪部分一定在,哪部分只是"如果"。
上一场说"穷则变,变则通,通则久"。变,未必是换产品;有时候只是把一张表从头到尾读完,把"给谁赚的"先于"赚了多少"答完。趁还来得及。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

