

标题
- 标题
- 内容

拆解瑞众福临门(御盈版,A款):一份0岁男孩的年金计划,到底能领多少钱?
给孩子买年金险,家长最关心的往往是两件事:什么时候开始领钱,以及领到的钱到底够不够。 瑞众福临门(御盈版,A款)年金保险(分红型)搭配如意宝万能账户的计划书,展示了一个典型的“早领+长领+分红浮动”结构。
先看基本盘: 0岁男孩,9年交费,每年10万元,总保费90万元。基本保额标注为9,888元,但实际特别关爱金年领金额即为9,888元,月领为831元(年领的8.4%)。这意味着从第6个保单周年日起,孩子6岁时就能开始每年领取近一万元,直到60岁养老金领取前。
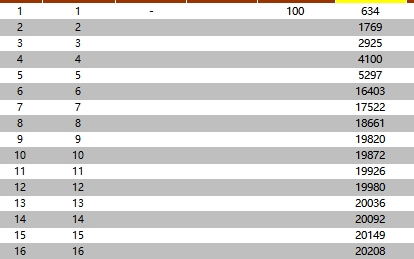
特别关爱金阶段(第6年至第59年): 每年固定领取9,888元,叠加当年红利。以第10个保单年度为例,当年红利演示为9,984元,合计领取19,872元,占已交总保费90万元的2.21%。第25个保单年度时,累计红利已达约25.6万元(累积生息演示利率1.75%),生存总利益(含现金价值+累积红利)约138.5万元。这组数字的吸引力在于:本金还在,每年多领一笔,红利还在滚存。
养老年金阶段(60岁起): 60至88周岁每年领取19,776元,89至100周岁提升至29,664元,101岁起每年49,440元。这一设计采用了阶梯递增逻辑,对抗长寿风险。但需要清醒认识:这些数字中,只有固定领取部分是写入合同的保证利益,红利部分完全取决于公司实际经营状况。
分红险的“演示”与“现实”之间,隔着一条需要认真审视的鸿沟。 计划书中“当年红利”一列的数字,是基于精算假设的演示值,不构成任何承诺。根据监管要求,分红险演示利率已历经多轮下调,2026年行业共识将演示利率上限从3.9%降至3.5%。更关键的是,红利实现率才是衡量“演示数字兑现了多少”的真实标尺。瑞众人寿2025年度披露的数据显示,其现金分红产品(福临门系列属于此类)平均红利实现率约56.4%,27款现金分红产品中仅2款达到或超过100%。这意味着,计划书上演示的“当年红利”,实际到手可能只有演示值的五六成左右。
这并非瑞众一家的问题。分红险的收益结构决定了浮动部分天然具有不确定性。2025年度监管指导意见将行业分红水平参考值定在3.2%,并要求险企不得脱离实际投资收益“内卷式”抬高分红。换言之,演示利率下调、分红实现率承压,是低利率环境下全行业的共同现实。
再看搭配的如意宝万能型养老年金险:计划书中趸交100元,仅作账户开立之用。万能账户的价值在于年金转入后的二次增值,但计划书未展示转入后的演示数据,且万能险结算利率同样随行就市,目前行业普遍在2.5%至3%区间波动。累积生息红利演示采用的1.75%利率,也明确标注为“按监管要求”的审慎假设,实际累积利率由公司每年公布。
这份计划适合谁,不适合谁? 从产品结构看,它适合看重早期现金流、能够接受分红波动、且持有周期在20年以上的家庭。孩子6岁起就有钱领,交费期仅9年,资金回笼的“体感”较快。但若家庭追求的是确定性极强的教育金或婚嫁金储备,分红部分的不确定性就需要认真权衡:前9年退保现金价值在部分年度低于已交保费(如第6年现金价值226,817元,累计保费600,000元),早期退保损失显著。
最后提醒一个容易被忽视的细节:计划书中“生存总利益”一列(如第25年1,385,008元)包含现金价值与累积红利,并非全部可随时支取。现金价值退保才能变现,累积红利领取方式需按合同约定操作,两者相加不等于“账户余额”。看懂这张表的关键,是把保证列和非保证列分开看,把演示数字和实现率对照看,而不是被最后一列的总额数字牵引决策。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

