

标题
- 标题
- 内容

百岁人生,幸福规划——养老需求长期规划与养老金四大属性解读
引言:长命百岁,是礼物还是考题
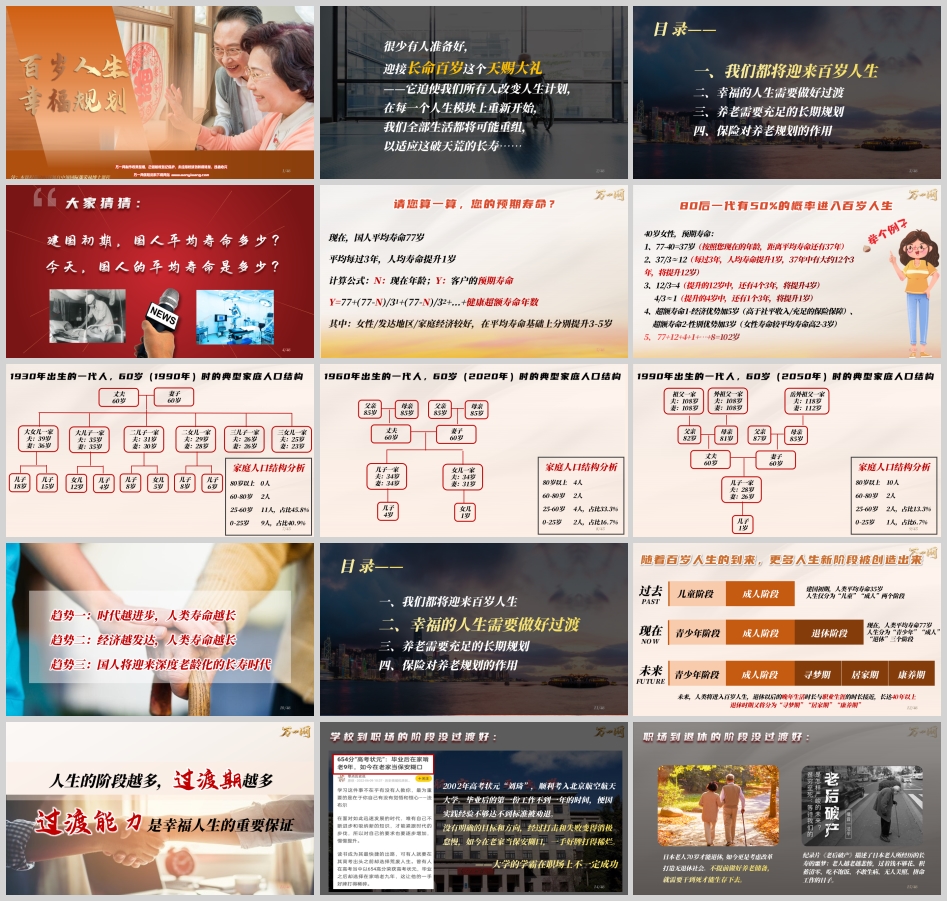
"很少有人准备好,迎接长命百岁这个天赐大礼。"这句开篇之语点明了本课程的核心命题:长寿正在从少数人的幸运变成多数人的常态,而它迫使我们所有人改变人生计划,在每一个人生模块上重新开始,全部生活都将可能重组,以适应这破天荒的长寿。本课程内容源自中领国际郑荣禄博士课程,围绕"我们都将迎来百岁人生""幸福的人生需要做好过渡""养老需要充足的长期规划""保险对养老规划的作用"四个部分展开。
一、我们都将迎来百岁人生
课程首先抛出一个互动问题:建国初期国人平均寿命多少?今天又是多少?答案是:建国初期人类平均寿命仅35岁,而今天国人平均寿命已达77岁,并且平均每过3年,人均寿命提升1岁。课程给出了一个预期寿命的估算公式:Y=77+(77-N)/3¹+(77-N)/3²+…+健康超额寿命年数,其中N为现在年龄,Y为预期寿命;女性、发达地区、家庭经济较好者,可在平均寿命基础上分别提升3至5岁。
以40岁女性为例:77减40等于37岁,即距离当前平均寿命还有37年;37除以3约等于12,即37年中大约有12个"3年",将提升12岁;提升的12岁中还有4个"3年",将再提升4岁;4岁中还有1个"3年",再提升1岁;再加上经济优势5岁、性别优势3岁等超额寿命,最终预期寿命可达约102岁。课程据此指出:80后一代有50%的概率进入百岁人生。
课程进一步用三代家庭人口结构对比来印证这一趋势。1930年出生的一代人,60岁(1990年)时家庭中80岁以上0人、60至80岁2人、25至60岁11人占比45.8%、0至25岁9人占比40.9%;1960年出生的一代人,60岁(2020年)时80岁以上4人、60至80岁2人、25至60岁4人占比33.3%、0至25岁2人占比16.7%;而1990年出生的一代人,60岁(2050年)时,80岁以上预计达10人,60至80岁2人,25至60岁2人占比13.3%,0至25岁仅1人占比6.7%——家庭中将出现108岁、118岁、112岁高龄的祖辈。这一对比直观展示了"倒金字塔"式的人口结构变迁。
由此得出三大趋势:时代越进步,人类寿命越长;经济越发达,人类寿命越长;国人将迎来深度老龄化的长寿时代。
二、幸福的人生需要做好过渡
百岁人生带来的直接后果是人生阶段的重新划分。过去人均寿命35岁时,人生仅分为"儿童"与"成人"两个阶段;现在人均寿命77岁,人生分为"青少年""成人""退休"三个阶段;而未来进入百岁人生后,退休以后的晚年生活时长将与职业生涯时长接近,长达40年以上,退休时期又将分为"寻梦期""居家期""康养期"三个新阶段。人生的阶段越多,过渡期越多,而过渡能力正是幸福人生的重要保证。
课程用两个反面案例说明过渡失败的风险。其一是"学校到职场"的过渡:2002年高考状元刘琦顺利考入北京航空航天大学,毕业后的第一份工作不到一年便因实践经验不够达不到标准被劝退,没有明确的目标和方向,经过打击和失败变得消极怠慢,如今在老家当保安糊口,一手好牌打得稀烂。其二是"职场到退休"的过渡:日本老人70岁才能退休,如今更是考虑改革打造无退休社会,不提前做好养老储备就需要干到死才能生存下去;纪录片《老后破产》描述了日本老人所经历的长寿噩梦——越老越悲惨,过着钱不够花、积蓄清零、吃不饱饭、不敢生病、无人关照、拼命工作的日子。
课程特别提醒:职业生涯越成功,越需要做好过渡准备。由奢入俭难,心理落差会很大;没做好"过渡",会被当成别人口中的"反面教材"。而高品质养老规划,正是成功人士实现职业生涯到退休养老阶段成功过渡最重要的规划。课程引用松原泰道(1907年—2009年)跨越一个世纪的大师之言:"我的人生是从五十岁开始的。五六十岁是人生的折返点。50岁以前是打基础阶段,为立足社会、养家糊口而疲于奔命,基本上是为别人活;50岁以后,经济基础已经奠定,职业也已经完成,这才到了实现自我、创造自我最有价值的阶段。"20岁迷茫青涩,30岁属于工作,40岁属于"五子"(车子、房子、妻子、孩子、位子),50岁属于自己,60、70、80岁则是为自己活的人生。
退休后的三段人生各有主题:寻梦期(60至75岁),身体条件尚可,维持现有生活品质,追逐未完成的梦想,如开间民宿体验春暖花开、踏遍祖国大好河山、研习声乐、打遍世界著名球洞;居家期(75至90岁),身体机能下降,需要居家生活、家务琐事由专人打理,保持锻炼、定期高端体检、坚持书法绘画;康养期(90岁以后),晚年生活进入依赖期,可考虑入住高端养老社区,享受专人专业细致陪护、老人课堂与健康检测。课程还列举了多位高龄追梦者:72岁决定当DJ的她、92岁开始练习芭蕾舞的他、78岁决定当滑板运动员的他、100岁决定开始攀岩的她——追逐梦想,多少岁都不算晚。
三、养老需要充足的长期规划
课程用一张"养老储备测算表"引导学员量化需求:按"基础生活开支""颐养天年的开支""享受生活的开支""实现梦想的开支"四类,分别测算月度支出、年度累计支出(月度支出×12)与未来累计支出(年度支出×剩余寿命),最后合计。这一框架的意义在于,把模糊的"养老要花钱"转化为可计算、可规划的具体数字。
更关键的是财务平衡的对比。在人均寿命70岁的时代,工作40年、退休10年,每年储蓄收入的4.3%作为个人养老金,养老金由社会保险养老金、个人养老金、单位承担退休金三部分构成,最终可达最终收入的50%,仅凭积蓄即可支撑退休10年的生活开支。而在100岁人生的时代,工作40年、退休40年,每年需储蓄收入的25%作为个人养老金,退休生活长达40年及以上,仅凭积蓄无法支撑养老生活,必须提前进行养老规划。
课程以杜兰特的案例警示"事业有成,晚年未必幸福":美国最大的马车制造商、通用汽车缔造者杜兰特,后创立雪佛兰品牌,累积了亿万财富,给儿子、女儿均置办了3000万美元信托财产;后因投资失败离开通用,晚年的杜兰特中风后过得极其悲惨,需要子女支持生活费,最后的日子在纽约的公寓靠以前的支持者度过余生。课程引用查理·芒格的话作结:"走到人生的某一个阶段时,我决心成为一名富有之人,这并不是因为爱钱的缘故,而是为了追求那种独立自主的感觉。"
四、保险对养老规划的作用:养老金四大属性
课程的核心结论是:养老金需要具备四大属性——安全性、专属性、收益性、持续性,而保险年金是同时满足这四大属性的工具。
安全性。 年金保险具有法律属性,以合同形式约定,刚性兑付,避免出现"人还在,钱没了"或"钱还在,人没了"的困境;通过设立投保人/被保人,规避法律风险;保险资金由银保监会多重监管,十大安全机制护航,严格规定投资用途,确保资金安全。课程援引《中华人民共和国社会保险法》说明保险年金具备法律保护的刚性兑付。
收益性。 保险资金投资于与长期相匹配的大型基础设施建设(如京沪高铁项目),在确保安全的前提下获得较高投资回报;考虑税收优惠,年金净收益将超过其他储蓄方式;提前锁定利率,对抗通胀,形成稳定积累的现金流,完成养老储蓄目标。课程直言:"保险是绝对安全的理财产品中收益最高的。"
专属性。 年金保险按照合同约定定期给付,不能挪作他用,是专款专用、不易挪用的"保命钱";可以对接保险金信托,做专属定制,以投保人意愿为主,掌控未来给付对象及给付形式;能让投保人对保单资产绝对掌控的同时,灵活确定现金流兑付的方式和方向。
持续性。 年金保险是与生命等长的现金流,年金领取人不必为寿命过长或没有生活来源而操心;需要持续性投入,锁定现有和未来财富,积少成多,避免浪费挥霍;作为长期资产,投资均为长期运作,确保收益长期、持续稳定。
课程用一张对照表检验各类养老收入是否匹配四大属性:退休金在安全性、收益性、100%掌控上打勾,但持续性不足;理财收入、基金/股票、企业分红几乎各项皆缺;房租在安全性上打勾,其余不足;唯有保险年金在足额、安全、可持续、确定增值、100%掌控上全部打勾,是唯一全面匹配养老金四大属性的工具。课程还指出,高净值人群购买终身领取的年金保险从财务上获益最大——年金给付包含本金、利息和生存三要素,一个人存活时间等于、高于或低于平均寿命三种情况中,富人平均寿命高于穷人,领取年金的时间更长,从财务上获益更大。
结语:让百岁人生成为"礼物"
从35岁到77岁再到百岁预期,从"儿童—成人"两阶段到"青少年—成人—退休"三阶段再到退休后"寻梦期—居家期—康养期"的细分,从退休10年到退休40年,从储蓄收入4.3%到25%——课程用一组组数据勾勒出长寿时代的养老挑战,也用四大属性给出了应对框架。老年生活怎么过,取决于今天的决定。提前规划、专款专用、锁定长期现金流,才能让百岁人生真正成为"礼物",而非"考题"。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

