

标题
- 标题
- 内容

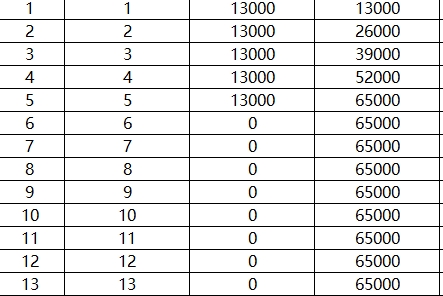
前两场,一张表讲"归属",一张表讲"锁定"。第一场收在投资决定财富的多少,法律决定财富属于谁;第二场把中邮悦享盈佳(鸿福版)那 51 行摊开,看 10 万趸交怎么从 0 岁排到 50 岁,最后得出一句最要紧的话:确定的是保证列,不是总列。
这一场换一张表,问题也换了。不再问"最后有多少钱",改问——钱什么时候到账,以及到账之后,你还动不动得了它。
国华盛世禧年金保险(尊选版)利益演示表(完整版·年领生存保险金),单位人民币元:被保人第 1 个保单年度末年龄 1 岁,年交 13000,交 5 年,累计 65000;第 6 年起年交保费归零,每年领生存保险金 1300,一直排到第 55 个保单年度末、被保险人 55 岁。
这是一款年金。年金和前面那款终身寿,长得像,脾气完全不同。
保险公司把重要声明放在表头,共十条。挑最要命的六条先钉住:
第 1 条:身故保险金、满期保险金,仅给付其中一项,给付后合同终止。 这是一道互斥开关。后面所有"生存总利益",都是"人一直在、合同没终止"这一条路径上的数;不能和身故金、满期金叠着算。
第 2 条:现金价值(退保金)为年末现金价值,不包含按保单周年日、保单满期日给付的生存保险金、满期保险金;保单前期现价通常低于已交保费,退保可能产生较大损失。 注意"不包含"三个字——现价和已给付的生存金,是两笔并列、互不包裹的钱。
第 3 条:身故保险金假设身故发生在保单年度末,且显示为给付生存保险金后的保险利益。 表上那个数,不是"另加一笔"。
第 4 条:生存总利益 = 现金价值(退保金)+ 累积生存保险金 + 满期保险金。 全表十几列,归根到底就是这一道加法。
第 5 条:领取生存保险金后,累积生存保险金和生存总利益同时扣除领取部分金额。 这一条最容易被跳过,却直接决定这张表到底在演示什么——后面细说。
第 6 条:累积生存保险金,是假定把生存金留存在公司累积生息,累积利率年 2.0%,该利率非保证,实际以公司公布为准。 再看第 8、9、10 条:数据四舍五入仅供参考;假定无欠交保费及未还款项;演示仅供理解保险条款所用,各项内容均以保险条款为准。
把六条连起来,这张表的身份就清楚了:它不是收益承诺,是一份"如果一直不领、且按 2.0% 生息"的假设台账。
第二场那张中邮表,0 岁女、一次交清 10 万、"到达年龄=投保年龄+保单年度数-1",第 1 年末到达年龄仍是 0,排 51 行到 50 岁。这一张,第 1 个保单年度末被保险人年龄直接写 1,第 55 年末写 55;交费是 5 年 ×13000,不是趸交;展示 55 个年度末,不是 51 个。
连"现价"这个词的含义都不同:中邮表的总现金价值=基本现价+交清增额现价,是"退保能拿多少";这一张的现金价值不含已给付生存金,而生存总利益才是把现价、累积生存金、满期金并起来的那个口径。
所以别把两张表的末行数字摆在一起比高低。一个回答"钱留在合同里长成什么样",一个回答"钱按年吐出来、不领又攒成什么样"。问的不是一道题,答案就不该放在一把尺上。
年度末 | 累计保费 | 现金价值 | 退保损失 | 身故保险金 |
1 | 13000 | 7379 | 5621(43.2%) | 13000 |
2 | 26000 | 16359 | 9641(37.1%) | 26000 |
3 | 39000 | 26508 | 12492(32.0%) | 39000 |
4 | 52000 | 37897 | 14103(27.1%) | 52000 |
5 | 65000 | 65107 | —(+107) | 65107 |
前四年,现价一路追着已交保费跑,但始终差一截:第 4 年末交了 52000,退保只给 37897,差 14103。声明 2 那句"退保可能产生较大损失",落在这四行上是有重量的。
第 5 个保单年度末,现价从 37897 一步跳到 65107,单年抬升 27210 元,比累计保费 65000 多出 107 元。交费期一满,结构就换了档。这 107 元别叫收益——它只是"本金复原",而且复原的是退保口径;此时第 6 年那笔 1300 还没开始给。
还有个细节:第 1 至 4 年身故保险金恰好等于累计保险费(13000 / 26000 / 39000 / 52000),第 5 年起则与现金价值逐行相等(65107、65109……65287)。它不是独立爬升的第三列,是跟着现价走的。结合声明 3"给付生存保险金后的保险利益",读表时就不该再把它和累积生存金加一遍。
给客户的第一句大白话仍是老规矩:这 65000,请当作五年内不用的钱。
真正有意思的从第 6 年开始。
第 6 年末现金价值 65109,第 55 年末 65287。整整 50 个年度末,只多了 178 元,累计增幅 0.273%。中间 65111、65113、65115……每年挪一两元,像一条几乎水平的线。
第二场那张表完全相反:保证现价从 18700 一路爬到 228100,51 年 2.281 倍。同一类"利益演示表",一边把钱按在现价里长,一边让现价原地不动。
钱去哪了?看下一列:年领生存保险金 1300。第 6 年末到第 55 年末,共 50 次,累计 65000 元——不多不少,正好等于总保费 65000。
这就是年金的本相:它不追求把账面数字堆高,它把一笔钱拆成五十个准时到账的动作。1300 ÷ 65000 = 2%,这个 2% 是给付比例;后面还有个 2.0% 是累积生息利率,两个数碰巧同值,但不是一回事,别混着讲。
上一场说"养老不是为了活着,也不是为了活得更长,而是为了活得幸福、活得有尊严"。尊严拆开很朴素:不必向谁伸手,不必看谁脸色。落到纸上,往往不是 42 万那个末行数字,而是每年那一天,1300 准时进来。第一场讲"95 岁与 75 岁之间隔着 20 年",那 20 年要靠现金流一段一段接住,不是靠一个终点数一次性兑付。
这里藏着全表最大的一个误会。
表名写着年领生存保险金,可"累积生存保险金"这一列,是从"假定选择生存保险金留存在公司累积生息"长出来的:第 6 年 1300,第 7 年 2626(1300×1.02+1300),第 8 年 3979……第 55 年 109953。用 2.0% 逐年复算,与表内数值逐行吻合。
也就是说,这张"累积生息版"演示的,是每年那 1300 一分不取、全留在公司的情形。声明 5 立刻补了另一半:一旦领取,累积生存保险金和生存总利益同时扣除领取部分金额。
两种客户,看到的是两张完全不同的表:
· 要现金流的人:每年领走 1300,五十次共 65000,账上"累积生存保险金"不会长成 109953,生存总利益同步扣减,但手里多了五十笔按期到账的钱;
· 要账面数的人:一分不领,让 2.0% 慢慢滚,第 55 年末累积生存金 109953,可这五十年的日常,一分钱没从这份合同里拿出来过。
同一份演示表,换个领取动作,结论就翻面。"年领"是责任,"不领"是假设——把假设当责任讲,是这类表最容易出事的地方。更要记住:连那个 2.0% 都非保证,实际累积利率以公司公布为准。
生存总利益 = 现价 + 累积生存金 + 满期金。逐行验:第 6 年 65109+1300=66409;第 20 年 65144+22481=87625;第 55 年 65287+109953+0=175240。整张表没有玄学,仍是那道加法。
把末行拆到底:
· 现金价值 65287,五十年几乎没动;
· 累积生存金 109953,其中五十次给付本金合计 65000,按 2.0% 滚出来的生息部分 44953;
· 生息部分占生存总利益的 25.7%。
65000 总保费 → 175240 生存总利益,约 2.696 倍;按 55 个年度末首尾两点静态粗算,年化约 1.82%。这两个数只是把演示表首尾拿来做的算术,不是合同收益率,更不是承诺——底下还踩着"2.0% 非保证"和"四舍五入仅供参考"。
再看占比怎么一路爬上去:
年度末 | 累积生存金 / 生存总利益 | 其中生息部分 / 生存总利益 |
6 | 2.0% | 0% |
20 | 25.7% | 3.4% |
30 | 39.0% | 8.6% |
40 | 49.9% | 15.0% |
55 | 62.7% | 25.7% |
第二场那张分红表,到第 51 年演示值里约 45.7% 挂在非保证的红利上;这一张到第 55 年,六成以上挂在"留存+生息"这个假设上,其中纯生息占四分之一。时间越长,演示值越依赖假设——两款产品、两套机制,脾气却一模一样。读表读到最后,其实都是在读"哪一部分一定在,哪一部分只是如果"。
"满期保险金"这一列,从第 1 年到第 55 年,55 行全是 0。
可声明 1 明明白白写着"身故保险金、满期保险金两项仅给付其中一项,给付后合同终止",声明 4 的公式里也留着"+满期保险金"这一项。表内全零,说明本表展示区间内没有发生满期给付;至于保险期间到哪一天、满期日给不给、给多少,表里没写,就不能替它写,更不能因为公式里有这一项就自行脑补一个数字进去。以保险条款为准,个案另问专业意见——这不是敷衍,是读表的基本纪律。
同理,声明 7 说"领取生存保险金仅支持显示保单年度末给付生存保险金后领取":连领取动作都被限定在保单年度末、且已给付之后。表里没写的年内某一天,不能靠想象补。第二场强调过一次"所有数值均为保单年度末",这一场用另一种方式又强调了一遍。
还有一层互斥要记牢:生存总利益是"人一直在、没退保、没终止"的口径;身故金、满期金是"合同终止"的口径。 三条路径只能走一条,不能把 175240 和 65287 再叠成 24 万。上一场讲老张那六套房时说"你没安排,不等于没有安排";读表演示时则反过来——你没看见的给付,不等于它存在。
第一场那页对照还留在屏幕上:同样存 10 万、一年期定存,1996 年 10.98%、10980 元、"1 套房";2012 年 5000 元、"1 套沙发";2017 年 3000 元、"1 辆电动车";2023 年 1500 元、"1 辆自行车";2025 年 0.95%、950 元、"1 双鞋"。从 10980 到 950,每年少赚 10030 元。6 年降息 12 次,由 4% 到 1.25%;2025 年 12 月 2 日,建行、招行、工行、中国银行、农行、交行陆续停售五年期大额存款,存款最高利率全面进入"1 时代",央行也留了话:未来利率还有下行空间。
把三张表并排看,差别不在谁高谁低,在各自把什么写死了:
· 存款:每年结息、每年重定价,利率往下走一格,明年利息就少一截;
· 中邮分红终身寿:51 个年度末的保证现价一次排定,不随央行改;但演示总值里近一半挂着非保证红利;
· 国华这款年金:每年 1300 这个给付动作排在第 6 至 55 行,不随利率改;但 2.0% 累积利率非保证、以公司公布为准,且领取与否由客户自己决定。
利率下行时代真正稀缺的,从来不是更高的那个数,而是写死了的那个动作。存款给的是灵活,代价是整个人暴露在下行里;年金给的是节奏,代价是前五年动不了、以及一个不保证的生息利率。第二场那句"确定的是保证列,不是总列",到这里要改成:确定的是那 50 行 1300,不是 109953,更不是 175240。
老张的六套房,两次继承、第一千一百二十七条、第一千零六十二条,最后落在一句追问上:"我们每天拼命赚钱,但到底是给谁赚的呢?"第一场给的答案,是按合同约定锁定受益人,实现资产定向传承,受《保险法》与《民法典》双重保护;投保人、被保险人、受益人三个名字,把"给谁"从法定继承那道管道里提前取回来。
这一张表多出来的,是"什么时候给"。被保人 1 岁起、5 年交、第 6 年起每年 1300、一路排到 55 岁——它天生不是给今天花的钱,是替一个孩子把几十年的节奏先排好。上一场说"进攻决定多少,防守决定归属";到这里还得补半句:防守还要决定节奏。归属写进合同,节奏写进演示表,两样齐了,"活得有尊严"才不是一句形容。
当然,年金给付、受益人指定、与家庭其他安排如何衔接,都是表外功课;演示表只负责把钱按假设算清楚,不负责替一个家把话说清楚。第一场那句"赚钱靠能力,守钱靠工具",工具用得对不对,仍得回到条款、投保文件与现行法律里一条条对过。
1. 先读十条声明,尤其第 1、2、5、6 条:二选一、现价不含生存金、领取即扣减、2.0% 非保证。
2. 口径别横比:这张表年龄从 1 起、5 年交、55 个年度末;上一张到达年龄从 0 起、趸交、51 个年度末。
3. 所有数值是保单年度末,已四舍五入,仅供参考;年内不是这个数。
4. 前五年别动:第 4 年末退保差 14103;第 5 年末现价 65107 才刚过本金 107 元,第 5 年单年跳升 27210。
5. 现价五十年只涨 178 元,钱不在现价里长——它在 50 次 ×1300=65000 的给付里。
6. "年领"是责任,"不领"是假设:累积生息版演示的是一分不取;一旦领走,累积生存金与生存总利益同步扣减。
7. 满期保险金 55 行全为 0,保险期间与满期责任回条款确认;身故金与满期金只给一项、给付即终止,别和生存总利益叠加。
8. 越往后越依赖假设:累积生存金占生存总利益从第 6 年 2.0% 到第 55 年 62.7%,纯生息部分占 25.7%。
皇城里 196 位皇帝,最长者 89 岁,平均 39.2 岁;国人平均 75 岁,精英政要 95 岁,中间那 20 年,靠顶尖健康管理与优质医疗资源。可多出来的二十年要过得有尊严,光靠医疗不够——还得有一笔不因持有人离开而改道、不随利率缩水、且早写清楚给谁、也早排清楚什么时候到账的钱。
于是三张表连成一条线:第一张把"给谁赚的"问出口;第二张把 10 万从第 1 年末保证的 18700 排到第 51 年末保证的 228100、演示的 420003,教人分清哪部分一定在;第三张把 65000 拆成前五年的一道台阶,和其后五十个 1300,教人分清钱是留在账面,还是按时到手。
第一场说"穷则变,变则通,通则久"。变,未必是换产品;有时候只是把一张表从头到尾读完,把"给谁赚的"先于"赚了多少"答完,再把"哪天到账"也一并答完。趁还来得及。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

