

标题
- 标题
- 内容

稳中有进的压舱石:读懂中国人寿 2026 年三季报里的"价值账"
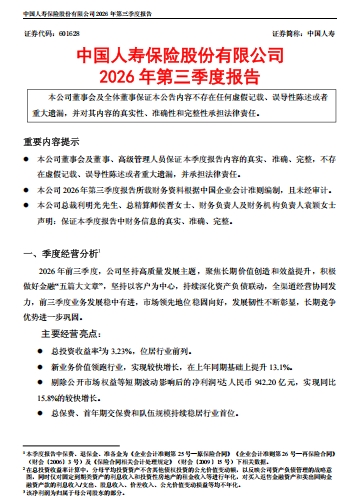
一份季报,最怕的不是数字少,而是数字太多却读不出主线。中国人寿保险股份有限公司 2026 年第三季度报告摆出来的,是一组看似平缓、内里却有分寸的数据:总保费 6,761.44 亿元,同比只增长 1.0%;归母净利润 894.30 亿元;但新业务价值在上年同期基础上提升 13.1%,剔除公开市场权益等短期波动影响后的净利润达到 942.20 亿元、同比增长 15.8%,总投资收益率 3.23%,核心偿付能力充足率 156.29%。
把这些数字并排看,主线就清楚了:规模几乎不动,价值和效益在明显往上走。这不是一份靠冲量做出来的季报,而是一份把"负债成本、队伍质量、资产韧性、资本内生"逐项拧紧之后的成绩单。下面按口径、负债端、渠道端、资产端、利润与资本、战略落点六个层次拆开来说。
一、先厘清口径,否则容易读偏
报告开头有几处提示和脚注,恰恰是理解全篇的钥匙,值得先说清楚。
第一,本报告财务资料按中国企业会计准则编制,且未经审计。这意味着它是阶段性经营快照,不是年度定稿,季度间的波动不宜过度外推。
第二,报告中的保费、退保金、准备金,采用的是《企业会计准则第 25 号—原保险合同》《企业会计准则第 26 号—再保险合同》(财会〔2006〕3 号)及《保险合同相关会计处理规定》(财会〔2009〕15 号)下的相关数据。也就是说,保费收入这一组指标沿用的是旧保险合同准则口径,与执行新准则主体做横向对比时,不能拿来直接比大小。
第三,也是最容易被忽略的一处:总投资收益率的计算分母,平均投资资产不含其他债权投资的公允价值变动额,目的是反映资产负债管理的战略意图;同时只对固定到期类资产的利息收入、投资性房地产租金收入等进行年化,而买入返售与卖出回购的利息收支、股息收入、价差收入、公允价值变动损益等均不年化。因此 3.23% 是一个带特定口径的收益率,不是把全部收益简单年化后的结果。
第四,报告里那个"剔除公开市场权益等短期波动影响后的净利润 942.20 亿元",明确标注为归属于母公司股东的部分。而 894.30 亿元同样是归母净利润。两者是同一口径下的"账面值"与"经营底色值",不是两个不同主体的利润。
还有个小定义值得记:退保率指长期险业务当期退保金占期初准备金与当期保费之和的比例;人寿保险在报告中含终身寿险、定期寿险、两全保险三类。口径钉牢了,后面的判断才站得住。
二、负债端:1.0% 的增速里,藏着结构的换挡
总保费 6,761.44 亿元、同比增长 1.0%,单看这个数几乎可以说"原地踏步"。但拆开结构,味道完全不同。
首年期交保费 1,167.51 亿元,同比增长 6.2%,稳居行业首位;续期保费 4,594.76 亿元,同比增长 1.7%;十年期及以上首年期交保费的规模及其占首年期交保费的比重,持续领跑行业。这三组数连起来读,指向一件事:公司没有用短期趸交去堆规模,而是把力气花在期交、长年期、能持续滚存续期的业务上。首年期交增速跑赢总保费 5.2 个百分点,续期又稳稳托住基本盘,说明新单在变"长",存量在变"厚"。
产品结构也在主动分散。前三季度人寿保险、年金保险、健康保险新单保费比重分别为 22.74%、41.30%、32.20%。年金占四成出头、健康险接近三分之一、人寿险两成多,没有哪一类独大。在利率下行、客户偏好迁移的环境里,这种"三足"结构比押注单一品类更抗周期,也和报告里"持续深化产品供给和业务多元化发展策略"的表述对得上。
更关键的落点在成本与价值。报告明确写到:科学管理负债成本,新业务负债保证成本及存量业务负债保证成本实现双下降。这句话的分量比保费增速重得多——寿险的长期风险,往往不发生在卖不出去的时候,而发生在卖出去之后成本锁死、利差被压扁的时候。新业务和存量业务保证成本同时往下走,意味着定价、产品结构、费用管控在同步收口,而不是只对新单"做做样子"。
结果就是新业务价值在上年同期基础上提升 13.1%。保费仅增 1.0%,价值增 13.1%,这个剪刀差正是"不靠规模靠价值"最直白的证据。与此同时,退保率 0.66%,同比下降 0.08 个百分点,存量保单没有因为市场波动出现集中退保,负债端的稳定性经住了检验。
三、渠道端:66.5 万人,重点是"质升"不是"量增"
截至报告期末,公司总销售人力 66.5 万人,其中个险销售人力 61.6 万人,队伍规模稳居行业首位。
规模第一本身不稀奇,稀奇的是报告给这支队伍定的调子:"以质升量稳为总基调",聚焦"增量做优、存量做强",推进职业化、专业化、年轻化转型。措辞顺序很讲究——质在前、量在后,"稳"字用来形容量,而不是"冲"。具体动作是坚持分类建设和专业化发展,强化立体优增与分阶育成,报告给出的结果是绩优人力、优增人力同比提升明显。
这其实回答了一个行业老问题:人力规模见顶之后,个险靠什么增长?中国人寿这份季报给出的答案是靠人均产能与队伍分层,而不是靠增员拉人头。结合首年期交 +6.2%、十年期及以上占比领跑来看,长年期复杂产品本来就更依赖专业销售能力,队伍转型与业务结构升级是互相咬合的,不是两张皮。总保费、首年期交保费和队伍规模"三个行业首位"叠在一起,才构成报告所说的"市场领先地位稳固向好"。
四、资产端:3.23% 不是顺风局打出来的
前三季度实现总投资收益 1,901.77 亿元,总投资收益率 3.23%,位居行业前列。
要看懂这个收益率,得先看它面对的是什么环境。报告写得很坦率:债券市场利率持续走低,股票市场波动加大。一边是固收再配置收益率被不断压低,一边是权益端净值上上下下——对一家投资资产近 8 万亿的公司来说,这绝不是舒服的组合。
公司的应对被概括成一句话:坚持长期投资、价值投资、稳健投资理念,深化资产负债联动,保持投资穿越周期的战略定力。落到操作上分两条线:
固收端,"加强配置择时和主动管理,持续稳固配置底仓,夯实收益基础"。利率走低时,底仓的意义不是博弹性,而是把可预期的票息锁住,为负债端保证成本下行之后的利差留出空间。权益端,"深化多元策略和长远布局,不断优化持仓结构,增强收益韧性"——注意用的是"韧性"而不是"弹性",对应的是波动加大下的回撤控制,而非单边押注行情。
再回头看那条收益率脚注,就更能理解管理层的意图:分母剔除其他债权投资公允价值变动、只对固定到期类利息和租金年化、价差与公允价值变动不年化。这套算法本质上是把"可重复的持仓收益"和"不可重复的市值波动"分开摆,避免季度资本市场一晃,就把收益率指标晃得失真。这也和后面"剔除公开市场权益等短期波动影响后的净利润"是同一套叙事逻辑:用口径把经营能力从市场噪音里剥出来。
截至期末,总资产 81,526.47 亿元、投资资产 79,953.32 亿元,较 2025 年底分别增长 7.4%、7.7%。投资资产增速略快于总资产,资产端仍在稳步扩容,配置盘没有缩表。
五、利润与资本:894.30 亿与 942.20 亿的"温差"
这是全篇最值得细读的一组对照。
受本报告期资本市场短期波动等影响,前三季度归属于母公司股东的净利润为 894.30 亿元;剔除公开市场权益等短期波动影响后为 942.20 亿元,同比增长 15.8%。两者相差 47.90 亿元。
报告没有把这 47.90 亿元藏起来,也没有用"调整后利润"去替代账面利润,而是两个数字并列、并注明后者为归母口径。这种摆法本身传递了一个判断:权益市场的季度波动计入了当期损益,但不等于经营基本面变了。对寿险公司而言,公开市场权益敞口按公允价值计量,股市一波动就直接打到利润表上;而负债久期、期交滚存、保证成本、队伍产能这些慢变量,才是决定长期价值的东西。把"波动"和"经营"分两行写,比只报一个漂亮数字更经得起看。
资本端的表现同样扎实。净资产达 6,658.80 亿元,较 2025 年底增长 9.4%,增速高于总资产的 7.4%,说明资本在内生积累而不是靠规模摊薄。核心偿付能力充足率 156.29%、综合偿付能力充足率 197.56%,报告用"内生资本创造能力强韧"来定性——利润留存能补资本,才撑得起不依赖外部补充的偿付能力水平。
风险与可持续维度还有两个硬指标:保险公司风险综合评级连续 33 个季度保持 A 类,明晟(MSCI)ESG 评级跃升至 AAA 级。33 个季度是八年多的连续记录,比单季拿 A 难得多;ESG 从跃升到 AAA 则把"可持续管理水平位列全球领先行列"落到了可验证的第三方标尺上。对一家以长期负债为主的机构,评级连续性本身就是资产。
六、从"十五五"看这份季报的战略落点
报告把前三季度的动作放在"坚持高质量发展主题,聚焦长期价值创造和效益提升,积极做好金融'五篇大文章',坚持以客户为中心,持续深化资产负债联动,全渠道经营协同发力"的框架里。收尾则落到下一程:深入践行"三坚持""三提升""三突破"高质量发展核心思路,不断深化资产负债联动,稳步推进康养生态建设,全面推动数智变革,强化风险防控,以改革发展新成效推动综合实力再上新台阶,奋力实现"十五五"良好开局。
把首尾连起来看,资产负债联动是唯一被重复了两次的词——一次在回顾,一次在展望。这恰好是本份季报真正的题眼:负债端压保证成本、拉长年期,资产端稳固收底仓、优权益结构,两边不是各干各的,而是围着同一个利差与久期目标转。康养生态对应的是保险产品从"赔付"往"服务"延伸,数智变革对应 66.5 万人队伍的管理半径与承保理赔效率,风险防控则对应 33 个季度 A 类的延续。所谓"发展韧性不断彰显、长期竞争优势进一步巩固",落到可核对的层面,就是上面这些数字。
七、读完之后,留几分冷静
有几点仍要提醒。其一,报告未经审计,季度数据受准备金评估、权益市值、配置节奏影响,不宜简单年化外推全年。其二,保费、退保金、准备金为旧保险合同准则口径,与不同准则主体横比时需先对齐口径,尤其退保率 0.66% 的分母是"期初准备金 + 当期保费",不是保费简单相除。其三,3.23% 的总投资收益率带有"不年化部分收益、分母剔除其他债权投资公允价值变动"的特定处理,不能直接与按全口径年化的产品收益率比高低。其四,"剔除短期波动后 942.20 亿元、同比 +15.8%"是帮助观察经营底色的补充视角,不能替代 894.30 亿元的账面归母净利润;权益波动是双向的,下个季度也可能反向贡献。其五,报告对净利润同比只给了"剔除后"的 +15.8%,未披露账面归母净利润的同比基数,做趋势判断时不宜自行补数。
结语
这份三季报最耐咀嚼的,不是"行业首位"出现了几次,而是几组反差:总保费 +1.0% 对新业务价值 +13.1%,账面净利润 894.30 亿元对剔除波动后 942.20 亿元、+15.8%,人力 66.5 万对"质升量稳",利率走低、股市波动对 3.23% 的总投资收益率。反差背后是同一条逻辑——不追规模的瞬时好看,追负债成本、期交结构、资产韧性与资本内生的长期可控。
对于观察者而言,与其问"这个季度赚了多少",不如问"波动去掉之后,这台机器还在不在稳定运转"。中国人寿用 0.66% 的退保率、双降的负债保证成本、33 个季度 A 类、156.29% 的核心偿付能力,以及一份把口径写得明明白白的季报,给出了自己的回答。十五五开局在望,压舱石稳不稳,看的从来不是某一季的风浪,而是风浪里船有没有偏航。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

