

标题
- 标题
- 内容

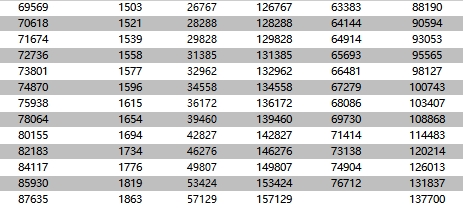
拿到计划书第一步,不是看数字,而是看钱以什么形式回来。
传世宝的表头和泰康那类"现金分红"产品有一个本质区别:红利列里写的是"年度红利保险金额"和"累积红利保险金额"——这意味着它是英式分红(保额分红):每年的红利不以现金派发,而是直接加在保险金额上,保额逐年长大。到第65保单年度(105岁),累积红利保险金额达到 106,732元,基本保额10万被"长大"到 206,732元。
在此之外还有一笔终了红利,第5年才出现(10元),此后缓慢累积,到105岁为 28,926元——它只在退保或身故时一次性兑现。
所以这款产品的利益由三层构成:保证利益(现金价值+身故保障)+累积红利保额+终了红利。前两层体现在保额上,第三层在终点给付。它不产生中途现金流——这一点决定了它是一款"长钱工具",不是"领钱工具"。
本案缴费特征是"低额、长期":年交6,330元,交9年,累计保费56,970元,基本保额10万元。
第一笔保费6330元交进去,身故保障立即是10万元——首年身故杠杆15.8倍。这是终身寿区别于任何储蓄工具的根本:它先用极小的成本锁定了一笔确定的、可定向给付的钱。若属意外身故,计划书另列"意外身故保险金"一栏(基本额度5万元,红利利益下按累积红利保额的一半同步递增),为可选部分责任,具体叠加规则以条款为准。
9年交的设计意图很清楚:把门槛压到"每天约17元",让保障与长期储蓄同时起步,同时拉长缴费期提升总利益。
演示表把"保证利益"和"红利利益"并列,这不是排版习惯,而是监管要求——两者必须分开看。
保证现金价值(退保金)曲线:
保单年度 | 年龄 | 保证退保金 | 与累计保费关系 |
1 | 41 | 1,049 | 仅当年保费的16.6% |
9 | 49 | 55,001 | 仍低于56,970 |
12 | 52 | 57,720 | 首次超过本金 |
20 | 60 | 65,458 | 1.15倍 |
40 | 80 | 85,930 | 1.51倍 |
65 | 105 | 100,000 | 1.76倍(趋近保额) |
三个必须讲透的结论:
1. 保证利益下,回本要等到第12保单年度(52岁),比交费期还晚3年。
2. 早期退保损失极大:第1年末退保只能拿回1,049元,损失率超过83%。这是所有长期寿险的共同特征,必须前置提示。
3. 保证利益的IRR极低,峰值仅约1.15%(80岁前后),到105岁反而回落至约0.93%。原因是保证现金价值最终平滑收敛于10万元基本保额,不再复利增长。
换句话说:如果分红为零,这份保单的实际长期回报不足1%。
把红利(含终了红利)加进来,画面完全不同:
保单年度 | 年龄 | 退保金+终了红利 | 倍数 | 测算IRR |
9 | 49 | 58,436 | 1.03倍 | 0.51% |
12 | 52 | 63,639 | 1.12倍 | 1.39% |
20 | 60 | 79,722 | 1.40倍 | 2.11% |
30 | 70 | 104,820 | 1.84倍 | 2.37% |
40 | 80 | 134,915 | 2.37倍 | 2.42%(峰值) |
50 | 90 | 167,950 | 2.95倍 | 2.37% |
65 | 105 | 235,658 | 4.14倍 | 2.35% |
红利演示下,第9保单年度(49岁,交费期满当年)即回本,比保证口径提前3年。到105岁,累计可拿回 235,658元,约为累计保费的4.14倍。
最值得注意的一条:红利IRR的峰值出现在第40年度(80岁)附近,约2.42%,此后微降。这说明红利部分的增速并非越久越快——它对"持有到80—90岁"的客户最友好,再往后是绝对金额继续变大,但年化效率略降。
把两条曲线放在一起看,会得到一个不太舒服但必须承认的事实:
· 保证利益IRR:0.93%—1.15%
· 红利演示IRR:2.11%—2.42%
· 差额约1.2—1.3个百分点,几乎全部来自非保证部分
这意味着:客户买到的"确定性"是那10万身故保额和一笔最终回本的现金价值;客户期待的"增值",全部押在分红上。
这一点不能回避,也不能含糊。正确的讲法是把它翻译成客户的语言:
"这份计划分两层。底层是写进合同的:10万身故保障,以及现金价值按表增长,最差情况也能在52岁前后拿回本金。上层是分红,来自公司分红保险业务的实际经营成果,可能高于演示,也可能为零,我不替公司承诺,但会把每年的红利通知书如实转给您。"
计划书标题是"传世宝+金管家至尊版"的组合,但特别提示已明确:本计划书仅演示传世宝(分红型)的利益,未包含万能账户演示。
这两者的分工是典型的"长钱+活钱"结构:
· 传世宝是长钱:保额分红、锁定终身、不产生中途现金流,解决"留得住、给得出、定向传承"。
· 金管家至尊版作为万能型账户,通常承担追加投入、结算增值、按需部分领取的功能,解决"手里的活钱有地方放、随时能用"。
讲组合时务必守三条:万能账户写进合同的是保证利率,结算利率每月公布且非保证;本计划书未演示其利益,需单独出演示表;追加、领取的费用与限额以条款为准。不要用传世宝的演示数字去暗示万能账户的收益。
最适合三类人:
1. 40岁上下、现金流平稳但不想一次性大额投入的女性——年交6330元、9年交,是"不影响生活品质的强制储蓄"。
2. 有明确传承或定向给付需求的人——终身寿的身故保险金可指定受益人、比例,是法律和税务成本最低的定向传承工具之一。
3. 已经配置了健康险、想补一张"确定性底仓"的人——它不解决医疗,解决的是"留下一笔确定的钱"。
不适合两类人: 三五内要用这笔钱的;追求短期高收益的。
1. 分红不保证。年度红利、终了红利均为非保证利益,某些年度可能为零,演示不代表未来实际。
2. 保额分红"不落袋"。红利以增加保额形式存在,只有退保或身故时才兑现,中途没有现金可领——这与"每年领钱"的产品是两回事。
3. 早期退保损失大。第1年末退保损失超83%,须结合现金价值表逐条说明。
4. 演示口径与承诺的边界。所有"2.35%""4.14倍"都应表述为"按本计划书演示口径测算",不得说成"确定收益"。
这张计划书最有价值的地方,不是"105岁变成23.5万"这个数字,而是它把一款产品的确定性和不确定性清清楚楚地分成了两栏:左边是合同保证的10万保障与最终回本的现金价值,右边是押在经营成果上的分红。
讲清楚这两栏,客户未必人人都买,但每一个买的人都不会后悔。保险销售真正的专业,不是把演示讲成承诺,而是让客户在明知不确定的前提下,依然愿意为那份确定性付费。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

