

标题
- 标题
- 内容

瑞众福临门庆典2.0版搭配金管家至尊版利益演示深度解析
一、产品组合背景与市场定位
在当前利率下行、理财市场净值波动的宏观环境下,能够锁定长期确定性收益的金融工具正变得愈发稀缺。普通型人身险产品预定利率上限已降至2.0%,分红险维持1.75%,万能险最低保证利率上限降至1.0%。这意味着,市场上能够提供写入合同、白纸黑字保障利益的年金产品,正逐渐成为稳健型资产配置的“压舱石”。
瑞众人寿推出的“福临门年金保险产品计划(庆典2.0版)”正是顺应这一趋势的产物。该计划遵循“交得出、看得懂、算得清”的设计理念,将保险责任高度凝练为特别关爱金、年金、满期保险金三大核心部分,并搭配“金管家终身寿险(万能型,至尊版)”实现资金的二次增值。
二、投保方案基本信息
根据演示计划书,本方案的关键参数如下:
被保险人小瑞为40岁女性,拥有社会医保,选择9年交费方式,每年缴纳保费100,000元,主险福临门(庆典2.0版)年金保险的保险期间为“保至105岁”,基本保额25,629元。搭配的金管家终身寿险(万能型,至尊版)采用“趸交”方式,趸交保费100元进入万能账户。首年保费合计100,100元。
值得注意的是,金管家至尊版的“犹豫期后追加”栏目显示为0元。这意味着本计划书演示的是“不追加”情形下的利益,即万能账户仅依靠主险转入的特别关爱金和年金进行增值。
三、主险福临门庆典2.0版的保障结构
3.1 特别关爱金:第10年的一笔“确定惊喜”
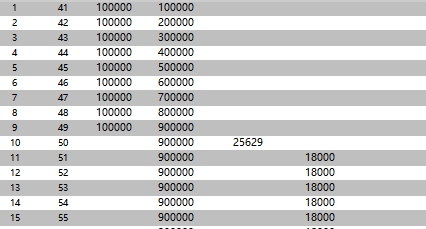
根据演示,第10个保单周年日,被保险人年满50岁时,将获得特别关爱金25,629元。这笔款项的设计逻辑在于:当9年交费期刚刚结束,客户尚未开始领取年金时,先给予一笔一次性的“回馈金”,既是对缴费完成的阶段性总结,也能在客户即将步入养老储备关键期时提供一笔可自由支配的资金。
3.2 年金:第11年起持续终身的稳定现金流
自第11个保单周年日起,至保险期间届满(105岁)前一年止,每年给付年金18,000元。这一金额的计算依据是“已交保险费的2%”——累计保费900,000元的2%即为18,000元。从演示表可以看出,第11年至第13年,每年年金均为18,000元,这一现金流将一直持续到被保险人104岁,累计领取年期长达94年。
3.3 满期保险金:105岁的圆满收官
若被保险人生存至105岁,将获得满期保险金918,000元(已交保险费的102%)。这一设计使得整个保单的领取结构形成闭环:特别关爱金+年金+满期金的总领取金额远超已交保费。
3.4 身故/全残保障:本金安全底线
在保单前期,身故或全残保险金始终保持为“已交保险费”与“现金价值”的较大者。从演示表可以看到,前9个保单年度,身故保险金始终等于累计已交保险费(100,000元至900,000元),这确保了一旦发生极端风险,客户所交保费不会损失,本金安全得到充分保障。
四、金管家至尊版万能账户的增值逻辑
4.1 万能账户的运作机制
金管家终身寿险(万能型,至尊版)是一个独立的万能保险账户。主险产生的特别关爱金和年金,若客户不领取,可以选择“转入”万能账户进行二次增值。万能账户设有最低保证利率(本演示中为1%),实际结算利率每月公布,超过保证利率的部分是不确定的。
4.2 初始扣费与进入账户的价值
从演示表第1年度可以看到,趸交保费100元中,初始扣费2元,实际进入万能账户的价值为99元。此后各年度的“转入保费”项下,第10年转入25,629元(特别关爱金),第11至13年每年转入18,000元(年金)。转入保费均无初始扣费(显示为“—”),全额进入万能账户。
4.3 风险保险费与持续奖金
风险保险费是万能账户为提供身故保障而每月扣除的费用。演示表中,第10年风险保险费为0,第11年起每年扣除约19-49元不等。与此同时,万能账户设有“持续奖金”机制,第11年奖励256元(对应转入保费的1%左右),第12年奖励180元,第13年奖励180元。持续奖金的作用是对长期持有保单的客户给予额外激励,抵消部分风险保险费的支出。
4.4 两档结算利率演示
本计划书按监管要求展示了两个利率档位:最低保证利益演示(结算利率1%) 和 万能结息利益演示(结算利率3.10%) 。前者代表账户在最不利情况下的保底表现,后者基于假设结算利率展示增值潜力。
以第13年度为例:
1%档:账户价值80,358元,身故保险金111,621元
3.10%档:账户价值83,201元,身故保险金111,621元
两档之间的差异体现了万能账户“保底+浮动”的特性。账户价值越高,身故保险金(取账户价值与基本保额对应比例中的较大者)也水涨船高。
五、合同总体生存利益分析
“合同总体生存利益”一栏综合了主险生存金利益与万能账户价值。从演示数据可以观察到几个关键节点:
第10年(50岁):特别关爱金25,629元进入账户后,合同总体生存利益达到925,354元(1%档),已超过累计已交保费900,000元。这意味着从第10年开始,保单的生存利益已经“回本”。
第11年(51岁):年金开始给付,当年18,000元转入万能账户,合同总体生存利益跃升至943,574元(1%档)。此时累计已领取的特别关爱金+年金为43,629元,加上万能账户价值,总利益达到943,574元。
第13年(53岁):合同总体生存利益为980,358元(1%档),正向百万关口迈进。若按3.10%演示档,则已达到983,201元。
需要特别指出的是,这些数字仅展示了保单前13年的情况。由于年金持续给付至104岁,万能账户持续复利增值,保单的实际长期利益将远超演示表中的数字。以每年18,000元进入万能账户、按1%保底利率计算,仅年金部分的累计转入就达到94年×18,000元=1,692,000元,加上万能账户的复利效应和满期金918,000元,总生存利益相当可观。
六、产品组合的核心优势
确定性与安全性。在当前理财产品净值化、收益不确定的背景下,福临门庆典2.0版的特别关爱金、年金、满期金全部写入合同,不受市场波动影响。“确定的承诺”本身就是一种稀缺价值。
现金流与增值的双重机制。年金提供终身稳定的现金流,万能账户提供二次增值的空间。客户既可以选择按时领取年金用于日常生活,也可以将其留在万能账户中复利增值,灵活性较高。
长寿风险的有效对冲。保障至105岁的设计,与居民预期寿命持续提升的趋势高度契合。活得越久,领取越多,“用确定的年金对抗不确定的长寿风险”。
VIP客户权益加持。根据计划书提示,本方案可获得9万VIP积分。按照瑞众保险的VIP等级标准,铂金VIP的门槛为5万积分,钻石VIP为10万积分。9万积分意味着投保人可以接近钻石VIP的门槛,享受瑞享荟增值服务体系中的健康体检、重疾绿通、视频问诊等专属服务。
七、投保注意事项
本计划书明确提示了几项重要事项:金管家追加利益从犹豫期后开始计算,犹豫期为10天;利益演示基于月初投保、投保月30天计算;追加额度需满足投核保规则;附加医保通(旗舰增强版)保费数据为首次投保或重新投保的参考。
需要特别提醒的是,万能账户的最低保证利率(1%)以上的结算利率是不确定的。演示表中的3.10%档仅为假设利率,不代表对未来实际结算利率的承诺。客户在决策时,应以最低保证利益演示作为底线参考,将浮动部分视为额外惊喜而非确定收入。
八、总结
瑞众福临门庆典2.0版搭配金管家至尊版的组合,本质上是一种“确定性年金+浮动增值账户”的资产配置方案。对于40岁左右的女性客户而言,9年交费、年交10万的方案,既可以在缴费期内形成强制储蓄的纪律,又能在第10年开始获得确定的现金流回报,并通过万能账户实现资金的长期稳健增值。在利率下行的大周期中,这种“锁定确定性、保留增值空间”的产品设计,为稳健型客户提供了一个值得认真考虑的选项。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

