

标题
- 标题
- 内容

瑞众传世宝终身寿险(分红型)搭配金管家如意版利益演示深度解析
一、产品组合背景与市场定位
在利率下行周期持续深化的当下,分红型终身寿险正成为保险市场的“C位”产品。2025年上市险企年报数据显示,中国人寿浮动收益型业务在首年期交保费中占比近50%,太保寿险新保期缴中分红险占比提升至约一半,新华保险分红险占整体期交业务比例在第四季度达到77%。这一趋势的背后,是监管层对分红险演示利率的持续“降温”:演示利率上限已由3.9%下调至3.5%,行业2025年度实际分红水平指导区间约为3.2%。
瑞众人寿推出的“传世宝终身寿险(分红型)”正是顺应这一趋势的杠杆型分红终身寿险产品。与增额终身寿险侧重现金流规划不同,传世宝更侧重于“以小博大”——在投保初期即以合同约定锁定高额身故保障,同时通过增额红利机制实现保额的长期增长。搭配“金管家养老年金险(万能型,如意版)”,则形成“主险保障+万能增值”的双层结构。
二、投保方案基本信息
根据演示计划书,本方案的关键参数如下:
被保险人小瑞为40岁女性,选择传世宝(分红型)投保基本部分+可选部分,9年交费,每年保费6,330元,金管家趸交100元,犹豫期后追加0元。首年保费合计6,430元。经过9年交费期,合计已交保费为57,070元。
需要特别注意的是,本计划书仅演示“传世宝终身寿险(分红型)”及“金管家养老年金险(万能型,如意版)”的利益,且“金管家”部分在演示表中未单独列示万能账户价值,其利益已融入“合同总体生存利益”中综合呈现。
三、传世宝主险的保障结构
3.1 身故保障:差异化赔付比例
传世宝的核心保障功能体现在身故保险金的差异化设计。根据产品设计,18周岁后身故保险金采取“双轨制”赔付:取“已交保费×给付系数”与“基本保额”的较大值,再加上累积红利保险金额。给付系数分档为:18-40周岁160%,41-60周岁140%,61周岁及以上120%。
这种设计倾斜保护了作为家庭经济支柱的中青年群体。对于40岁女性被保险人而言,在41-60岁阶段享有140%的给付系数,意味着在缴费期内一旦发生极端风险,受益人可获得已交保费1.4倍的赔付,加上基本保额对应部分,杠杆效应显著。
3.2 增额红利:保额的复利增长机制
作为分红型产品,传世宝采用“增额红利”模式:年度红利以增加“累积红利保险金额”的方式派发,这部分增加的保额会进入下一年的分红基数,形成复利效应。此外,合同终止时还会以现金形式给付终了红利。
这一机制的核心价值在于:分红直接转化为保额的增长,而非现金分红。对于传承需求而言,保额的持续增长意味着身故保障的“抗通胀”能力——时间越久,累积红利保额越大,传承的资产规模也随之增长。
四、利益演示数据分析
4.1 生存利益与保费回收
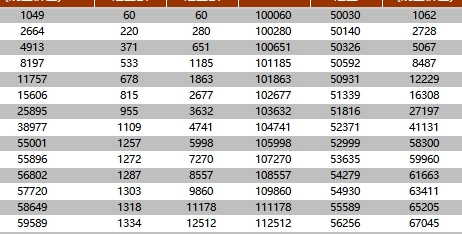
演示表展示了“合同总体生存利益”在1.0%和3.1%两档结算利率下的表现。这里的“合同总体生存利益”应理解为:主险现金价值与万能账户价值之和(即客户若选择退保可获得的总体金额)。
从数据看,回本周期值得关注:
第9年(49岁,缴费期满):合计已交保费57,070元,保证利益(1.0%档)生存利益为55,110元,生存利益/已交保费为0.97;红利利益(1.0%档)为58,409元,比例为1.02。即在红利利益下,第9年刚刚实现“回本”。
第11年(51岁):保证利益生存利益升至56,913元,比例为1.00;红利利益为61,774元,比例为1.08。此时保证利益也实现了回本。
这意味着,在红利利益演示下,该保单的回本周期约为9年(缴费期满当年);在保证利益下,回本周期约为11年。
4.2 长期增值表现
随着时间推移,生存利益的增长呈现稳步上升态势:
第20年(60岁):保证利益生存利益65,572元(保费倍数1.15),红利利益79,227元(1.39)。
第30年(70岁):保证利益76,052元(1.33),红利利益103,521元(1.81)。
第50年(90岁):保证利益93,152元(1.63),红利利益160,941元(2.82)。
第60年(100岁):保证利益96,841元(1.70),红利利益188,501元(3.30)。
在红利利益演示下,至100岁时,总体生存利益达到已交保费的3.3倍,体现了分红险长期持有的复利价值。但需要明确的是,红利利益演示基于精算假设,不代表实际收益,保单红利分配是不确定的,某些年度红利可能为零。
4.3 保证利益与红利利益的差距分析
从演示数据可以观察到一个显著特征:保证利益与红利利益之间的差距随时间推移而扩大。
第11年(51岁)时,保证利益56,913元,红利利益61,774元,差距约4,861元;至第60年(100岁)时,保证利益96,841元,红利利益188,501元,差距扩大至91,660元。这一差距的来源正是累积红利保险金额的复利效应。
这一特征揭示了分红险的本质:保证利益提供底线安全,红利利益提供长期增值潜力。客户在决策时,应以保证利益作为“最坏情况”的参考,将红利利益视为基于当前精算假设的乐观情景。
五、金管家如意版万能账户的角色
本计划书中,金管家(如意版)仅以趸交100元开户,犹豫期后追加0元。这一配置方式意味着万能账户在本方案中主要发挥“搭售”和“未来追加通道”的功能,而非主要的增值载体。
金管家(如意版)作为万能型养老年金险,其核心参数需以条款和当期公布为准。万能账户的真正价值在于:为客户提供一个保留追加资金权利的“蓄水池”。未来若客户有闲置资金(如年终奖、到期理财),可在犹豫期后追加进入万能账户,享受结算利率。但需注意,追加额度受投核保规则限制,且初始费用、领取费用、风险保费等都会影响实际收益。
六、产品组合的核心价值与适用场景
6.1 杠杆传承功能
传世宝的核心定位是杠杆型终身寿险。对于40岁女性,在41-60岁阶段享有140%的给付系数,意味着在家庭责任最重的时期,保障杠杆最为充分。这一设计精准匹配了“上有老、下有小”的中年群体的保障需求。
6.2 确定性与浮动性的平衡
该组合体现了分红险的核心逻辑:保证利益提供确定性底线,红利利益提供浮动增值空间。在当前利率下行、理财净值波动的环境下,这种“保底+浮动”的结构为客户提供了一种“下有保底、上不封顶”的资产配置选择。
6.3 目标客群画像
基于产品特征,该组合适合以下客群:
有传承需求的家庭:希望通过保险实现财富定向、私密传承
寻求保障杠杆的中年人群:在家庭责任高峰期需要高额身故保障
认可长期持有理念的投资者:愿意以时间换取复利增长空间
七、需要关注的风险与约束
分红的不确定性。演示表中的红利利益基于精算假设,不代表实际分红水平。2026年监管已将分红险演示利率上限下调至3.5%,并要求分红水平遵循“可持续”原则,不得“内卷式”抬高分红。客户应以保证利益为底线参考。
回本周期较长。在保证利益下,回本周期约11年,前9年为资金封闭期,中途退保将面临较大损失。该产品适合长期持有。
万能账户的非保证性。金管家(如意版)的最低保证利率以上的收益是不确定的,且追加资金可能面临初始费用扣除。当前结算利率不代表未来水平。
公司层面的考量。瑞众人寿自开业以来尚未对外发布年报与偿付能力报告,信息披露处于“静默期”。在利率下行、分红实现率分化的背景下,分红险的实际兑现能力高度依赖保险公司的投资能力和经营稳健性,这一点需要投保人给予充分关注。
八、总结
瑞众传世宝(分红型)搭配金管家如意版的组合,本质上是一种“杠杆保障+浮动增值”的长期规划工具。其核心价值不在于短期的现金回报,而在于:以确定的保费支出,锁定终身的高额身故保障;以增额红利的复利机制,对抗通胀对保额的侵蚀;以万能账户的灵活性,保留未来资金追加的空间。
在分红险演示利率全面“降温”的2026年,客户需要调整对分红险的收益预期。理解“保证利益是底线、红利利益是可能”这一核心逻辑,是做出理性决策的前提。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

