

标题
- 标题
- 内容

一份分红型终身寿险的利益演示表能告诉我们什么——瑞众传家宝(恒盈版,A款)保险计划深度解读
一、产品结构:主险为纲,万能账户为补充
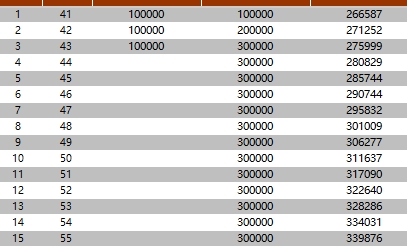
根据计划书披露,该保险产品计划由两部分构成:主险为"传家宝(恒盈版,A款)终身寿险(分红型)",保险期间终身,交费年期3年,年交保费10万元,基本保额266,587元;附加险为"如意宝(A款)养老年金保险(万能型)",以趸交方式投入100元,保险期间终身。首年保费合计100,100元。计划书特别说明,万能险追加需在犹豫期(10天)后进行,追加额度须满足销售规则;附加医保通(旗舰增强版)医疗保险在该案例中为0份,即未纳入保障组合。
这一结构的关键在于:主险承担终身身故保障与红利分配功能,万能账户则以极低门槛(100元)开通,为投保人未来可能的资金追加预留通道。计划书明确提示,本利益演示仅针对主险传家宝(恒盈版,A款)的利益,万能账户的实际结算利益取决于公司经营与结算利率,不在演示范围内。因此,阅读这份演示表时,应把注意力集中在主险的保证利益与红利利益两条主线上。
二、保证利益:写入合同的"底线"
保证利益是分红险的压舱石,不依赖公司经营状况,写入合同、刚性兑付。演示表显示:保单第1年,累计保费10万元,年度保额266,587元,保证现金价值仅24,243元,保证身故/全残保险金160,000元;第2年累计保费20万元,保证现金价值85,340元;第3年累计保费30万元,保证现金价值202,851元。
这里有两个细节值得注意。其一,身故保险金在交费期内按累计保费的160%给付(第1年16万元、第2年28万元、第3年42万元),体现了终身寿险在交费期内的杠杆保障功能——投保人缴纳30万元保费,获得42万元的身故保障,杠杆约为1.4倍。其二,第3年交费期满时,保证现金价值202,851元仍低于累计保费30万元,这意味着若仅看保证利益,前3年退保将产生约9.7万元的账面损失。这提醒投保人:分红型终身寿险是长期持有的金融工具,短期退保并不划算,资金规划应以中长期为前提。
进入第4年后,保证现金价值进入稳定增长通道:第4年247,332元(年增长率21.93%)、第5年292,089元(18.10%),此后每年以约1.72%的增速稳步攀升——第10年318,130元,第20年377,332元,第30年448,712元,第50年(被保险人90岁)达634,808元。需要说明的是,第4、5年的高增长率是交费期结束后现金价值"补涨"的结果,不宜简单年化外推;1.72%左右的稳定增速才是保证利益的常态水平。这一增速虽不惊艳,但胜在确定性——无论市场如何波动,这笔钱写在合同里,受法律保护。
三、红利利益:非保证的"弹性空间"
分红险的魅力与风险都在红利。演示表将红利利益分为两档:「保证+增额红利」与「保证+增额红利+终了红利」,清晰展示了红利的累积路径。
先看增额红利。第1年年度红利保险金额906元,累积红利保险金额906元;第2年年度红利2,140元,累积红利3,046元;第3年年度红利3,236元,累积红利6,282元。交费期结束后,年度红利稳定在3,200—3,400元区间并逐年小幅递增,累积红利随之滚雪球式增长:第10年30,045元,第20年67,626元,第30年109,968元,第50年(90岁)达211,424元。增额红利的作用是"增厚保额"——它以增加保险金额的方式分配,直接提升身故保障与现金价值,且已分配的增额红利不会因后续经营波动而减少。
再看含终了红利的总利益。终了红利在退保或身故时一次性给付,演示中从第2年开始出现(80元),此后逐年增长:第10年1,436元,第20年4,260元,第30年9,228元,第50年44,542元。将保证现金价值、增额红利现金价值与终了红利合并,即为"退保:现金价值"一列:第10年355,311元,第20年477,289元,第30年643,034元,第50年1,182,802元。以第30年(被保险人70岁)为例,累计保费30万元,含红利退保现金价值约64.3万元,约为累计保费的2.14倍;若持有至第50年(90岁),含红利现金价值约118.3万元,约为累计保费的3.94倍。
必须强调,红利利益部分属于非保证利益。计划书演示的红利水平基于公司精算假设,实际红利取决于分红保险业务的实际经营成果,某些年份可能为零。演示表中的数字是"情景模拟",不是"承诺收益"。投保人应将保证利益视为底线、红利利益视为弹性空间,避免以演示数字作为刚性预期。
四、保障功能:身故与全残的双重防线
终身寿险的核心功能是保障。演示表显示:交费期内(第1—3年),身故/全残保险金按累计保费的160%给付(16万、28万、42万元);交费期满后(第4—21年),保证身故保险金维持在42万元,而含增额红利的身故保险金逐步提升至43万余元;第22年(被保险人62岁)起,身故保险金转为与现金价值挂钩——保证身故保险金390,565元、含增额红利身故保险金501,462元,此后随现金价值逐年增长,至第50年(90岁)含红利身故保险金达1,182,802元。
这一设计体现了终身寿险"保障+积累"的双重属性:前期以保费杠杆提供身故保障,中后期随着现金价值积累,保障金额同步抬升。对于有财富传承需求的家庭而言,终身寿险的身故保险金具有定向给付、避免遗产纠纷的功能;对于注重长期资金安排的投保人而言,现金价值的稳健增长则提供了退保变现的灵活性(演示表设有"减保金额"列,但该案例中各年均为空,说明未演示减保操作)。
五、投保决策的几点提醒
综合这份演示表,可以提炼出几条对消费者有实际价值的提醒。
第一,认清"保证"与"非保证"的边界。保证现金价值与保证身故保险金是合同义务,1.72%左右的长期增速虽不高但确定;红利部分依赖公司经营,演示数字不能等同于实际收益。理性投保应以保证利益为主要决策依据,将红利视为锦上添花。
第二,重视持有期限。第3年交费期满时保证现金价值202,851元低于累计保费30万元,第5年保证现金价值292,089元仍略低于30万元,直到第6年(297,127元)才接近回本,含红利口径下第4年(256,507元)距回本尚有距离。这意味着前5—6年是"成本回收期",短期退保损失明显,投保资金应是长期闲置资金。
第三,理解红利的累积逻辑。增额红利以"增加保额"方式分配,累积红利保险金额从第1年的906元增长到第50年的211,424元,是时间复利与公司经营共同作用的结果;终了红利则在退保或身故时一次性兑现,两者共同构成含红利利益的"弹性部分"。
第四,关注产品组合的完整性。该计划中万能账户仅以100元开通,附加医疗险为0份,说明这是一份以终身寿险为主体的"纯储蓄保障型"方案。若投保人有医疗保障或养老金规划需求,需另行配置相应险种,不宜将本计划视为"全能型"方案。
第五,核实销售适当性。计划书载明"仅供内部交流使用",且提示"如出现#N/A显示,则该案例不可操作,请调整年龄、交费年期、保险期间数值"。消费者在投保前应向代理人索取正式条款、核实红利演示的假设基础,并结合自身年龄、健康状况、缴费能力与资金流动性需求作出判断。40岁女性、3年交、年交10万元的方案,适合有一定闲置资金、注重长期稳健与传承安排的人群;若缴费能力有限或短期有用款需求,则应调整交费年期或保费规模。
结语
这份利益演示表以翔实的数据展示了一份分红型终身寿险的完整利益图景:保证利益提供确定性底线,增额红利与终了红利提供向上的弹性空间,身故保障贯穿终身,现金价值随时间稳步积累。它既不是"高收益理财",也不是"纯消费型保障",而是一种以长期持有为前提、以确定性为底色、以分红为可能的财务安排。读懂演示表中的保证与非保证之分、回本周期与持有期限、保障杠杆与积累速度,远比记住某一年的演示数字更重要。对于40岁的小瑞而言,这份计划能否契合她的家庭财务目标,最终取决于她能否接受"长期锁定、稳健积累"的产品逻辑——而这,正是分红型终身寿险的本质所在。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

