

标题
- 标题
- 内容

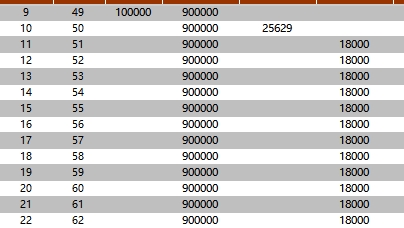
这份计划书的主角是"小瑞",一位40岁女性,有社会医保。她选择的方案是:主险福临门(庆典2.0版)年金保险,9年交,每年交10万元,保至105岁;同时搭配金管家养老年金保险(万能型,如意版),趸交100元开设一个万能账户;再附加一份医保通(旗舰增强版)百万医疗险。
首年保费合计100,100元(10万主险 + 100元万能账户开户费),9年累计投入主险保费90万元。
一句话概括这个组合的逻辑:用90万,换一份从50岁开始启动、可以陪伴终身、最迟到105岁画上句号的现金流;而中间所有没被领走的钱,自动进入一个复利账户继续增值。
主险负责"确定地给钱",万能账户负责"给出来的钱继续生钱",附加医疗险负责"大额医疗支出的兜底"。三者各司其职。
福临门庆典2.0版的利益结构非常清晰,只有三笔钱,而且全部是写进保险合同、不受任何市场波动影响的确定给付。
第一笔:特别关爱金——第10个保单周年日,一次性给付25,629元。
小瑞40岁投保,第10个保单周年日就是她50岁那年。这笔钱等于基本保额,也相当于她第一年保费(10万)的25.6%。它扮演的是"启动礼"的角色:在你刚交完所有保费的第二年、即将步入退休预备期的时候,先给一笔可感知的现金。
第二笔:年金——从第11个保单周年日(51岁)起,每年给付2%已交保险费。
这里要特别注意口径:是"已交保险费"的2%,不是保额的2%。已交保险费是90万元,所以每年固定给付 90万 × 2% = 18,000元。
这笔钱从51岁开始,一直给到保险期间届满之日(不含)为止。保至105岁,意味着年金给付到104岁,整整54年、54笔、合计97.2万元。它构成了退休后最稳定的"第二份工资"。
第三笔:满期金——生存至105岁,给付102%已交保险费。
90万 × 102% = 918,000元。注意它比已交保费多出2%,这2%是对"长命百岁"的额外奖励。
把三笔钱加总:25,629 + 972,000 + 918,000 = 1,915,629元。
是的,确定的生存总利益是1,915,629元,是累计保费90万元的2.128倍。这也是销售场景中最常被引用的那个数字——"交90万,确定拿回191万"。
如果说191万是远景,那么"回本速度"就是近景,而这恰恰是这份计划书里最容易被低估的亮点。
我们把前9年的现金价值(退保金)与累计保费做个对照:
保单年度末 | 年龄 | 累计保费 | 现金价值 | 现价/累计保费 |
1 | 41岁 | 10万 | 40,014元 | 40.0% |
3 | 43岁 | 30万 | 142,771元 | 47.6% |
5 | 45岁 | 50万 | 268,013元 | 53.6% |
7 | 47岁 | 70万 | 495,201元 | 70.7% |
8 | 48岁 | 80万 | 685,414元 | 85.7% |
9 | 49岁 | 90万 | 907,479元 | 100.8% |
关键节点在第9年末:小瑞49岁,刚刚交完最后一期10万元保费,累计投入90万,而此时保单的现金价值已经达到 907,479元,超过累计保费7,479元。
这意味着什么?缴费期满的当年,这份保单就已经"回本"了。 从这一刻起,她不再是被"套牢"的状态——哪怕未来有任何变故需要退保,拿回的钱也不会少于自己交进去的本金。而且第7、8年现金价值出现明显跳增(从56.1%一路冲到70.7%、85.7%),说明产品在缴费后期的价值释放是加速的。
对中年投保人群来说,这条"第9年即回本"的曲线,是比191万总额更实在的心理安全垫。
这里必须做一次诚实的换算。1,915,629元听起来很诱人,但这笔钱是分散在55年时间里陆续给付的:50岁给2.56万,51到104岁每年给1.8万,105岁再给91.8万。货币有时间价值,50年后的1.8万,购买力和今天的1.8万完全不是一回事。
我用这份计划书的实际现金流做了内部收益率(IRR)测算——把9年保费按时间折现,把所有给付按时间折现,求使净现值为零的那个年化利率:
· 主险确定现金流(年金逐年领取)的 IRR ≈ 1.76%
也就是说,如果小瑞把每年领到的年金都花掉、只保留满期金,这份保单的长期年化复利回报大约是1.76%。
这个数字需要放在语境里看:
它的优势是"确定"与"长"。 1.76%是写进合同的,无论未来市场利率跌到多少、银行定存降到1字头甚至更低,这个给付都不会变。而且它给付到105岁——本质上,它把"长寿导致钱不够花"这个风险转移给了保险公司。活得越久,领得越多,总额越接近甚至由于满期金的触发而超过191万。在利率长期下行的周期里,锁定一份跨越65年的确定现金流,本身就是有价值的。
它的短板也很直白:收益率不高。 单看数字,1.76%的长期复利并不亮眼,跑不赢很多人的心理预期。如果你追求的是资产增值率,年金险从来不是最优解;它解决的是"确定性"和"与生命等长的现金流",而不是"收益最大化"。
如果说主险是"水龙头",那金管家如意版万能账户就是"蓄水池"。它的运作机制值得拆开看:
开户: 趸交100元,初始扣费2元,进入账户98元。门槛极低,本质是开一个终身复利的账户。
自动转入: 主险给付的每一笔生存金,如果不领取,就自动转入这个账户。计划书里可以看到——第10年特别关爱金25,629元转入,初始扣费384元(约1.5%),实际进入25,245元;从第11年起,每年年金18,000元转入,初始扣费270元(同样1.5%),实际进入17,730元。
持续奖金: 转入的保费还有持续奖金回流(计划书显示第11年起每年约180元量级,年金转入后第15年起还有递增),相当于保险公司对"长期不领取"客户的额外回馈。
结算利率是双轨的: 计划书做了两套演示——最低保证利率1%(写进合同,无论如何不低于此),以及结息演示利率3.10%(基于当前结算水平的假设,不保证)。
演示表把两个利率下的账户价值并排列出,差异随时间被复利不断放大。我们看几个节点(以第10年特别关爱金进入账户后起算):
保单年度末(年龄) | 账户价值 @1%保证 | 账户价值 @3.10%演示 | 差额 |
第10年(50岁) | 25,354元 | 25,379元 | 25元 |
第14年(54岁) | 99,184元 | 103,800元 | 4,616元 |
第18年(58岁) | 170,774元 | 186,555元 | 15,781元 |
前几年差距很小,但到第18年,两者已经拉开1.57万元的差距,而这仅仅是开始。
我按同样逻辑把账户外推到105岁(年金和特别关爱金全部转入、不领取):
· 按1%保证利率:账户终值约133万元,叠加918,000元满期金,满期总利益约224.9万元,综合 IRR ≈ 1.51%
· 按3.10%演示利率:账户终值约264万元,叠加918,000元满期金,满期总利益约355.6万元,综合 IRR ≈ 2.28%
请注意一个反直觉的现象:不领钱、全进账户的"总金额"(224万 / 355万)远高于逐年领取的191万,但它的IRR(1.51% / 2.28%)未必同比例更高——在1%保证利率下,IRR甚至(1.51%)低于逐年领取的1.76%。原因很简单:钱全部压到最后时点才兑现,时间被拉长了。
这提醒我们一个核心原则:看保险利益,不能只看总额,必须看时间和收益率。 355万是"如果3.10%能维持65年"的假设,224万才是"合同保证"的底线。
另外还有一个细节:演示表显示,从第15年(55岁)起,金管家开始给付"养老年金"(1%演示下1,002元、3.10%演示下1,070元,逐年递增)。这是因为金管家本身叫"养老年金保险(万能型)",到达约定年龄后账户会按年给付养老年金,进一步强化了"终身现金流"的属性。
演示表还给出了身故或全残保险金,这是家庭的底线保护:
· 缴费期内(第1—8年): 身故/全残赔付基本等于累计已交保费(10万→80万),保证"本金无损";
· 第9年末: 907,479元(与现金价值一致,此时已超90万);
· 第10年末: 925,629元(含特别关爱金的影响);
· 第11年起: 918,000元(102%已交保费)。
也就是说,无论发生什么极端情况,这张保单至少会把"已交保费(甚至102%)"还给家人,不会出现"人没了、本金也没了"的亏损局面。对家庭经济支柱而言,这是一层朴素但重要的保障。
适合的人:
· 40—50岁、有一笔中长期不动用的闲置资金,希望为退休后建立"与生命等长"的现金流;
· 看重"确定性",不希望养老钱暴露在市场波动里;
· 家族有长寿基因,担心"活太久、钱不够",想让保险公司承担长寿风险;
· 已经配置了健康险、意外险,现在要补的是"养老现金流"这块拼图(本计划还附加了医保通旗舰增强版,医疗端也一并覆盖)。
要谨慎的人:
· 追求高收益、希望资金快速增值的人——1.76%的确定IRR不会让你满意;
· 未来10年内可能动用这笔钱的人——虽然第9年现金价值已回本,但前6年现价率仅40%—56%,早期退保损失明显;
· 没有配置健康险就先买年金的人——保障顺序错了;
· 把"3.10%演示利率"当成承诺的人。
第一,演示≠承诺。 计划书里白纸黑字写明:3.10%是"万能结息利益演示",只有1%是保证的。所有基于3.10%算出来的漂亮数字(355万总利益、2.28% IRR),都是假设而非合同义务。做决策时,请以1%保证利率下的224万为底线来思考。
第二,"2%已交保险费"是保费口径。 每年18,000元是固定的,不会随通胀调整。今天看1.8万/年是补充,30年后购买力会被稀释——这是固定给付型年金的固有属性,需要搭配其他资产来对冲通胀。
第三,计划书本身有假设前提。 表头已注明"基于月初投保、投保月天数30天计算",金管家追加从犹豫期后(10天后)起算,且追加额度需满足投核保规则。VIP积分(本单约9万积分,对应铂金VIP)属于增值服务权益,不影响保单利益。
回到小瑞的这张计划书:90万投入,换来的是第9年即回本的安全垫、50岁启动的25,629元关爱金、51岁起每年18,000元的终身现金流、105岁时918,000元的满期礼,以及一个最低按1%复利、演示按3.10%复利的万能增值账户。
它的确定性极强,流动性偏弱,收益率中等偏稳健。它不是一笔"赚快钱"的投资,而是一份"把未来的自己养起来"的契约——真正的价值不在191万这个总额,而在于无论未来利率如何变化、无论你活到80岁还是105岁,那笔钱都会按时到账。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

