

标题
- 标题
- 内容

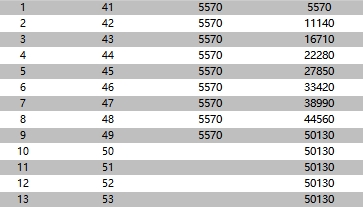
先把这份计划书剥开来看,它实际上是一个"三件套"的组合:
组成部分 | 角色 | 交费 | 关键数字 |
传世宝终身寿险(主险) | 定额终身寿,保身故 | 5570元/年 × 9年 | 基本保额10万,保终身 |
金管家养老年金险(万能型·至尊版) | 万能账户 | 趸交100元(追加0元) | 演示利率1.0%/3.1% |
附加医保通(旗舰增强版) | 1年期医疗险 | 1年交 | 不保证续保 |
被保险人是40岁女性,主险投保"基本部分+可选部分",9年交费、年交5570元,加上金管家趸交的100元,首年保费合计5670元,9年累计投入50230元。
一句话概括:这是一份以定额终身寿为主险、挂一个象征性万能账户、再附一年期医疗险的计划,投入约5万元,换取终身10万元的身故保障 + 一笔缓慢增长的现金价值。
理解它的关键,在于分清三件事:保障值多少、储蓄收益多高、流动性多差。下面逐层拆。
传世宝是传统的定额终身寿险(保额固定10万,不是近年流行的"增额终身寿")。它的现金价值走势有几个非常典型、也极容易被忽略的特征:
1. 交费期内现价极低,第7年才"跳"起来
第1年末现价仅903元,第6年末13500元,到第7年末突然从13500跳到22704(单年增长68%)。这种前低后跳的形态,是传统终身寿费用摊销结构的典型表现——前期保费大量被初始费用、佣金、风险保费吃掉。
2. 第9年交完费时,现价仍未回本
第9年末(49岁)累计交了50130元,现价48946元,还差1184元才回本,相当于97.6%。
3. 真正的回本点是第11年
第10年末现价49862元(仍略低于50130),第11年末(51岁)现价50791元,首次超过累计保费。也就是说,从40岁投保开始,这笔钱要"锁"满11年才不亏。
4. 回本之后,增长非常平缓
把现价拆成几段看年化增速:
· 51岁 → 60岁(9年):50791 → 59809,年化约 1.83%
· 60岁 → 70岁(10年):59809 → 71059,年化约 1.74%
· 70岁 → 82岁(12年):71059 → 84219,年化约 1.43%
注意这个趋势:越往后增速越慢。这与增额终身寿"现价按固定复利递增"完全不同,是定额终身寿的典型曲线——后期现价逐步向保额10万靠拢并趋缓。
计划书"利益一览表"最后一列给出的是"合同总体生存利益/合计已交保费"的倍数,到第30年(70岁)是 1.42倍。很多人看到"1.42倍"会觉得还不错——但这是总回报倍数,不是年化收益率,两者天差地别。
把"时间"这个变量算进去,用内部收益率(IRR)重新测一遍(按3.1%演示档、含金管家):
持有至 | 年龄 | 累计投入 | 生存利益 | 倍数 | 年化IRR |
第9年末 | 49岁 | 50230 | 49076 | 0.977 | -0.46% |
第11年末 | 51岁 | 50230 | 50930 | 1.014 | 0.20% |
第20年末 | 60岁 | 50230 | 59992 | 1.194 | 1.11% |
第30年末 | 70岁 | 50230 | 71307 | 1.420 | 1.35% |
结论非常直白:即使持有整整30年到70岁,这笔钱的年化复利也只有1.35%;再往后拉长到82岁(第42年),主险IRR也仅小幅升至约1.37%——因为后期现价增速已明显放缓,时间摊薄了收益。
对比一下这个数字的分量:1.35%的长期复利,低于同期银行长期定存、明显低于国债,也跑不赢多数稳健型理财,更不用说对冲通胀。如果把它当作养老金或教育金的主力来规划,购买力实际是缩水的。
这里必须说清一件事:主险现金价值是写进合同、确定保证的,这一点有它的价值——在利率长期下行的环境里,它提供的是"确定性",而不是"高收益"。但"确定"不等于"划算",1.35%的确定性,需要消费者自己判断值不值。
再看保障维度。这份计划累计投入50230元,身故赔付10万元,杠杆仅1.99倍——不到2倍。
这个数字意味着什么?对一个40岁女性来说,通常正处在家庭责任最重的阶段:子女教育、房贷、父母赡养。10万元的身故保障,在真实家庭责任面前几乎起不到替代收入的作用,可能只够覆盖几个月的家庭开支。
计划书里还有两个值得警惕的细节:
1. "意外身故保险金"5万元:表格中它与10万身故保险金并列,需确认是额外给付(意外身故共赔15万)还是包含关系——这直接改变保障额度,必须向代理人或条款核实。
2. 第42年(82岁)之后,意外身故保险金一栏变为空白:这暗示意外身故责任可能只保到某个年龄(如80岁)就终止。如果属实,高龄阶段的意外保障是缺失的。
而附加医保通(旗舰增强版)是1年期医疗险,计划书注明其保费为"首次投保或上一保险期间届满60日后重新投保"的费率。一年期医疗险的固有风险是不保证续保——产品停售、健康状况变化、发生理赔后,都可能影响续保。它不能替代一份保证续保的长期医疗险。
这是整份计划书里最值得玩味的一环。
金管家万能账户只趸交了100元,犹豫期后追加0元。结果就是:各年度"合同总体生存利益"仅比主险现价多出约100元本金及其极微薄的增值(第1年末账户价值约102元)。
更直观的证据是:1.0%与3.1%两档演示利率,到第30年末的生存利益差额仅115元(71307 vs 71192)。演示利率差了2.1个百分点,30年下来只差115元——因为本金太小,万能账户对整体收益的贡献几乎可以忽略不计。
这里有两个认知要纠正:
· 演示利率 ≠ 实际收益。万能险的1.0%、3.1%只是假设演示,真实结算利率每月浮动,真正有法律保障的只有保底利率(这个数字计划书没给,必须查条款)。
· 万能账户要"有用",前提是大额追加。目前0元追加的状态下,它更像是一个"预留入口"而非收益引擎。若未来真想用,需关注追加额度限制、手续费、领取限制与核保规则。
1. 前期退保是巨亏的
第1年末退保只能拿回903元,损失率83.8%;第3年损失率74.6%;即便第7年仍亏41.8%。这是一份流动性极差的资产,9年交费期内退保必然亏损。若交费期内发生收入中断,压力会非常大。
2. "月初投保、每月30天"只是精算假设
计划书注明基于月初投保、每月按30天计算。真实投保日若不同,实际数值会有细微出入。
3. 演示数据的性质要分清
主险现价是保证的;万能账户部分的演示利益是非保证的。计划书自己也标注"此计划书仅供内部交流使用",它不是合同,一切以保险条款和保单载明为准。
4. "#N/A"提示
计划书说明若出现"#N/A",则该案例不可操作。换言之,年龄、交费年期、保险期间的组合是有边界的,不是任意可调。
相对适合的人群:
· 已配足定期寿险、重疾险、百万医疗险等基础保障,保障缺口已补齐;
· 有一笔长期不动用的闲钱(能接受锁定10年以上),目标是做确定性传承或资产隔离;
· 看重终身寿给付确定、可指定受益人、定向传承的法律属性,而非收益高低;
· 有明确的身故保障 + 强制储蓄双重诉求,且对1.3%左右的长期收益有清醒预期。
不建议作为主力配置的人群:
· 保障缺口还很大的人:应先买高杠杆的定期寿险(同样保费可获得数倍于此的保额),而不是把预算压在2倍杠杆的终身寿上;
· 想靠它做养老/教育金主力的:1.35%的IRR难以承担这类长期目标;
· 短期可能用钱、收入不稳定的人:11年才回本、前期退保巨亏,流动性风险太高;
· 指望万能账户增值的人:100元本金下,演示利率高低毫无意义。
在签字前,建议把下面这些问题一次性问透,并要求对方给出条款依据:
1. 主险现金价值是否逐年写进合同? 每一年度的现价是否为保证数值?
2. 万能账户的保底利率是多少? 过往实际结算利率的历史数据如何?追加/领取的费用与限制?
3. 意外身故5万元,是额外给付还是包含在10万之内? 意外身故责任保障到多少岁终止?
4. 医保通(旗舰增强版)是否保证续保? 续保条件、停售后的处理、免赔额与报销范围?
5. 减保与保单贷款规则? 急用钱时能贷出多少现价比例、利率多少?
6. 若交费期内收入中断,有哪些应对机制? 是否有减额交清、自动垫交等条款?
这份"瑞众传世宝 + 金管家至尊版"计划书,本质是一份保障额度偏低、储蓄收益温和、流动性很差的传统终身寿组合:投入5万元,换回终身10万元身故保障(不到2倍杠杆)与一条年化1.3%~1.4%、11年才回本的现金价值曲线;而挂着"至尊版"名头的万能账户,在100元本金下几乎不改变任何结果。
它并非"不好",而是极其挑人:只有在基础保障已经配足、且有一笔真正长期闲置资金、明确追求确定性传承的前提下,它才说得通。若你是被"1.42倍""终身保障""万能复利"这些字眼打动,那么请先记住那个被隐藏在倍数背后的真实数字——年化1.35%。
保险的第一步永远是"保障足额、杠杆够高",而不是"带储蓄、能返钱"。把顺序搞对了,这份计划书的价值才能真正被衡量。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

