

标题
- 标题
- 内容

信泰如意福(顺遂)两全保险(分红型)利益演示解读——一份趸交型分红两全保险的全面剖析
引言:读懂一份建议书,读懂一款产品
在人身保险市场上,分红型两全保险一直是兼具保障与储蓄功能的重要品类。信泰如意福(顺遂)两全保险(分红型)作为一款趸交、五年期、面向中年群体的两全保险产品,其建议书与利益演示表浓缩了大量关键信息。
需要首先强调的是:本建议书明确标注"仅供内部交流使用",且利益演示基于公司精算及其他假设,不代表公司历史经营业绩,也不代表对未来经营业绩的预期。
一、产品定位与基本信息:趸交五年期的两全保险
从险种基本信息来看,该产品名称为"信泰如意福(顺遂)两全保险(分红型)",交费年期为趸交,即一次性缴清全部保费;保险期间为五年;年交保费100,000元;基本保额103,425元。首年保费合计同样为100,000元。这意味着投保人只需在投保时一次性支付10万元,即可获得为期五年的保险保障与满期给付权益。
所谓"两全保险",是指被保险人在保险期间内身故可获得身故保险金,若生存至保险期间届满则可获得满期保险金,即"生死两全"。本产品的保险期间仅为五年,属于短期两全保险,其储蓄与资金规划属性较为突出。基本保额103,425元略高于所交保费100,000元,这一差额体现了产品在满期给付上的基本设计逻辑。
被保险人信息显示:性别男,年龄40岁。40岁正值中年,通常处于家庭责任较重、同时开始进行中长期资金规划的阶段。趸交10万元、五年期的产品结构,适合有闲置资金、希望在较短时间内实现资金稳健安排的人群。销售人员信息(姓名wang、业务代码9876、办公地址hangzhou等)属于建议书模板中的示例性填写内容,实际使用时应由销售人员如实填写。
二、利益演示表的结构与关键数据
利益演示表以保单年度为轴,列出了第1至第5个保单年度的期末年龄、年交保险费、累计已交保险费、身故保险金(保证利益与红利利益)、当年度红利、累积红利(保证利益与红利利益)、满期保险金以及现金价值(退保金)等栏目。以下逐项解读。
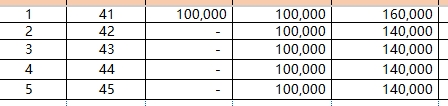
保费与年龄。 第1保单年度期末年龄41岁,年交保险费100,000元,累计已交保险费100,000元;第2至第5保单年度不再缴费,累计已交保险费维持100,000元。这清晰体现了趸交的特点:缴费义务在首年即已完成。
身故保险金。 第1保单年度保证利益下的身故保险金为160,000元,第2至第5保单年度为140,000元。可以看到,首年身故保险金高于后续年度,这是短期两全保险常见的阶梯式身故给付设计。演示表中"红利利益"栏下的身故保险金以"-"表示,说明该演示未单独列示含红利情况下的身故给付数值,读者不应自行推算。
当年度红利与累积红利。 这是分红型产品的核心看点。演示显示:第1保单年度当年度红利1,165元,累积红利1,165元;第2年当年度红利1,184元,累积红利2,369元;第3年当年度红利1,204元,累积红利3,614元;第4年当年度红利1,225元,累积红利4,902元;第5年当年度红利1,246元,累积红利6,234元。五年累计红利合计6,234元,当年度红利呈逐年小幅递增态势,累积红利则逐年累加。需要特别注意的是,这些红利数值均属于非保证利益,是基于精算假设的演示结果,实际红利可能高于、低于甚至为零。
满期保险金。 第5保单年度满期保险金为103,425元,与基本保额一致。这意味着若被保险人生存至五年期满,可领取103,425元满期金,相较于100,000元保费,保证部分的满期收益为3,425元。若叠加演示的累积红利6,234元,则红利利益下的合计领取可达约109,659元。但再次强调,红利部分不确定。
现金价值(退保金)。 第1保单年度现金价值92,920元,第2年95,442元,第3年98,032元,第4年100,692元,第5年以"-"表示(因满期给付取代退保价值)。现金价值逐年上升,第4年末突破10万元保费线。这一数据对投保人具有重要意义:若在保险期间内退保,领取的是现金价值而非已交保费,前几年退保可能面临本金损失。例如第1年末退保仅得92,920元,低于所交的100,000元。
三、风险提示:分红险的"保证"与"非保证"
建议书中的风险提示部分是理解本产品的关键。提示明确指出:本产品为分红型保险产品,保单持有人可以保单红利的形式享有保险公司分红型保险产品的盈余分配权;未来的保单红利为非保证利益,其红利分配是不确定的,保单的红利水平是不保证的,在某些年度红利可能为零。
进一步看,利益演示基于公司的精算及其他假设,不代表历史经营业绩,也不代表对未来经营业绩的预期。演示中的身故保险金、当年度红利、累积红利、满期保险金和现金价值均为各保单年度末的金额。演示的红利分配比例为70%,可分配盈余仅来源于利差——这一点尤为重要,说明该产品的红利来源相对单一,主要取决于实际投资收益率与预定利率之间的差异,而非费差、死差等全部盈余来源。演示还假定未发生基本保险金额变更、无保单贷款、无欠交保险费或其他未还清款项;累积红利的累积利率假设为年利率1.75%,实际公布的红利累积利率可能高于或低于该水平;所有数值均为实际取整所得,与实际数值可能略有差异。
这些提示共同指向一个结论:演示表中除身故保险金(保证利益部分)、满期保险金和现金价值等保证项目外,红利相关数值均具有不确定性。投保人在阅读时应将保证利益与非保证利益严格区分,不宜将演示红利视为确定收益。
四、使用规范与操作要点
建议书开头列出了详细的使用说明,这些内容虽属操作层面,却直接关系到建议书的准确性与专业性。首先,应在表中黄色区域按照从左到右、从上到下的顺序输入相应内容;输入数值(特别是附加险)后需耐心等待EXCEL右下方运算进度条完成运算;如底部出现"特别提示"字样,应根据提示完善后再进入建议书。这些要求提示使用者:该建议书是一个带有公式运算的电子模板,输入顺序与运算完成状态会影响结果的准确性。
在格式方面,为使计划书更美观,应安装"微软雅黑"字体,推荐电脑安装OFFICE2007;打印时建议设置A4纸、横版、页眉页脚0.8、左右页边距0.2、上下页边距1。这些细节虽小,却体现了建议书作为对外展示材料的规范性要求。最后,"本计划书仅供内部交流使用"的声明再次划定了使用边界,提醒使用者不得将其作为对外承诺或宣传材料随意传播。
五、综合解读:一份演示表能说明什么、不能说明什么
综合来看,这份利益演示表能够说明的是:在趸交10万元、五年期的设定下,被保险人在第1至第5保单年度的身故保证给付分别为160,000元、140,000元、140,000元、140,000元、140,000元;生存至满期可领取满期保险金103,425元;各年度现金价值从92,920元逐步升至100,692元;在演示假设下,五年累积红利为6,234元。这些数据勾勒出产品"保障+储蓄+分红"的基本轮廓。
但它不能说明的是:未来实际红利水平、保险公司的真实经营业绩、投保人的实际收益高低。红利分配比例70%、可分配盈余仅来源于利差、累积利率假设1.75%等参数均为演示设定,实际结果取决于公司未来经营状况。此外,演示未列示红利利益下的身故保险金数值,也未考虑保单贷款、保额变更等情形,读者不宜对这些空白栏目作过度推断。
从产品适配性角度观察,趸交10万元、五年期的结构决定了其流动性特征:前期退保现金价值低于保费,适合资金在五年内无迫切使用需求的人群;40岁男性被保险人的设定,则指向中年群体的中长期资金安排需求。但任何投保决策都应结合个人财务状况、风险承受能力与保障需求综合判断,并以正式保险合同条款为准。
结语
信泰如意福(顺遂)两全保险(分红型)的单机利益演示表,是一份信息密度较高的专业材料。它既展示了保证利益下的身故给付、满期给付与现金价值,也呈现了非保证的红利演示;既提供了产品的基本轮廓,也通过风险提示划清了确定与不确定的边界。读懂这份演示表的关键,在于始终牢记"红利非保证"这一核心前提,将演示数值视为假设情景而非收益承诺。唯有如此,才能在纷繁的数字中保持清醒,让保险真正服务于个人的长期财务规划。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

