

标题
- 标题
- 内容



讲产品之前,先把场景讲透。所有促成动作都建立在一个共识上:钱放在银行,利息只会越来越低,而且低多久是未知数。
打开手卡第一张,直接给客户看当前的市场利率:招行、工行的大额存单,20万起存不过1.55%,50万门槛也就1.6%;而5年期定存更低,只有1.3%左右。100万放银行,20年累计利息二三十万,平均一年一万多。更关键的是——5年存单到期后还要再转存,那时的利率只会更低。利率下行是趋势,不是周期。
这就是"挪储"窗口期的底层逻辑。客户不是不需要存钱,而是需要一个能锁住利率、又能随时取用的地方。泰康开门红推出的鑫享世家2027尊享版(分红型),正是按这个逻辑设计的:趸交3年回本、3年交第4年回本、5年交第5年回本,回本之后年年3%+复利增值(演示口径),终身锁定。回本不是锁死一辈子,而是"本回来了,收益继续跑,要用钱随时支取"。
一句话定调:短期比5年定存高,长期可超3%,限时限量,就卖几天。
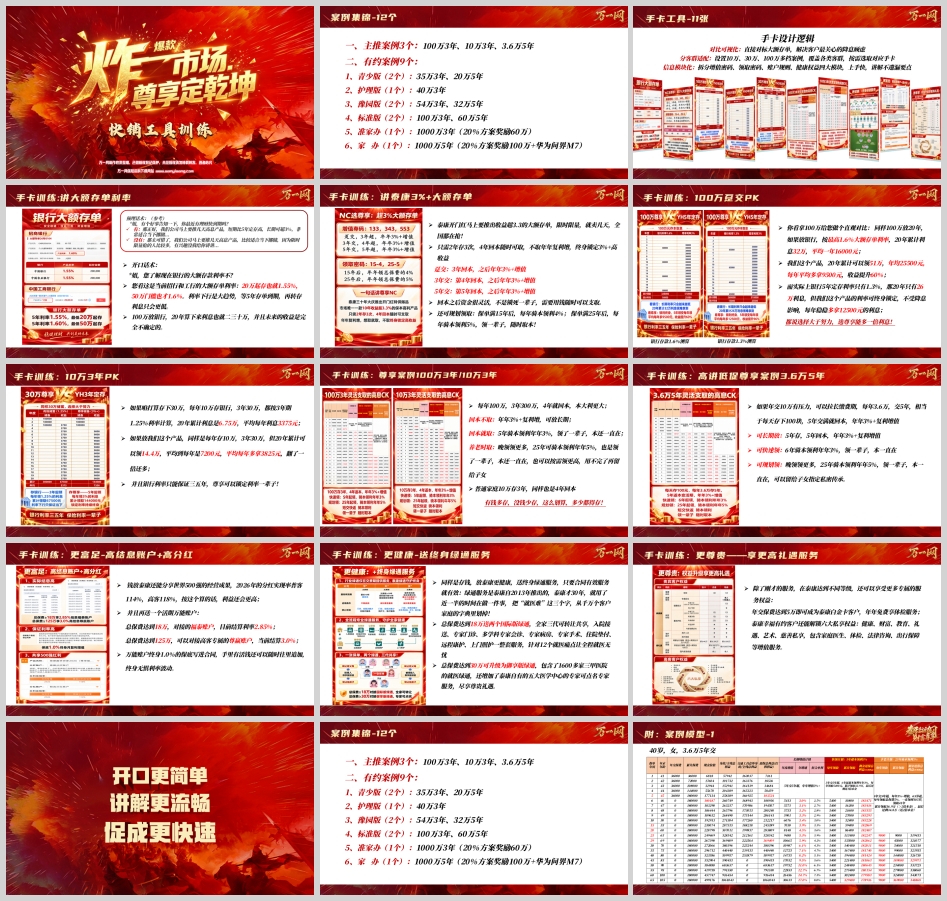
手卡的设计逻辑有三条:对比可视化(直接对标大额存单,解决降息顾虑)、分客群适配(10万/30万/100万多档案例,按需取用)、信息模块化(增值密码、领取密码、账户规则、健康权益四大模块,讲不漏、学得会)。
开口话术要轻,不能一上来就推销:
"*姐,您了解现在银行的大额存单利率不?您看,20万起存1.55%,50万门槛也才1.6%。100万放银行20年,利息也就二三十万,未来的收益完全不确定。"
预埋话术则是在正式开卖前先"埋种子":
"*姐,有个好事提前告诉您,您最近有理财快到期吗?"
有:"那正好,我们公司马上要推几天高息产品,短期比5年定存高、长期可超3%,非常适合当下挪储……"
没有:"那太可惜了,我们公司马上要推几天高息产品,比较适合当下挪储。因为限时限量,抢的人比较多,您有兴趣我给您讲讲?"
这是整套手卡的核心句,必须背熟:
"泰康开门红马上要推出收益超3.3的大额存单,限时限量,就卖几天,全国都在抢!只需存3次,4年回本随时可取,不取年年复利增,终身锁定3%+高收益。"
三种交法对应三种回本节奏:
交法 | 回本 | 之后 |
趸交 | 3年回本 | 年年3%+增值 |
3年交 | 第4年回本 | 年年3%+增值 |
5年交 | 第5年回本 | 年年3%+增值 |
回本后资金很灵活,不是锁死一辈子,需要用钱随时可以支取。
客户最关心"钱怎么回来",手卡给出三条路径:
· 可长期放:不取,年年3%+复利增值,本大利更大;
· 可快速领:回本后即可按规则骑本领利,年年3%,领一辈子,本金一直在;
· 可规划领:晚领领更多,保单满25年后骑本领利年年5%,领一辈子,本还一直在,用不完再留给子女,可指定私密传承。
100万趸交PK:同样100万放20年,银行按1.6%算,20年累计利息32万,年均1.6万;本产品20年累计可领51万,年均2.55万,每年多拿9500元,收益提升60%。若按银行5年定存1.3%算,20年只有26万利息,差距拉到每年12500元——都说选择大于努力,选尊享能多一倍利息。
10万3年PK:每年10万、3年30万,按3年期1.25%算,20年累计利息6.75万,年均3375元;本产品20年累计可领14.4万,年均7200元,平均每年多拿3825元,翻了一倍还多。更关键的是:银行利率只能保证三五年,尊享是锁定一辈子。
更富足——高结息账户+高分红。 钱放泰康还能分享世界500强的经营成果(2026年分红实现率普客114%、高客118%,按此测算利益还会更高,分红不保证)。同时可对接活期万能账户:总保费达18万对接福泰账户,目前结算利率2.85%;总保费达125万对接高客专属尊赢账户,当前结算3.0%。万能账户终身1.0%保底写进合同,手里的活钱还能随时追加,终身无惧利率波动。
更健康——送终身绿通服务。 同样是存钱,放泰康更健康。绿通服务自2013年推出,泰康成立30年,近一半时间都在做一件事:把"就医难"从客户家庭的字典里划掉。总保费达18万送两个国际版绿通,全家三代可转让共享,覆盖入院接送、专家门诊、多学科会诊、专家病房、专家手术、住院垫付、远程康护、上门照护,针对12个就医痛点全程无忧;总保费达30万升级御享版绿通,含1600多家三甲医院,还能点名泰康五大医学中心的专家。
更尊贵——享更高礼遇。 年交保费达5万即成泰康白金卡客户,年年免费体检;幸福有约客户解锁六大私享权益——健康、财富、教育、礼遇、艺术、慈善,含家庭医生、体检、法律咨询、出行保障等。
案例集锦分两类:主推3个(覆盖最广的三类客群)+有约9个(青少、护理、豫园、标准、准家办、家办,绑定不同权益场景)。选案例的原则是——先定客群,再定金额。
① 100万3年(50岁女,累计300万):第4年退保总利益304.77万,已超本金;75岁起每年领15万(总保费5%),领到105岁累计领465万(超1.6倍本金),最后还剩596万(近2倍本金)。适合有300万级闲置资金、关注养老现金流的高净值客户。
② 10万3年(40岁女,累计30万):第4年30.5万回本;65岁起每年领1.5万,累计领61.5万(超2倍本金),最后还剩62.9万(2倍本金)。适合普通家庭的中长期储蓄,门槛低、压力小。
③ 3.6万5年(40岁女,累计18万):每天存100块,5年交满即回本(18.35万),65岁起每年领9000元,累计领36.9万(超2倍本金),最后还剩34.8万(近2倍本金)。这是"高讲低促"的落点——客户对10万有压力时,就拉长缴费期。
青少版(给孩子存)
· 35万3年(5岁女,105万):第4年回本,孩子30岁起每年领5.25万,领到105岁累计399万(3.8倍本金),还剩302万(2.87倍本金)。
· 20万5年(5岁女,100万):第5年回本,30岁起每年领5万,累计380万(3.8倍本金),剩243万(2.4倍本金)。
给孩子存的核心卖点是时间的复利——同样的钱,早存20年,结果是几倍之差。
护理版(40万3年,50岁女,120万):第4年121.9万回本,75岁起每年领6万,累计186万(1.55倍本金),剩238万(近2倍本金)。对接护理权益,主打"有钱养老、有人照护"。
豫园版(养老社区对接)
· 54万3年(50岁女,162万):75岁起每年领8.1万,累计251万,剩322万。
· 32万5年(50岁女,160万):75岁起每年领8万,累计248万,剩299万。
标准版
· 100万3年(50岁女,300万):同主推①口径。
· 60万5年(50岁女,300万):第5年305.5万回本,75岁起每年领15万,累计465万,剩561万。同样的300万总保费,5年交每年压力减半,适合现金流平滑的客户。
准家办(1000万3年,50岁女,3000万):75岁起每年领150万,累计4650万,剩5967.5万,另有20%方案奖励60万。
家办(1000万5年,50岁女,5000万):75岁起每年领250万,累计7750万,剩9352.4万,另有20%方案奖励100万+华为问界M7。
家办级案例的讲解重心不是收益表,而是家族传承、私密指定、权益叠加与服务体系——钱只是载体,安排才是价值。
第一斧:高讲低促。 先讲100万3年的完整图景建立价值锚点,客户说压力大,立刻降到3.6万5年——"相当于每天存100块"。这句话的杀伤力在于把大额决策拆成了日常成本。
第二斧:对号入座。 有钱多存、没钱少存,多少都得存。有孩子的讲青少版,有养老焦虑的讲护理版/豫园版,有传承需求的讲家办版。客户买的从来不是产品,是自己那张表里的那几行数字。
第三斧:限时增压。 开门红产品限时限量、就卖几天、全国在抢——紧迫感来自真实的时间窗,不讲虚假稀缺,讲真实的额度与节奏。
常见异议这样接:
· "万一以后利率涨回来呢?"——利率上行你随时可以支取,回本后资金灵活,不会因为锁定而错过机会;而下行时,别人跌你不动。
· "分红不确定怎么办?"——如实说明分红不保证,但演示口径已基于公司近年实现率水平;且账户有终身1.0%保底写进合同,下有底、上有空间。
· "急用钱怎么办?"——回本后可随时支取,不是锁死一辈子;未回本阶段退保有损失,需用钱可讲清现金价值表。
这套工具再熟练,有三条底线不能破:
1. 分红与结算利率均为非保证利益。3%+、3.3%、实现率114%/118%、万能账户2.85%/3.0%均属演示或当前水平,不代表未来承诺,讲解时必须用"演示口径""当前结算"表述,不得说成"确定收益"。
2. 现金价值表是唯一硬依据。回本时间以合同现金价值(含红利演示)为准,早期退保有本金损失,必须向客户明示。
3. 如实告知与犹犹豫期不可省略。健康告知、投保年龄、职业类别影响核保与权益;客户享有犹豫期,讲解时应主动说明。
手卡是你的拐杖,不是你的嘴。 11张卡解决的是"讲不漏、讲不乱",12个案例解决的是"讲得准、讲得像他"。当利率、回本、领取、权益四条线能在三分钟内讲清楚,促成就是自然而然的事。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号