

标题
- 标题
- 内容

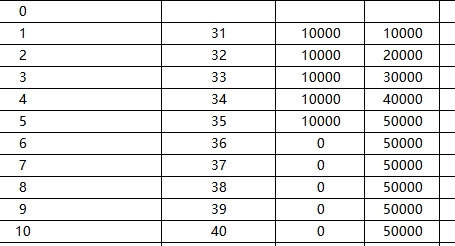
拿到一份利益演示表,第一件事不是看收益,而是还原它背后的投保设定。从表格首行可以读出:被保险人投保时30周岁(第1保单年度末31岁),年交保费1万元,交5年,累计保费5万元,对应的基本保险金额45195元,红利领取方式选择的是交清增额(即红利不领现金,直接买成新增保额),演示一直推演到第64保单年度末、被保险人94岁。
这个设定很典型——5万总投入、中等期限缴费、长期持有到终身,是典型的"储蓄型增额终身寿"用法。理解了这层,表里那二十多列数字就有了一条主线:5万块钱进去,在不同年份拿出来能变成多少钱、身故能赔多少钱。
这张表最核心的结构,是把利益劈成了"基本保额对应项"和"交清增额对应项"两大部分。前者是写进合同的保证利益,后者是保险公司的红利演示,文案里每一处都老老实实标注了"(红利利益演示)"——这个标注本身就是监管要求的合规提示:红利是不保证的。
先看保证的那一半。第1年度末现金价值1713元,第5年度末49183元,第6年度末50024元。也就是说,不含一分钱红利,这笔钱要到第6个保单年度末才刚刚超过累计已交的5万元保费;如果把红利演示算进来,第5年度末退保总利益50958元,交费期满当年即回本。这是这张表第一个值得记住的数字:保证回本在第6年,演示回本在第5年。
再看长期曲线。保证部分的现金价值从1.7万一路爬到94岁时的136019元;而含红利演示的退保总利益,第30年(60岁)105480元、第40年(70岁)141403元、第50年(80岁)189563元、第64年(94岁)285738元,分别是累计保费的2.11倍、2.83倍、3.79倍和5.71倍。
但"倍数"这种说法最容易制造错觉,因为它把时间维度抹平了。真正该看的是内部收益率(IRR)。
按"每年年初交1万、共交5年,第N年度末一次性退保"的现金流测算,结果如下:
持有至 | 年度末年龄 | 保证退保金 | 保证IRR | 含红利退保金 | 含红利IRR |
第10年 | 40岁 | 53,523 | 0.85% | 58,883 | 2.06% |
第20年 | 50岁 | 63,464 | 1.33% | 78,730 | 2.55% |
第30年 | 60岁 | 75,424 | 1.48% | 105,480 | 2.70% |
第40年 | 70岁 | 89,707 | 1.55% | 141,403 | 2.77% |
第50年 | 80岁 | 106,696 | 1.59% | 189,563 | 2.81% |
第64年 | 94岁 | 136,019 | 1.63% | 285,738 | 2.85% |
这组数字把产品的性格暴露得很彻底:保证部分是一条极度平缓的曲线,长期IRR收敛在1.6%左右;而演示红利把整体收益抬升到2.8%附近,且越到后期,红利的贡献越大。
为什么保证IRR只有1.6%?看"有效保额"那一列就明白了:基本保额从45195元起步,每年按约1.75%复利递增(第2年45986元,比值1.0175)。这正是当前分红型人身险预定利率上限1.75%的直接体现——保证利益的底盘就是1.75%,扣掉前期费用摊销后,客户实际拿到的IRR略低于1.75%,这条铁律不会因公司而异。
换句话说:买这类产品,保证收益的上限在投保那一刻就已经写死了。你真正在赌的,是那部分"1.75%以上"的红利。
交清增额的本质,是把每年宣告的红利当作趸交保费,为保单追加一小块新的保额;这块新保额又会在下一年产生自己的红利,形成复利叠加。
表格把这个过程拆得很细:"当年度末红利金额"第1年95元、第2年217元、第3年343元,逐年递增;"当年度初新增交清增额基本保额"第2年94元、第3年212元、第4年329元——注意这个一年时滞:第1年度末宣告的95元红利,要到第2年度初才转化为94元新增保额。
累积效应非常可观。累积交清增额基本保额第10年3949元、第30年17258元、第50年34146元,到第61年度末(91岁)达到45309元,首次反超原始基本保额45195元,第64年末进一步增至48618元。从现金价值看,增额部分占总退保利益的比重,第10年只有7.9%,第30年27.3%,第50年42.5%,到第64年达到51.2%——持有半个世纪以上,红利累积出的价值将超过本金部分的一半。
这就是交清增额与现金分红最本质的区别:现金分红把红利"提走",交清增额把红利"留在保单里继续生息"。代价是流动性更差——红利一旦变成保额,就不能再直接取现,只能通过减保或退保变现。
"当年度末基本保额对应的身故/全残给付金额"这一列,呈现清晰的三段式:
· 第1—11年:已交保费的160%。第1年16000元(1万×160%)、第5年80000元(5万×160%)。这是未成年/青壮年段的"杠杆期",即使只交了1万,身故也赔1.6万。
· 第12—25年:已交保费的140%,即70000元。比例随年龄下调。
· 第26年起:等于当年度现金价值。第26年现价70369元首次超过70000元,此后身故给付与退保金完全重合,杠杆归零。
这个切换点值得警惕:大约从56岁(第26年度末)开始,这份保单在身故维度上已经不再是"保障",而纯粹是一笔储蓄。此时身故赔付与退保拿钱没有区别,你为"身故保障"支付的隐性成本已经不再换来任何额外杠杆。
此外还有一项"交通工具意外身故/全残给付",固定额外给付基本保额45195元,但到第51年度末(81岁)突然归零——即这项责任只保到80周岁。用表格语言说,第50年还是45195元,第51年直接变0。这是一个容易被忽略的责任断点。
表格里有两组关于变现的列,含义完全不同:
· "减保可领取最高金额":第30年仅15085元,恰好是当年度现金价值75424元的20%。这不是巧合,而是条款与监管对减保的约束——每个保单年度减少的基本保额之和,不得超过合同生效时基本保额的20%。由于现金价值与保额同比例,实际效果就是每年通过减保最多只能取出约20%的现金价值。
· "退保可领取最高金额":第30年75424元,即全额现金价值,不受20%限制,但代价是合同终止。
这一对比极其重要。很多销售话术强调"减保灵活、随时取钱",但真实规则是:想通过减保把全部现金价值拿出来,理论上至少需要分5个保单年度操作;若急需用钱,只能退保(保单结束)或保单贷款(通常可贷现价的80%,表中未演示)。第1年度末退保总利益仅1808元,只相当于已交1万保费的18%,前3年的退保损失是毁灭性的。
所以这张表给出的流动性画像很明确:这是一笔锁定10年以上才谈得上"划算"的钱。
既然保证部分只有1.6%,那么整个产品的吸引力几乎全押在红利上。做一次敏感性测算(以红利部分按比例打折):
· 第30年(60岁):红利实现率100%→105480元(IRR 2.70%);70%→96463元(2.37%);50%→90452元(2.14%);0%→75424元(1.48%)。
· 第50年(80岁):100%→189563元(2.81%);70%→164703元(2.51%);50%→148130元(2.29%);0%→106696元(1.59%)。
可以看到,即使红利实现率打对折,长期IRR仍有2.1%—2.3%,高于保证部分;但如果红利长期为零,这份保单就退化成一笔年化1.5%左右的超长期存款,吸引力大幅下降。近年来在监管"限高"导向下,行业分红实现率整体趋于理性、普遍出现不同程度的下调,这个变量必须被计入决策,而不能默认演示利益等于到手利益。
适合的画像:手上有一笔5—10年甚至更长时间不会动用的闲钱;已经配齐重疾、医疗、意外、定寿等基础保障,不需要靠这份保单解决杠杆问题;看重的是确定性、强制储蓄、资产传承与定向给付,能接受年化2%—3%的长期收益水平。
不适合的画像:三五年内可能买房、装修、育儿、创业需要动用这笔钱的人(前期退保损失巨大);指望它做高收益理财的人(IRR上限摆在那里);把它当"保障型保险"买的人(56岁后身故杠杆归零);以及被"5.71倍""189563元"这类数字打动、却忽略了70年时间跨度的人。
把这张表从头读到尾,最该记住的不是94岁时那串285738元,而是三个更朴素的事实:保证回本在第6年、保证IRR长期约1.6%、以及每年减保最多只能取现价的20%。红利演示中的美好数字,是"如果保险公司投资运作达到演示假设"的情形,它有可能兑现,也可能打折,甚至可能为零。
对分红险而言,正确的问题从来不是"演示表上写多少",而是"最差情形下我能接受什么"——如果最差情形(红利为零、IRR约1.5%、持有20年以上)你依然能接受,那这份保单才真正适合你。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

