

标题
- 标题
- 内容

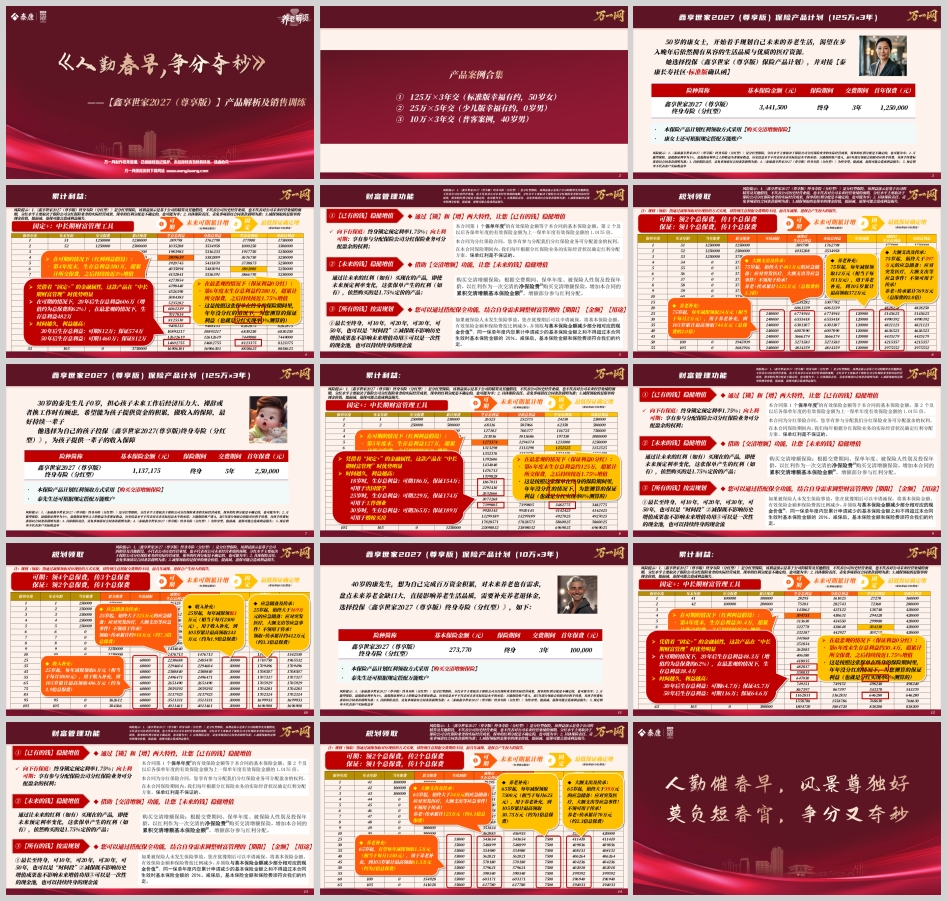
一份产品案例合集,最有价值的地方从来不是数字本身,而是数字背后那套可以被复用的逻辑。鑫享世家2027(尊享版)终身寿险(分红型)给出了三个跨度极大的样本:50岁女性的125万×3年、0岁男童的25万×5年、40岁男性的10万×3年。三张保单,三种人生阶段,却指向同一件事——用"固定+"的结构,把不确定的未来,变成可规划、可领取、可传承的现金流。
在讲案例之前,必须先把产品的三层结构讲透,否则后面所有的数字都只是空中楼阁。
第一层是"向下有保底"。 产品的预定利率为1.75%,终身锁定。这是写进合同的确定部分,也是整套方案的地板。无论未来市场利率如何下行,这张保单的保证利益都按这一利率累积——这正是低利率时代最稀缺的东西:一份跨越几十年的确定性。
第二层是"向上利可期"。 作为分红型保险,保单持有人享有参与分配保险公司分红保险业务可分配盈余的权利。演示中的"红利利益假设"对应近3%的长期增值,与保证部分的1.75%之间约有1.25个百分点的差额,这个差额就是分红的贡献。但它不是承诺,分红可能为零。
第三层是"交清增额"带来的锁定效应。 本产品计划的红利领取方式采用"购买交清增额保险",也就是说,未来的红利(如有)不是现金落袋,而是直接转化为新增保额。其精妙之处在于:即使未来预定利率下调,这张保单产生的红利,依然购买的是今天这张1.75%定价的产品。 用今天的定价,锁住未来的钱——这是"固定+"最核心的一句话。
第四层则是减保规划。通过减保领取现金价值,客户可以自行调整财富管理的"期限、金额、用途":可以是10年、20年、30年、50年,也可以是一个"时间段";可以是一次性现金池,也可以是持续终身的现金流。减保不影响历史增值成果,也不影响剩余部分的未来增值。
康女士50岁,总保费375万元,基本保险金额344.15万元,对接泰康长寿社区标准版确认函,红利方式为交清增额,可搭配万能账户。
先看回本节奏。 在红利利益假设下,第4个保单年度末(54岁)生存总利益380.96万元,超过累计所交保费375万元;在分红为零的最悲观假设下,第6个保单年度末(56岁)生存总利益380.2万元,同样超过本金。这意味着:即便极端假设,回本也在6年内完成。
持有年限 | 年末年龄 | 可期(红利假设) | 保证(0分红) |
20年 | 70岁 | 606.1万 | 482.8万 |
30年 | 80岁 | 812.6万 | 574.3万 |
50年 | 100岁 | 1460.3万 | 812.3万 |
再看领取方案。 从75岁起每年减保领取24万元(相当于每月2万元)作为养老补充,至105岁累计最高领取744万元,约合总保费的2.0倍;与此同时,账户中始终保留大于481万元的应急储备,应对突发医疗与大宗支出;不领则用于传承。领取与传承合计约1225万元,约3.3倍总保费——即"领2个总保费、传1个总保费"。 在最悲观的保证情形下,则是75岁起每年领取12万元,累计372万元,储备始终大于397万元,合计约769万元(2.0倍),"领1个、传1个"。
这个案例的销售价值在于:它把"养老社区入住资格"和"终身现金流"打包成一个方案。 客户买的不是收益率,而是"75岁以后每个月2万块,永远不断"的确定性,以及一笔随时可动用的大额应急金。
30岁的泰先生为0岁儿子投保25万×5年,总保费125万元,基本保险金额113.72万元。诉求很朴素:担心孩子将来工作有压力、裸辞或换工作时没有底气,希望提供一辈子持续的资金积累。
节点 | 年末年龄 | 可期(红利假设) | 保证(0分红) | 用途指向 |
18年 | 18岁 | 186.7万 | 154.2万 | 出国留学 |
25年 | 25岁 | 229.1万 | 174.1万 | 工作创业 |
30年 | 30岁 | 265.3万 | 189.8万 | 婚嫁买房 |
— | 65岁 | 740.0万 | 348.3万 | 养老 |
— | 105岁 | 2389.8万 | 696.9万 | 传承 |
红利假设下第5年度末(交费期结束当年)生存总利益127.5万元即超过125万元本金;保证情形下第6年末125.25万元回本。
领取设计更有想象力。 25岁起每年减保领取6万元(月均5000元),至105岁累计最高486万元,约3.9倍总保费,且账户始终保有大于223万元的应急储备,领取加传承合计约918万元,约7.3倍总保费——"领4个总保费、传3个总保费"。保证情形下每年3万元,累计243万元,储备大于169万元,合计约412万元(3.3倍)。
这个案例有两个容易被忽略的细节。其一,少儿版的价值在现金价值的长期成长,而非早期身故杠杆——第1年末生存总利益仅2.65万元,而身故总利益25.24万元,基本等同于已交保费;直到第6年末,生存与身故利益才并轨为125.25万元。其二,时间是最强的放大器:同样是125万元,持有到孩子65岁,可期利益是740万元;持有到105岁,是2390万元。卖这张保单,卖的是父母的视野长度。
40岁男性,10万×3年,总保费30万元,基本保险金额27.38万元。诉求是完成百万资金积累并补充养老。
持有年限 | 年末年龄 | 可期(红利假设) | 保证(0分红) |
20年 | 60岁 | 48.3万 | 38.4万 |
30年 | 70岁 | 64.7万 | 45.7万 |
50年 | 90岁 | 116.3万 | 64.6万 |
65年 | 105岁 | 180.5万 | 83.8万 |
领取方案:65岁起每年减保领取1.5万元(月均1250元),至105岁累计61.5万元,约2倍总保费,储备始终大于54万元,领取加传承合计约123万元(4.1倍);保证情形下每年7500元,累计30.75万元,储备大于39万元,合计约70万元(2.3倍)。
把三张表叠在一起看,会浮现出比单个案例更重要的东西。
规律一:回本节奏由交费期决定。 两个3年交案例(康女士、康先生)均是"红利假设第4年末、保证情形第6年末"回本;5年交的少儿案例则是"第5年末、第6年末"。交费期越短,资金越早进入增值通道。
规律二:增值倍数与保费规模几乎无关,只与持有年限相关。 这是最反直觉、也最有销售价值的一条。康女士375万元持有50年,可期1460.3万元,为保费的3.89倍;康先生30万元持有50年,可期116.3万元,为保费的3.88倍。两者的倍数几乎完全一致。 持有20年,两人分别增值61.6%与61.0%;保证情形下分别为28.8%与28.1%。换言之,10万客户与125万客户,走在同一条时间曲线上,差别只在绝对金额。 这彻底回答了"我钱不多,买这个划算吗"的异议——时间是唯一的入场券,金额不是。
规律三:可期与保证的剪刀差随时间扩大。 持有20年时,可期约为保证的1.25倍;持有50年时,扩大到1.8倍。分红的价值需要时间来兑现,短期持有的客户不应被红利演示过度吸引。
规律四:身故杠杆在早期最明显。 第1年末,康女士身故总利益176.28万元为已交保费的1.41倍,康先生16.10万元为1.61倍(年龄越轻杠杆越高);少儿案例则约为1.01倍。随着现金价值增长,生存与身故利益在某一时点后并轨,产品重心由"保障"转向"储蓄"。
对50岁左右的准养老客户,切入点是"养老金缺口"而非"收益率"。话术重心放在三件事:每月2万的终身现金流、481万元的应急储备池、以及长寿社区的对接资格。把"1460万"这种远期数字往后放,先讲"75岁那年你开始领钱"。
对30岁左右的年轻父母,切入点是"给孩子留一条退路"。不要讲保险,讲"孩子25岁那年,无论他想创业、想gap一年、还是想换城市,账户里每个月都有5000块打给他"。这张保单卖的是父母的安全感。
对40岁左右的普通客户,切入点是"百万积累"和"公平性"。30万元、3年交,60岁时48万、70岁时65万、90岁时116万——这是一条普通家庭也够得着的路径。
三类必做提示,一条都不能省: ①分红水平取决于分红保险业务实际经营成果,红利分配不确定,可能为零;②万能账户最低保证利率1%,其上收益为非保证,前5年部分领取扣手续费;③减保领取的是现金价值,交费期内及交费后前几年减保、退保会产生较大损失;④预定利率不代表客户实际收益率,所有演示均为假设而非承诺。
"人勤催春早,风景尊独好。莫负短春宵,争分又夺秒。"这三张保单背后,其实只有一个朴素的道理:财富管理里最贵的东西是时间,而时间只对已经开始的人才产生复利。
50岁开始,也还来得及;0岁开始,是给两代人的礼物;40岁用10万元起步,同样走上同一条曲线。产品负责提供"锁"与"增"的工具,而客户需要做的,是在春早之时,争分夺秒地把决定做出来。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

