

标题
- 标题
- 内容



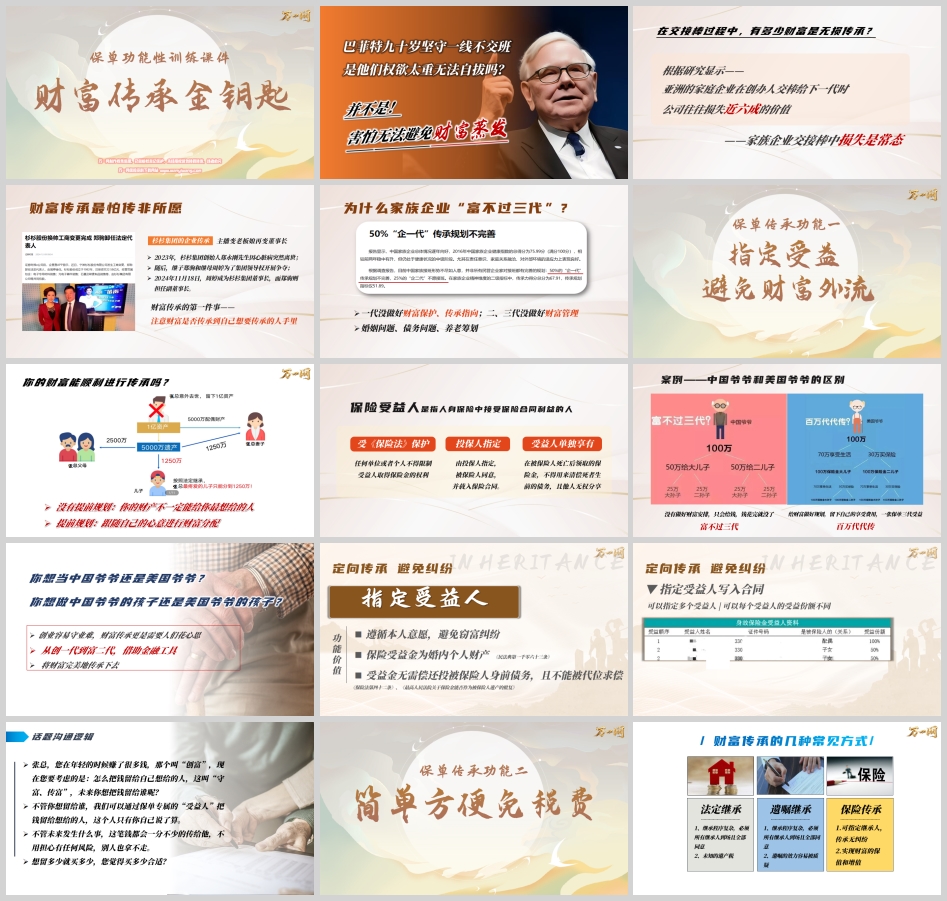
巴菲特九十岁仍坚守一线不交班,是因为权欲太重吗?并不是。是害怕无法避免的财富蒸发。
研究显示,亚洲家族企业在创办人交棒给下一代时,公司往往损失近六成的价值。每一次家族换代,都是财富的一次重新洗牌。
2023年,杉杉集团创始人郑永刚因心脏病突然离世;随后继子郑驹与继母周婷展开集团领导权争夺;2024年11月,周婷出任董事长,郑驹任副董事长。一个百亿级企业的传承,最终以一场公开的内耗收场。
"富不过三代"的真正原因,不是后代无能,而是:一代没做好财富保护与传承指向,二三代没做好财富管理。 婚姻问题、债务问题、养老筹划,任何一项都能让财富在代际之间大幅缩水。
所以,财富传承的第一件事,不是"传多少",而是——
这笔钱,最终有没有到我真正想给的人手里?
这是全部训练的起点,也是终身寿险作为"财富传承金钥匙"的立足点。
功能 | 核心主张 | 解决什么问题 |
功能一:指定受益 | 避免财富外流 | 传非所愿、继承纠纷 |
功能二:简单方便免税费 | 手续简、时效快、无额外成本 | 继承程序复杂、成本高 |
功能三:三权分立 | 分割风险、隔离婚姻 | 控制权旁落、子女婚变 |
功能四:保险金信托 | 保险+信托,1.0/2.0 | 一次性给付的挥霍风险、跨代传承 |
保险受益人,是指人身保险中接受保险合同利益的人,受《保险法》保护。它有"三个特定":
· 投保人指定:由投保人指定、被保险人同意,并载入保险合同;
· 任何单位或个人不得限制:受益人取得保险金的权利不受干涉;
· 受益人单独享有:被保险人死亡后领取的保险金,不作为遗产,不得用于清偿死者生前债务,他人无权分享。
· 中国爷爷:没有做好财富安排,只会给钱。钱花完就没了——富不过三代。
· 美国爷爷:给财富做好规划,先留下自己的享受费用,再用一张保单实现三代受益——百万代代传。
这个对比的力量在于它提出了一个直击人心的问题:
你想当中国爷爷还是美国爷爷?你想做中国爷爷的孩子,还是美国爷爷的孩子?
法律条文 | 支撑的结论 |
《民法典》第1063条 | 遗嘱或赠与合同中确定只归一方的财产,为夫妻一方的个人财产 |
《保险法》第42条 | 指定受益人的身故保险金不属于遗产,不用于清偿被保险人生前债务 |
《最高人民法院关于保险金能否作为被保险人遗产的批复》 | 明确保险金在指定受益人情形下的归属性 |
"张总,您年轻时赚了很多钱,那个叫创富;现在要考虑的是怎么把钱留给自己想给的人,这叫守富、传富。未来您想把钱留给谁?
不管您想留给谁,我们都可以通过保单专属的'受益人'功能做到——这个人只有您自己说了算。不管未来发生什么,这笔钱都会一分不少地传给他,别人也拿不走。
想留多少就买多少,您觉得买多少合适?"
最后一句是促成句,从"传多少"自然过渡到"买多少",不要忘了。
维度 | 法定继承 | 遗嘱(公证)继承 | 保单传承 |
程序 | 所有继承人到场且全部同意 | 继承程序复杂,遗嘱效力易被质疑 | 受益人写谁就是谁,明确清晰 |
成本 | 公证费;若有纠纷另加律师费、诉讼费 | 公证费、可能的诉讼费 | 除保费外无额外费用 |
时效 | 不确定 | 不确定 | 平均1周之内 |
隐私性 | 低 | 低 | 高,不需对簿公堂 |
房产过户传承还要面对所得税、契税、印花税,以及未来可能的额外税费。
· 手续简单:不需要继承公证、不需要征得其他继承人同意、不需要缴纳各类税费、不需要对簿公堂。未来的钱直接打到受益人账户,三五分钟到公司签个字,用简单私密的方式为孩子留下专属资产。
· 持续增长:受益人拿到的钱可以远大于投保人所交保费,实现保值增值。
课件中"未知的遗产税"应表述为"未来可能开征的遗产税"——我国目前尚未开征遗产税与赠与税,不得暗示"现在不买将来要交税"。
另外,"0费用"指的是传承环节无额外费用,保费本身、以及减保/退保可能产生的损失,仍是真实成本,必须如实告知。
这是本课件技术含量最高的一节。
主体 | 身份 | 权利 |
投保人 | 交钱的人 | 掌控保单现金价值,享有所有权和控制权 |
被保险人 | 保险标的 | 保障享有者 |
受益人 | 被保险人身故后领钱的人 | 领取受益金 |
核心法律属性:在理赔发生之前,终身寿险的资产所有权属于投保人;只有理赔发生后,才归属于受益人。
正是因为这个"权属可分、时点可切"的特性,才可以通过设计三者关系,实现资产的指定流转——这就是增额终身寿险做婚姻资产隔离的原理。
角色 | 安排 | 效果 |
投保人 | 母亲 | 母亲购买,无须父亲同意;母亲掌握财产控制权 |
被保险人 | 母亲 | 保障母亲的终身 |
身故受益人 | 孩子 | 百年后给孩子;子女婚变时此资产不分割,是孩子的专属财产 |
这个架构的精妙之处在于:活着时钱归我管,身故后钱归孩子独有。 一笔钱同时解决了"控制"与"隔离"两个看似矛盾的诉求。
"张总,您给自己投保、受益人写孩子,这样安排:这份保单的控制权在您手上,想怎么用钱都是您说了算,也不会一大笔钱直接给到孩子,避免孩子挥霍浪费。同时,万一百年之后,这笔钱也能完全传承给孩子,别人一分也拿不走——到那时候,她也已经有了掌握财富的能力。
人在的时候,由您说了算;人不在的时候,也能做到安全传承。"
1. 投保人自身的债务,不能靠这张保单隔离。 若投保人本人是被执行人,保单现金价值属于其财产权益,存在被法院强制执行的可能。三权分立隔离的是被保险人/受益人一侧的婚姻与债务风险,不是投保人避债工具。
2. 恶意避债无效。 债务形成后突击投保、转移财产,可能被债权人主张撤销。
3. 身故受益金 vs 生存利益,性质不同。 《民法典》第1063条支撑的是"明确只归一方"的财产属性;身故受益金实务中多认定为受益人个人财产,但生存年金、红利、减保取现等生存利益若发生在婚姻存续期间,是否被认定为夫妻共同财产,司法实践存在差异。销售中必须区分表述,不得笼统承诺"全部是个人财产"。
把这三条讲清楚,是"专业"与"话术"的分水岭。
保险的强项 | 信托的强项 |
风险隔离、保障家庭 | 资产隔离、资产专业管理 |
保值增值、杠杆作用 | 财富分配、家族传承 |
可指定受益人、节省税费 | 投资增值、隐私保护 |
门槛较低 | 明确给付规则 |
一句话:保险让财富有计划地流进,信托让财富有计划地流出。
· 1.0 模式:保单受益人变更为信托公司。身故理赔后,受益金进入信托,由信托按约定分配。设立简单、门槛低。
· 2.0 模式:保单投保人、受益人均变更为信托公司。信托公司成为保单持有人,隔离更彻底,可覆盖投保人身故前的人身风险与债务隔离诉求。
受益人离婚或破产、受益人丧失行为能力、提防受益人的债权人和外人、资产专业有效管理、家族财务信息私密性、遗产税与赠与税规划、跨代传承、婚外继承人安排、促进家族成员和谐。
这正是"一份保单,让传承变成激励"——不再是"一次性给一大笔钱",而是按学业、婚育、创业、养老等条件分期给付,把财富变成引导后代向上的机制。
· 准入门槛:寿险保额100万,或年金险累计保费100万;
· 费用:设立费在特定期间免除;浮动管理费不收取;固定管理费约0.3%/年;
· 计费起点:被保险人身故、受益金进入信托后才产生管理费。
⚠️ 训练提示:上述门槛与费率属机构阶段性政策,会随时间调整,宣导时必须核对当期最新规则并注明有效期,不得作为长期承诺引用。
1. 指定传承——受益人写谁,钱就给谁,不会有争议;
2. 方便快捷——受益人到场即可领取,无需其他法定继承人配合;
3. 手续简单——在保险公司三五分钟即可完成传承手续;
4. 无手续费用——没有公证费、律师费等额外支出。
回到开场的那个问题:
有没有一种方式,既能让自己活着的时候牢牢控制财富,又能避免财富传承风险?
有。答案就是终身寿险 +(必要时的)保险金信托。
活着时,控制权在投保人手上;身故后,受益金定向给付、不进遗产、不抵债务、不因婚变被分割;还可以用信托把一次性给付变成一辈子的激励与守护。
背诵过关前,请确认能脱口而出以下七项:
1. 亚洲家族企业交棒平均损失比例:近六成;
2. 杉杉集团案例说明了什么:没有指定传承指向,就会传非所愿;
3. 受益人指定的两条法律依据:《民法典》1063条、《保险法》42条;
4. 三种传承方式在成本、时效、程序上的对比;
5. 三权分立中投保人、被保险人、受益人各自的权利与经典架构;
6. 婚姻资产隔离的三条边界(投保人债务不隔离、恶意避债无效、身故金与生存利益性质不同);
7. 保险金信托1.0与2.0的架构差异与设立门槛。
训练的真功夫,不在话术多流畅,而在每一句承诺都能找到法律条文、每一条边界都敢于主动讲给客户听。 这才是"财富传承金钥匙"真正的含金量。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号