

标题
- 标题
- 内容



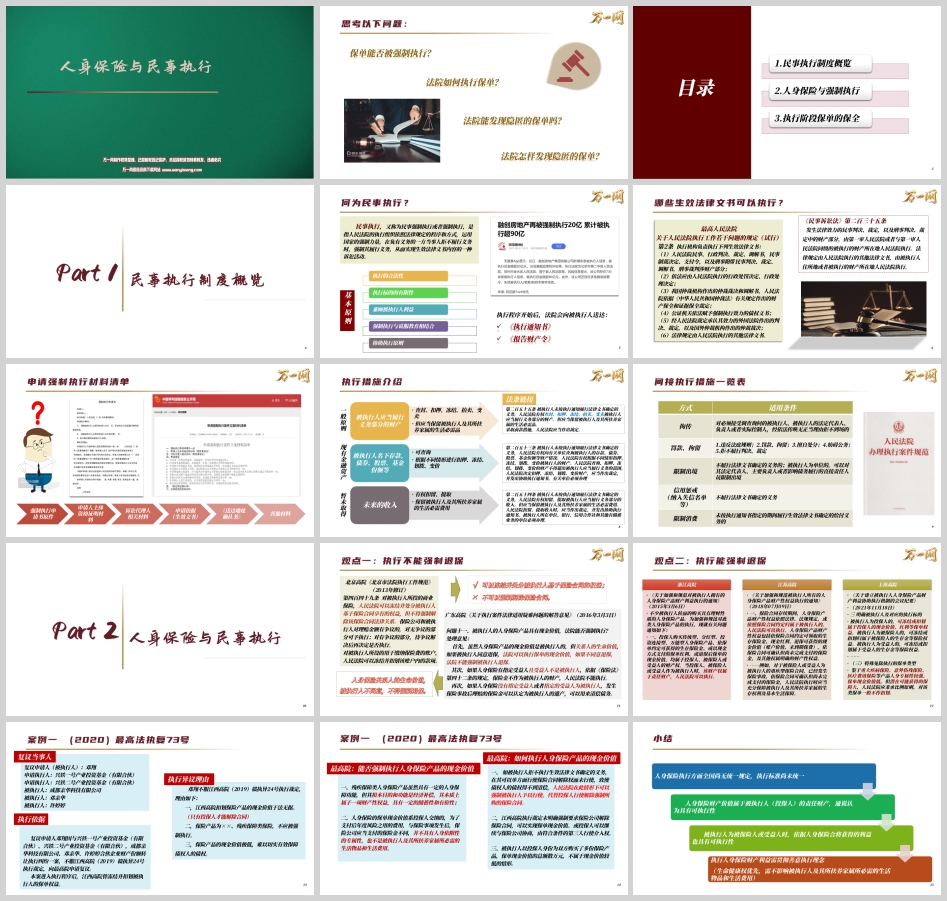
人身保险与民事执行:保单能否被强制执行及保全路径解析
核心结论:保单能否被强制执行,取决于其现金价值是否构成被执行人的可供执行财产。 司法实践的主流趋势是:被执行人作为投保人的人身保险,其现金价值具有财产权益属性,可以成为执行标的;但法院不得简单强制解除合同,而应赋予被保险人、受益人“赎买权”以保全保障功能。 法院通过网络执行查控系统可以发现被执行人名下保单,对具有现金价值的储蓄型、分红型、年金型保险,可依法冻结并扣划其现金价值。
一、保单能否被强制执行:两种观点的博弈与司法趋势
观点一:原则上不能强制退保(早期保守立场)
广东高院2016年《关于执行案件法律适用疑难问题的解答意见》曾持此立场,核心逻辑在于:人身保险产品的现金价值虽然属于投保人,但“关系人的生命价值”,如果被执行人不同意退保,法院不能强制退保。北京高院《北京市法院执行工作规范》同样规定,法院可以冻结并处分被执行人基于保险合同的权益,但“不得强制解除该保险合同法律关系”。
这一立场的法理基础在于:保险合同解除权是投保人的形成权,具有人身属性,法院不宜代为行使。 同时,人身保险承载着被保险人的生命健康保障功能,强制退保可能损害被保险人利益。
观点二:可以强制退保并执行现金价值(现行主流立场)
最高人民法院在(2020)最高法执复73号案件中明确确立了强制执行的规则,该案成为人身保险强制执行领域的关键判例。
案件背景: 被执行人邓翔以投保人身份购买了多份人身保险,江西高院在执行中冻结并扣划了保单权益。邓翔提出执行异议,理由包括:只有投保人才能解除合同、保险产品为残疾保障类不应被执行、现金价值极低等。
最高院裁判要点:
第一,保单现金价值本质上是财产性权益,不具有人身依附性。 残疾保障类人身保险虽然具有一定的人身保障功能,但其根本目的和功能是经济补偿,本质上属于一项财产性权益,具有一定的储蓄性和有价性。保单现金价值系投保人交纳的,为了支付后年度风险之用的费用,与保险事项发生后保险公司应当支付的保险金不同,并不具有人身依附性的专属性,也不是被执行人及其所扶养家属所必需的生活物品和生活费用。
第二,可以代替投保人行使解除权。 如被执行人拒不执行生效法律文书确定的义务,在其可以单方面行使保险合同解除权而未行使,致使债权人的债权得不到清偿,人民法院在此情形下可以强制被执行人予以行使,代替投保人行使解除权。
第三,“赎买权”机制值得肯定。 裁定指出,江西高院的执行裁定“未明确强制要求保险公司解除保险合同”,投保人可以继续与保险公司协商,由符合条件的第三人行使介入权。
该判例确立的规则已被后续大量执行案件所援引。例如,2026年湖北省阳新县人民法院在一起执行案件中,通过网络查控发现被执行人名下有养老年金保险可供执行,在多次联系未果后,依法冻结并划拨保单现金价值,案件顺利执结。辽宁绥中县法院的公告亦明确载明:“限你自公告之日起10日内履行还款义务,逾期不履行,本院将依法强制扣划冻结保单的现金价值,因本院强制扣划,导致保险被提前解除,由此造成的经济损失或其他的法律后果由你个人承担。”
区分处理规则
司法实践形成了精细化的区分标准:
可以执行的情形: 储蓄型、分红型、年金型、两全保险等具有储蓄功能和现金价值的人身保险,属于投保人的财产性权益,可被强制执行。湖北宜都检察院办理的典型案例中,被执行人彭某名下17份保险中,16份为医疗险、意外险,没有现金价值,不予执行;1份两全保险为储蓄型,“不具有人身依附性,提取现金价值不会影响被执行人及其扶养家属的基本生活”,最终被依法扣划。
不宜执行的情形: 纯消费型医疗险、意外险等没有现金价值的保险,以及被执行人及其所扶养家属必需的生活费用、生活物品。
二、法院怎样发现隐匿的保单:网络执行查控系统
法院发现被执行人名下保单的主要途径是网络执行查控系统。该系统已与金融机构、车辆登记部门、证券机构、网络支付机构、自然资源部等实现联网,查询范围逐步完善,目前已覆盖被执行人名下保单信息。
从实践案例看,法院通过网络查控系统可以查询到被执行人在各保险公司的保单信息,包括保单编号、保险公司名称、保险产品类型等。上海某法院在执行袁某与苏某民间借贷纠纷案中,通过执行网络查控系统“向金融机构、车辆登记部门、证券机构、网络支付机构、自然资源部等发出查询通知”,查实被执行人名下在中国A股份有限公司、**人寿保险股份有限公司、中国B股份有限公司、中国C股份有限公司等多家保险公司持有保险产品,最终强制解除并提取现金价值合计126,829.06元。
“终本”不等于终结。 湖北宜都检察院的案例具有典型意义:被执行人彭某名下17份保险在法院查询系统中已有记录,但终本裁定中未作处置。检察机关在评查执行卷宗时发现疑点,逐份发函核实,最终确认1份两全保险已到期、现金价值1.08万元,检察建议发出后法院依法冻结并划扣。这说明,查询系统有记录而终本裁定未处置的,可能构成“未穷尽执行措施”,检察机关可据此开展执行监督。
三、法院如何执行保单:程序与保全机制
执行程序
法院执行保单的典型程序为:冻结→告知→赎买期→扣划(或强制解除)。
冻结是第一步。法院向保险公司发出协助执行通知书,冻结被执行人名下保单的现金价值。
赎买权告知是保障被保险人、受益人权益的关键环节。上海高院2021年与八大保险机构达成的《关于建立被执行人人身保险产品财产利益协助执行机制的会议纪要》明确,投保人与受益人不一致的,法院应当告知受益人可以在指定期限内向人民法院支付相当于保单现金价值的价款,变更自己为投保人。受益人拒绝支付或者逾期未支付的,人民法院可以依法通知保险公司解除人身保险合同。
赎买权的法律依据来自《保险法》解释三第十七条:“投保人解除保险合同,当事人以其解除合同未经被保险人或者受益人同意为由主张解除行为无效的,人民法院不予支持,但被保险人或者受益人已向投保人支付相当于保险单现金价值的款项并通知保险人的除外。”
强制解除与扣划是最后手段。只有在被执行人拒不履行、受益人未在期限内行使赎买权的情况下,法院才会强制解除保险合同并提取现金价值。
保单保全的现实路径
模拟案例:客户先生年近六旬,经营公司,为保障子女生活投保终身寿险(自己为投被保人,受益人为子女)。先生因企业经营不善欠下巨额债务,收到法院执行通知书,希望保全这份终身寿险。
方案一:用其他财产清偿债务。 如果*先生名下还有其他可供执行的财产(房产、存款等),优先用其他财产清偿,避免触发保单执行。
方案二:亲友代为清偿债务。 由*先生的亲朋好友代为清偿全部债务,使执行程序终结,保单自然解除冻结。
方案三:受益人行使赎买权。 根据《保险法》解释三第十七条及上海会议纪要精神,受益人小宝、小花可以向法院支付相当于保单现金价值的价款,变更自己为投保人,从而保全保单的保障功能。
方案四:保险金信托(前置规划)。 将保单及续期保费转移到信托公司名下,利用信托财产的独立性实现风险隔离。将保单及续期保费转移到信托公司名下,既可隔离原投保人债务、婚姻、传承等风险,也可避免子女继承保单后难以掌控的风险。
广州白云法院的案例展示了“赎买权”在实践中的运用:法院依法划拨了郑某为三名未成年子女购买的健康险保单现金价值后,孩子们的祖父母愿意代付该款项并申请变更投保人,法院协调申请执行人和保险公司,最终促成祖父母足额补缴保单现金价值并完成投保人变更,四份一度“消失”的保单重获新生。
强制执行的“代价”:现金价值与保费的比例失衡
白皮书引用的研究数据揭示了强制执行的效率损失:以河南焦作山阳区法院2020年第四季度涉及强制执行人身保险的案件为样本,执行到位金额约80万元,而对应保单缴纳的保费总额约200万元,法院强制退保执行到位的保单现金价值与缴纳保费总额之比约为40%。换言之,在解除保险合同的前提下划拨现金价值,保单权利人的损失高达60%的保费。紫阳法院的案例亦印证了这一判断:一份已持续投保十余年的分红保险,若直接强制提取现金价值,“不仅会造成保险权益大幅缩水,也会给老李带来不必要的经济损失”。
正是这种价值损失,使得“赎买权”机制在法理上具有正当性:让愿意保全保单的人支付对价,比让所有人承受60%的损失更符合各方利益。
结语
人身保险的强制执行问题,本质上是债权实现与保险保障功能之间的价值权衡。最高人民法院通过(2020)最高法执复73号案确立了“可以执行但不强制解除”的规则框架,上海等地通过会议纪要细化了赎买权行使程序,各地法院在实践中探索出“冻结—告知—赎买—扣划”的柔性执行路径。
对于保险从业者和消费者而言,核心启示有三:第一,保单不是“避债工具”,具有现金价值的储蓄型保险可以被强制执行;第二,强制执行的代价是现金价值与保费之间的巨大落差,提前规划远比事后保全更有效;第三,保险金信托等前置性安排,通过信托财产的独立性实现真正的风险隔离,是从“被动保全”走向“主动规划”的治本之策。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号