

标题
- 标题
- 内容



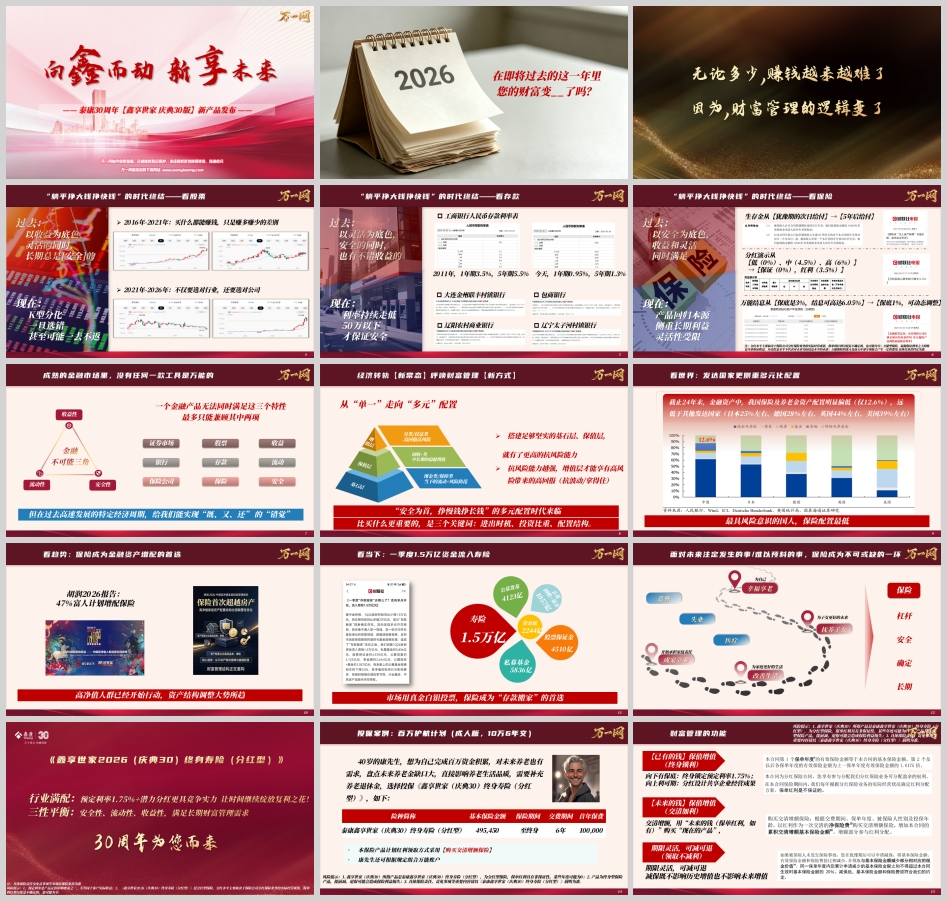
在即将过去的这一年里,很多人都在问自己同一个问题:我的财富,变多了还是变少了?
无论答案如何,一个共识正在形成——钱,越来越难赚了。
不是因为大家不够努力,而是因为财富管理的底层逻辑,已经彻底变了。
回望2016年到2021年,那是一个"买什么都能赚钱"的年代,区别只在于赚多赚少。彼时的市场以收益为底色,在保持灵活的同时,长期似乎总是"安全"的。
而2021年到2026年,市场进入了典型的K型分化格局。不仅要看行业,还要看公司;不仅要选赛道,还要看护城河。一旦选错,资产甚至可能"一去不返"。
过去,存款以灵活为底色,在安全的同时还有不错的收益。工行人民币存款利率表记录了一个时代的落差:2011年,1年期3.5%,5年期5.5%;而今天,1年期仅0.95%,5年期仅1.3%。
更值得警惕的是,银行并非绝对安全。包商银行、大连金州联丰村镇银行、辽宁太子河村镇银行、辽阳农村商业银行……这些案例提醒我们:存款保险制度的保障上限是50万元。超出部分,并非铁板一块。
过去,保险以安全为底色,同时还能兼顾收益与灵活。而现在,行业全面回归保障本源,产品规则发生了三个显著变化:
· 生存金给付:从"犹豫期次日即给付"改为"5年后给付";
· 分红演示:从"低(0%)、中(4.5%)、高(6%)"三档演示,调整为"保证(0%)+红利(3.5%)"两档;
· 万能账户结息:从"保底3%、结息可高达6.05%",调整为"保底1%、可动态调整"。
这三条变化的共同指向只有一个:产品更真实了,但"既安全、又灵活、还高收益"的幻觉,被彻底打破了。
在成熟的金融市场里,有一个无法回避的规律——金融不可能三角。
收益性、安全性、流动性,一个金融产品最多只能兼顾其中两项,无法三者兼得。
· 证券市场(股票):收益性 + 流动性,但安全性弱;
· 银行(存款):安全性 + 流动性,但收益性下行;
· 保险公司(保险):安全性 + 收益性,但流动性受限。
过去高速发展的特定经济周期,给了我们一种"既、又、还"的错觉。而当经济转轨进入"新常态",这种错觉必须被清醒地放下。
"安全为首,挣慢钱、挣长钱"的多元配置时代,已经来临。
一个稳健的家庭资产结构,应当分为三层:
· 基石层(现金类/保障类):解决当下的流动性与风险防范;
· 保值层(固收+类):实现中长期的稳健增值;
· 增值层(另类/权益类):博取高回报,同时承担高风险。
基石层和保值层搭得越坚实,抗风险能力就越强;抗风险能力越强,增值层才越能"拿得住",真正享受到高风险带来的高回报。
比"买什么"更重要的,是三个关键词:进出时机、投资比重、配置结构。
截至2024年末,我国居民金融资产中,保险及养老金资产占比仅为12.6%,远低于其他发达经济体——日本约25%、德国约28%、英国约44%、美国约39%。
最具风险意识的国人,保险配置却是最低的。 这组反差,本身就是巨大的结构性机会。
胡润2026报告显示:47%的富人计划增配保险。
资产结构调整,已经不只是口号,而是正在发生的大势。
市场正在用真金白银投票。今年一季度,各主要金融产品的资金流入情况如下:
品类 | 资金流入 |
寿险 | 1.5万亿 |
私募基金 | 5836亿 |
股票保证金 | 4510亿 |
公募货基 | 4123亿 |
贵金属 | 2244亿 |
公募"固收+"基金 | 1057亿 |
寿险以1.5万亿的规模遥遥领先,保险已经成为"存款搬家"的首选目的地。
成家立业、抚养子女、改善生活、幸福享老——这些是注定会发生的事,需要长期、确定的资金安排。
而医疗、意外、失业——这些是难以预料的事,需要杠杆与安全垫。
保险恰好同时提供了四样东西:杠杆、安全、确定、长期。
· 为家庭责任,提供杠杆;
· 为子女未来,提供确定;
· 为自己养老,提供长期;
· 为突发风险,提供安全。
面对未来,保险不是可选项,而是不可或缺的一环。
在泰康30周年之际,《泰康鑫享世家(庆典30)终身寿险(分红型)》应势而来。
这款产品采用预定利率1.75%定价,并叠加分红设计,让客户有机会共享保险公司的经营成果——让时间继续绽放复利之花。
需要特别说明的是:预定利率是产品定价的影响要素之一,并不等同于客户的实际收益。
· 安全性:终身锁定预定利率,向下有保底;
· 收益性:分红设计,向上利可期;
· 流动性:期限灵活,可减可退。
这款产品试图在"不可能三角"中找到一个更优的平衡点,满足家庭长期财富管理的核心需求。
客户画像:40岁的康先生,希望为自己完成百万资金积累,同时为未来的养老做补充。他盘点后发现,未来养老金缺口较大,将直接影响养老生活品质。
投保方案:
项目 | 内容 |
险种 | 泰康鑫享世家(庆典30)终身寿险(分红型) |
基本保险金额 | 495,450元 |
保险期间 | 终身 |
交费期间 | 6年 |
首年保费 | 100,000元 |
红利领取方式 | 购买交清增额保险 |
康先生还可根据规定组合万能账户。
产品终身锁定预定利率1.75%,为已有的钱提供确定性增长。
采用"购买交清增额保险"的红利领取方式,用未来的钱(保单红利,如有)购买"现在的产品",实现红利的二次复利。
减保既不影响历史增值,也不影响未来增值——已有的钱和未来增值的部分,都能继续享受增长。
以下为康先生(40岁,10万×6年交,累计保费60万元)的利益演示,分为两种假设情形:
保单年度 | 年末年龄 | 生存总利益 | 年现价增长率 |
6 | 46 | 296,189 | 资产增长期 |
8 | 48 | 611,059 | 资产增长期 |
10 | 50 | 646,866 | 2.89% |
20 | 60 | 859,359 | 2.88% |
25 | 65 | 994,071 | 2.97% |
40 | 80 | 1,542,950 | 2.97% |
50 | 90 | 2,068,488 | 2.97% |
65 | 105 | 3,210,295 | — |
保单年度 | 年末年龄 | 生存总利益 | 年现价增长率 |
25 | 65 | 758,120 | 1.75% |
40 | 80 | 983,360 | 1.75% |
50 | 90 | 1,169,610 | 1.75% |
65 | 105 | 1,516,930 | — |
· 第25年(65岁):红利假设下退保总利益约100万元,可用于自身养老规划、环球旅游,也可用于子女置房、孙辈留学;保证利益下约75万元。
· 第40年(80岁):红利假设约154万元,保证约82万元。
· 第50年(90岁):红利假设约206万元,保证约117万元。
· 第65年(105岁):红利假设约321万元,保证约151万元。
一条是"未来可期累计增",一条是"最低保证确定增"。 前者存在不确定性,后者写进合同——这正是分红型保险最需要被理解的地方。
康先生计划在65岁起通过减保领取的方式,补充养老现金流。
· 养老补充:65岁起每年减保领取3万元(相当于每月2,500元),至105岁累计最高领取123万元,约为总保费的2倍;
· 应急储备:65岁起,账户始终保留83万元以上,应对突发医疗、大额支出等应急事件;若不领取,可直接用于传承;
· 合计:养老 + 传承累计约209万元,约为总保费的3.3倍。
· 养老补充:65岁起每年减保领取1.38万元(相当于每月1,150元),至105岁累计最高领取56.58万元,约为总保费的0.9倍;
· 应急储备:65岁起,账户始终保留69.9万元以上;
· 合计:养老 + 传承累计约126.3万元,约为总保费的2倍。
也就是说,即便分红为零,这份计划依然能提供一笔确定的、终身的现金流和一份可靠的传承安排。
购买这份计划,康先生获得的不仅是资金安排,还有一整套健康医疗服务权益——从就医到返家康护,打通重疾就医全流程:诊前专家问诊、诊中更高效、诊后返程无忧、康复不愁。
泰康绿通提供三个版本,对接标准与服务内容逐级递进:
· 服务对象:投保人、被保险人
· 服务期限:保单有效期内
· 医疗网络:1600+三甲医院
·
相关资料推荐
2026低利率时代财富守护认识直面应对通缩家庭资产配置含备注...
营销渠道组织发展增员痛点有效新增六步曲标准化操作流程40页....
2026长寿时代全新赚钱模式邀约促成话术创说会操作泰康版38...
2026年高资产净值财富传承规划报告.pdf
2026高手共同点从基本法视角看懂复利坚持连续绩优三个阶段2...
中荷荣耀传家2.0分红型产品定位特色案例介绍规则44页.pp...
太平洋人寿家园硬件医疗权益价格四大方面核心优势解析16页.p...
太平洋鸿寿年年传世分红型产品亮点四大特色案例15页.pptx...
新华分红专二账户三大特征账户讲解亮点优质增配异议应对32页....
经代渠道家庭理财四个场景长城童城传家附加御麟君产品介绍服务4...
同栏目资料
泰康鑫享世家2026庆典30分红型上市背景投保案例绿通权益2...
2026泰康公司介绍泰盈人生御享版运作图基础责任介绍28页....
泰康鑫享世家2027尊享版分红型寿险万能投连利益演示表.xl...
泰康鑫享世家2027尊享版分红型寿险万能利益演示表.xlsx...
泰康鑫享世家2027尊享版分红型年金万能投连利益演示表.xl...
泰康鑫享世家2027尊享版分红型年金万能利益演示表.xlsx...
泰康鑫享世家2027尊享版分红型交清增额利益演示表.xlsx...
泰康鑫享世家2027尊享版各年龄段产品案例合集15页.ppt...
泰康鑫享世家2027尊享版产品定位三步快销讲解逻辑梳理27页...
泰康鑫享世家2027尊享版生存总利益产品特色案例演示15页....
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号