

标题
- 标题
- 内容

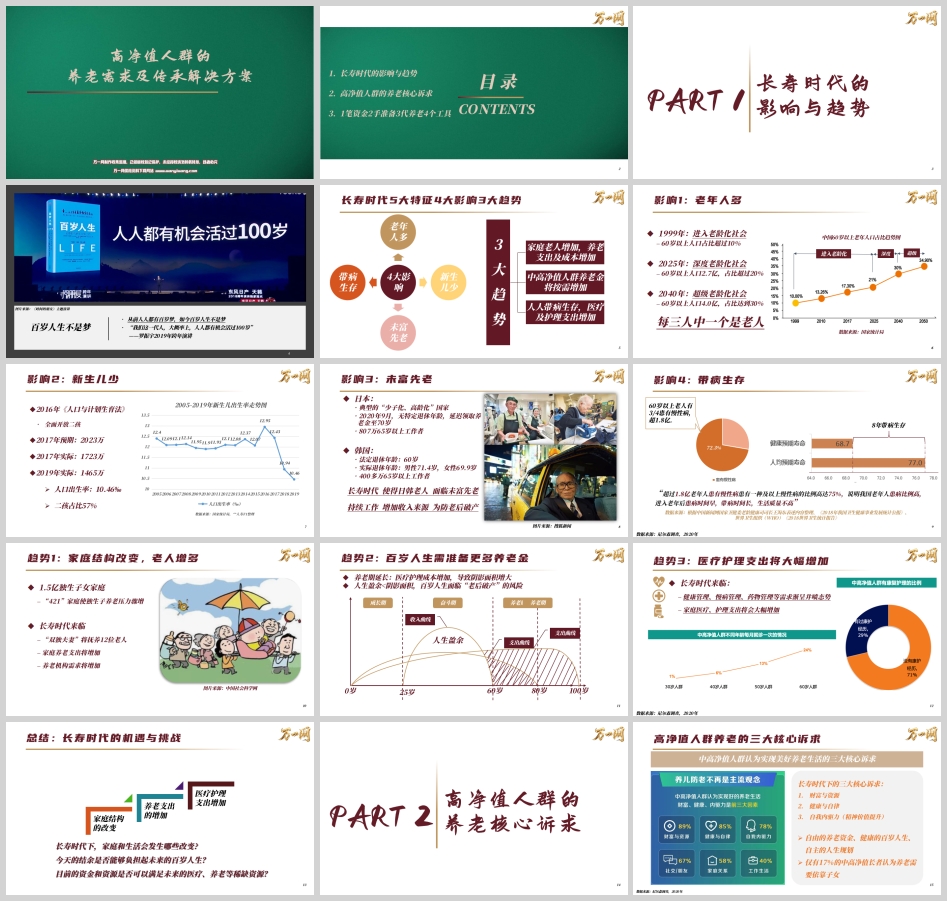
过去我们说"长命百岁",是一句祝福;今天再说,它正在变成一份需要认真计算的账单。
《百岁人生》一书指出,长寿时代最核心的变化,是人类社会的生命结构和年龄结构将从"金字塔"变成"柱状"——活到90岁、100岁不再是少数人的幸运,而是一代人的常态。当"学习—工作—退休"的三段式人生被拉长为"学习—工作—退休—再学习—再工作—长寿养老"的多段式人生,就业、健康、财务三件事都要被重新设计。
对普通人而言,长寿是礼物;对高净值人群而言,长寿是一道更复杂的综合题:钱够不够、病谁来管、老了怎么活、财富怎么传。 这四个问题,构成了今天高净值家庭财富管理的核心命题。
中国老龄化的进程几乎是按"十年一个台阶"在推进:
· 1999年,60岁以上人口占比超过10%,进入老龄化社会;
· 2025年,60岁以上人口约2.7亿,占比超过20%,进入深度老龄化社会;
· 2040年,60岁以上人口预计达4.0亿,占比约30%,进入超级老龄化社会——届时每三人中就有一位老人。
与此同时,我国60岁以上老人已超过2.49亿,其中约72.3%的比例与慢性健康问题相伴。
2016年全面开放二孩后,2017年预期出生2023万人,实际只有1723万;到2019年进一步降至1465万,人口出生率跌至10.46‰,其中二孩占比57%。这意味着"靠下一代反哺上一代"的传统养老链条,正在变得越来越细。
日本、韩国是最典型的"少子化+高龄化"国家,也是最生动的警示样本:
· 日本:2020年已无特定退休年龄,延迟领取养老金至70岁,65岁以上仍在工作的人口达807万;
· 韩国:法定退休年龄60岁,但实际退休年龄男性71.4岁、女性69.9岁,65岁以上工作者超过400万。
老年人持续工作的原因很朴素——防止"老后破产"。收入曲线在退休后陡降,而支出曲线因为长寿被无限拉长,中间的缺口只能靠继续劳动填补。
数据显示,我国超过1.8亿老年人患有慢性病,患有一种及以上慢性病的比例高达75%;60岁以上老人中约3/4带病生存,平均带病生存时间长达8年。
带病生存带来两笔刚性支出:医疗支出增加(人人带病生存)与护理支出增加(带病生存时间拉长)。对高净值家庭来说,真正的压力往往不是"看不起病",而是"找不到好医生、排不上好床位、请不到好护理"。
趋势一:家庭结构改变,养老压力向独生子女集中。 我国独生子女家庭已达1.5亿,"421"结构让一对"双独夫妻"理论上要面对12位老人。家庭养老支出激增,社会化养老机构需求井喷。
趋势二:百岁人生需要准备更多养老金。 经典的"草帽图"正在变形——养老期延长、医疗护理成本抬升,导致阴影面积持续扩大。一旦"人生盈余 < 阴影面积",百岁人生就会滑向"老后破产"。
趋势三:医疗与护理支出将大幅增加。 健康管理、慢病管理、药物管理的需求呈井喷态势,家庭在这两块的支出会成为退休后最大的变量。
一句话总结:长寿时代真正的挑战,不是"能不能活到100岁",而是"活到100岁时,钱还在不在、资源够不够、尊严有没有"。
尼尔森2020年的调研显示,中高净值人群对美好养老生活的定义,集中在三件事上:充沛的养老资金、完备的医疗管理服务、自我内驱力的持续提升。而这三点,恰恰对应着"财富与资源""健康与自律""精神价值"三个层次。
值得注意的是,仅有17%的中高净值长者认为养老需要依靠子女——"靠儿养老"正在被"靠规划养老"取代。
调研显示,养老资金的主要来源是固定工资和理财收入,而59%的人资金准备严重不足。
问题最突出的是企业主群体。他们是最典型的高净值人群,普遍认为自己"财富充足、养老不愁",但恰恰因为专注于企业经营和投资,忽视了安全、稳健、可隔离风险的资产配置。一旦经营波动、债务牵连或投资回撤,养老资金就会被直接侵蚀。
更深层的风险是"认知偏差":很多尚未认真规划的人,对养老成本缺乏概念,反而乐观地认为自己已经准备充分。不知道缺口有多大,是最大的缺口。
健康层面的数据令人警醒:
· 长期服用超过2种药物的比例达55%;
· 长期服用超过4种药物的比例达23%;
· 70岁以上人群平均患有1.7种慢性病,"多病共存"显著,多重用药管理风险加大;
· 慢病管理需求正趋于低龄化。
而在急救场景中:
· 从出现急救情况到得到处置,平均时长44分钟;
· 26%的人群认为紧急救治不及时;
· 跌倒是我国65岁以上老人因伤致死的首位原因,但只有34%的人了解跌倒风险,其中一半是因为家中已经发生过跌倒才开始关注。
更关键的是资源的可得性。调研显示,35%的中高净值人群在医疗行业"没有人脉"——遇到棘手就医需求时,不知道该找谁。
这说明了一个真相:对高净值家庭而言,大额医疗费用并非不可承受之重,真正稀缺的是优质医疗资源与获取资源的时间成本。 因此,最值得关注的金融工具,必须既能转移医疗资金风险,又能解决医疗资源问题。
以60岁人群为样本,退休生活会呈现出清晰的"四段式":
阶段 | 典型形态 | 关键数据 |
退休蜜月期 | 旅游、旅居 | 86%退休后常旅游;34%每年有一个月以上在旅游/度假 |
家庭价值期 | 照顾家庭、带孙辈 | 74%会帮子女带孩子,其中63%仍乐在其中(一般带到孙辈上幼儿园,约5年) |
银发智力期 | 再就业、上老年大学 | 27%退休后再就业;35%上过或准备上老年大学 |
安稳养老期 | 居家或机构养老 | 31%从70—74岁才开始考虑机构养老,仅13%早于70岁;56%是因"做不动家务"才触发考虑 |
这组数据揭示了一个重要转变:高净值长者在意的不再是"被照顾",而是"自我价值的实现"。
中年子女常以为父母更能接受偏功能性的养老服务宣传,但定性访谈发现,父母辈更喜欢强调自我价值的表达。电视剧《三十而已》里顾佳父亲坚持独居、与女儿在养老认知上产生冲突,正是这种代际观念落差的写照。
结论很明确:硬件功能齐全、软件服务优良的高品质医养社区,正在成为高净值人群的养老首选。 高品质医养,是一片已经显现的蓝海。
理解了趋势与诉求,解决方案就有了清晰的框架。
先解决"钱不够"的问题——不是笼统地说"多存点",而是算出一个明确的数字。
调研显示:中高净值人群认为需要准备的养老资金是437万,而实际需要准备的是1060万,中间存在623万的养老金缺口。
再看一个典型企业主案例:
李先生,40岁,企业主,月消费3.5万元(基本生活1万 + 住家保姆8000 + 休闲度假4000 + 社交聚会2000 + 娱乐活动5000 + 养生保健5000 + 医疗药费1000)。他计划60岁移交企业经营权,预期寿命100岁。
问:需要准备多少养老资金才能维持同等生活品质?
答:35,000 × 12 × 40 = 1,680万元。
1,680万——这就是"长寿"的价签。它提醒每一位客户:养老规划的第一步,是把这个数字摆到桌面上。
第一手:准备好资金。 关键不是"有没有资产",而是有没有安全稳定、保值增值、按时领取、持续一生的现金流——也就是"被动收入"。在草帽图中加入一条"被动收入"曲线,才能有效增加人生盈余、缩小阴影面积。
针对两类客群,测算路径不同:
· "三高"人群(高知、高管、高薪):有社保养老金但替代率不确定。用养老金替代率模型测算——替代率 = 退休后养老金 ÷ 退休前工资收入,世界银行建议应达到75%。缺口可补充理财收入、房租、子女赡养,但这些都不确定,因此仍需一份"安全稳定、按时领取、持续一生"的被动收入来兜底。
· 企业主:养老金不确定、退休后收入锐减。应从年消费支出倒推养老金需求(如李先生的1,680万)。
无论哪类客群,都绕不开一条铁律——爬坡理论:已知未来养老金目标,越早开始规划,坡度越缓、每年需储备的金额越少;越晚开始,坡越陡、越难爬。所以,养老金储备要趁早。
第二手:准备好资源。 资金解决的是"付得起",资源解决的是"排得上"。高品质医养社区(CCRC)正是资源端的核心工具。美国CCRC的数据颇具说服力:
· 入住平均年龄:73岁;
· 居民平均寿命:89岁,是非居住CCRC老人余寿的1.5倍;
· 节省医疗支出多达30%;
· 平均健康寿命延长8—10年。
正因如此,CCRC被称为"长寿居所"的不二选择。
高净值客户最关心的一个现实问题是:我买的养老社区,家人能不能用?
成熟的"计划三"设计给出了答案——三代人的养老保障:
· 第一代(父母):享有优先入住权;
· 第二代(投保人及配偶):享有终身保证入住权;
· 第三代(子女):享有保证入住权;
· 同时配套第二人入住优惠。
这意味着一份安排,可以同时解决父母的养老、自己的养老和子女未来的养老资源锁定,真正实现"三代同安"。
【案例】高干夫妻的养老选择
客户背景:李女士73岁、丈夫76岁,均为离休的国家高级干部;女儿47岁永居海外,儿子50岁为残障人士。家庭资产为市值2000万房产 + 现金1000多万。诉求是:百年之后保障儿子的养老,剩余资产捐给慈善。
关键信息提取:身患多种慢病;退休金充裕但儿女均无法提供有效赡养,且儿子已达养老年龄;固定资产价值高但流动性差;现金较多却未有效配置;有明确的资产传承与分配诉求。
综合解决方案(保险 + 信托):
· 养老规划:选择医养结合的长寿社区;
· 保险配置:趸交大额年金险,锁定社区确认函(计划三);
· 资产传承:房产变现,追加至信托账户;
· 信托分配:覆盖基本养老金、社区费用、儿子养老保障及慈善信托。
这个案例的价值在于示范了"资金—资源—传承"三位一体的打法:保险负责现金流和资源确认函,信托负责资产的隔离、管理与定向分配。
把前面的逻辑收敛,高净值家庭的养老与传承,可以由四类工具协同完成:
1. 年金保险——创造"安全稳定、按时领取、持续一生"的被动收入,对冲长寿风险;
2. 万能/复利账户——承接未领取的生存金,实现保值增值,兼顾灵活性与确定性;
3. 医养社区确认函——把"资金"兑换成"资源",锁定三代人的入住权与医疗绿色通道;
4. 保险金信托——完成资产隔离、定向传承与个性化分配(含特殊家庭成员照护、慈善安排)。
四者环环相扣:年金解决"活多久领多久",账户解决"钱怎么增值",社区解决"病了谁管、住哪",信托解决"身后怎么传"。
长寿时代给高净值家庭出的题,从来不是"买一份养老保险"这么简单。
它考验的是:今天的结余,能否负担起未来的百岁人生?目前的资金与资源,能否兑换到未来稀缺的医疗与养老资源?
回答这两个问题,需要把思路打开——让大单不止于社区,让年金从需求出发。先算清1笔资金(缺口623万、个案1680万),再做2手准备(资金+资源),继而覆盖3代养老(父母优先、自己保证、子女延续),最后用4个工具(年金、账户、社区、信托)把它们串联成一个闭环。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

