

标题
- 标题
- 内容



长寿时代的三化叠加与养老失能规划:一场必须提前打赢的持久战
被“看不见”的失能群体
华老师的退休生活,起初是令人羡慕的。
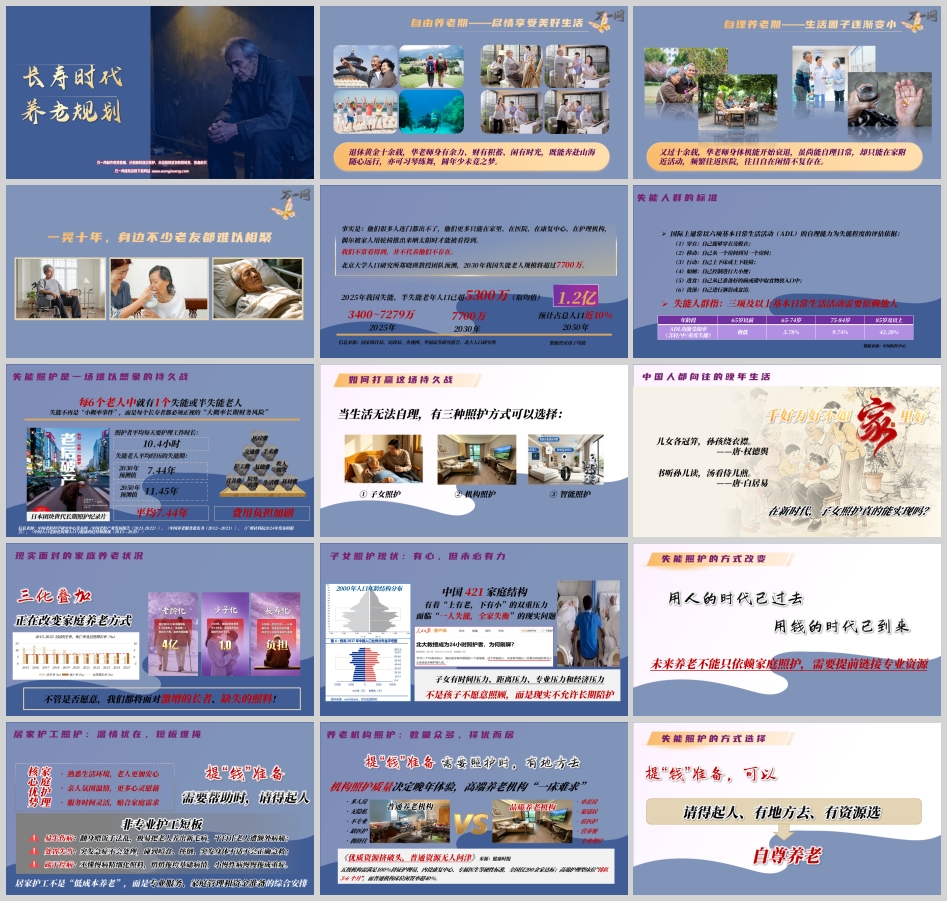
退休头十余年,身有余力、财有积蓄、闲有时光。他奔赴山海随心远行,习琴练舞圆年少未竟之梦。这是“自由养老期”——尽情享受美好生活的黄金岁月。
又过十余载,身体机能开始衰退。虽尚能自理日常,却只能在家附近活动,频繁往返医院,往日自在闲情不复存在。这是“自理养老期”——生活圈子逐渐变小。
再一晃十年,身边不少老友都难以相聚了。事实是:他们很多人连门都出不了,更多只能在家里、在医院、在康复中心、在护理机构。偶尔被家人用轮椅推出来晒太阳时才能被看得到。我们不常看得到,并不代表他们不存在。
北京大学人口研究所郑晓瑛教授团队预测,2030年我国失能老人规模将超过7700万。2025年我国失能、半失能老年人口已超4500万,且“十五五”时期将以年均150万至200万人的速度新增。到2050年,这个数字预计将达到1.2亿,占总人口近10%。
失能不再是“小概率事件”,而是每个长寿者都必须正视的“大概率长期财务风险”。
失能的标准:六项基本日常生活活动
什么是失能?国际上通常以六项基本日常生活活动(ADL)的自理能力为评估依据:穿衣、移动(从一个房间到另一个房间)、行动(上下床或上下轮椅)、如厕、进食、洗澡。
当三项及以上基本日常生活活动需要依赖他人时,即被认定为失能。
不同年龄段的失能风险差异巨大。中国疾控中心的数据显示,65岁以前ADL功能受损率极低,65至74岁为3.78%,75至84岁跃升至9.74%,而85岁及以上则高达42.28%。这意味着,在85岁以上的老年群体中,近一半的人面临不同程度的失能风险。
2026年,国家医保局统一推行的《长期护理失能等级评估标准》进一步细化:评估指标由日常生活活动能力、认知能力、感知觉与沟通能力3个一级指标和17个二级指标组成。这一标准化评估体系,让失能等级认定更科学、更规范,也让长护险待遇保障更加公平。
三化叠加:家庭照护模式的根本性转变
我们必须面对一个现实:不管是否愿意,我们都将面对激增的长者、缺失的照料。
“三化叠加”正在改变家庭养老方式。
第一,家庭结构核心化。 中国421家庭结构(四个老人、一对夫妻、一个孩子)让子女面临“上有老、下有小”的双重压力。子女有时间压力、距离压力、专业压力和经济压力。不是孩子不愿意照顾,而是现实不允许长期陪护。“一人失能,全家失衡”成为无数家庭的真实写照。
第二,照护专业化。 当失能程度达到一定水平,非专业照护的短板便暴露无遗。翻身喂饭手法不当,极易让老人患上褥疮等并发症,平白遭受额外病痛;突发急症不会处理,碰到噎食、摔倒、突发身体不适时无法正确急救;不懂慢病精细化照料,小慢性病慢慢拖成重症。居家护工不是“低成本养老”,而是专业服务、家庭管理和资金准备的综合安排。
第三,照护方式社会化。 照护是一场难以想象的持久战。失能老人平均经历的失能期为7.44年,预计到2030年将延长到7.44年。照护者平均每天要投入10.4小时的护理工作。用人的时代正在过去,用钱的时代已经到来。
未来养老不能只依赖家庭照护,需要提前链接专业资源。当需要帮助时,请得起人;需要照护时,有地方去;需要选择时,有资源选。
算一笔账:失能照护的真实成本
第三阶段真正贵的,不是某一次支出,而是护理、康复、耗材和生活支持持续10年甚至更久。
以华老师的规划为例。她考虑居家、医院、高端护理院三种生活场景:居家护理月度支出约13400元,十年总需求160.8万元;医院陪护月度支出17500元,十年总需求210万元;高端护理机构月度支出30000元,十年总需求360万元。
扣除社保养老金十年收入约60万元,最终资金缺口分别约为100.8万元、150万元和300万元。
这还只是二线城市的参考水平。在一线城市,高端护理机构的费用可能翻倍。而《优质资源挤破头,普通资源无人问津》的现象更加剧了这种紧张——五级机构需满足100%持证护理员、内设康复中心、专属医生等硬性标准,全国仅200余家达标;高端护理型床位“排队3至6个月”,而普通机构床位闲置率超40%。
日本团块世代的长期照护纪录片提供了一个警示。该群体中存款超过2000万日元的占23.7%,而20.7%几乎没有存款。即便拥有2000万日元存款,68岁的青山政司在六年内就花掉了400万日元。长寿时代的照护支出,可以在几年内消耗掉一生的积蓄。
政策托底与市场补充:长护险来了,但够不够?
2026年3月25日,《中共中央办公厅 国务院办公厅关于加快建立长期护理保险制度的意见》正式发布,标志着长护险制度从局部试点转向全国推行。主要目标是:用3年左右时间,基本建立适应我国基本国情的长期护理保险制度。到2028年底,长护险制度将在全国范围基本实现全覆盖。
这是社保“第六险”的关键之年。截至2025年底,国家长护险参保人数已达3.08亿人,累计惠及330多万失能人员,基金累计支出超1000亿元,年人均减负约1.2万元。
但仅靠基本长护险是不够的。一名重度失能老人每月的护理费可能要5000元甚至更高,而按照现行标准,基本长护险的基金支付上限约为当地人均可支配收入的50%。对于有更高需求的群体,商业护理险的补充作用不可或缺。
现实是:商业护理险市场仍然“冷清”。目前市场上在售的商业护理险仅195款,在4869款健康险产品中占比不足5%。2025年商业护理险及失能险保费在健康险总保费中占比不到10%。
社保长护险与商业长护险“缺一不可”。国务院发展研究中心金融研究所副所长田辉指出,社保长护险旨在“保基本、广覆盖”,解决的是“有没有”问题;商业长护险则起着补充、升级、优化的作用,致力于解决“好不好”问题。二者通过协同作用,共同构建一个全面、多层次的长护保障体系。
三个维度共同助力自尊养老
政策强力支持。 个人养老储备的第三支柱正在加速发展。个税政策方面,应税年收入在9.6万至20.4万元区间的人群,最高年度节税额可达1200元;收入越高,节税效应越明显。2026年3月的长护险新政,更是从制度层面为失能照护提供了基础保障。
资金前置规划。 失能照护的财务缺口是客观存在的。真正的孝道,是赋予父母晚年生活的选择权——让父母免于因经济拮据而降低生活品质,不因无人照料而感到无助。从“被动赡养”到“主动规划”,用智慧守护父母的银发时光,让孝心不再是一句沉重的口号,而是触手可及的幸福。
生态链接服务。 专业照护资源的获取需要提前布局。保险机构正在发挥越来越重要的作用。以中国太保寿险为例,截至2026年上半年,其长期护理保险项目覆盖17个省(区、市)的45个地市,服务覆盖人群逾9300万人。在成都,参保人数达1900万人,累计17万失能人员享受待遇;在苏州,实现1138万职工及居民医保参保人群长护险全覆盖。
这些经办服务的经验积累,正在转化为商业护理险产品设计和服务能力的基础。
从自由到自理到自尊:三段式养老的规划逻辑
自由养老期,我们尽情享受美好生活。自理养老期,生活圈子逐渐变小。自尊养老期,我们需要的是有尊严、有选择、有依靠的晚年。
自尊养老,便是子女最好的孝心。子女从容,老人体面。
真正的孝道,不是等到父母失能时才匆忙应对,而是在一切尚好的时候,就已经为他们准备好了选择权。当生活无法自理的那一天到来,他们不必因为经济拮据而将就,不必因为资源不足而等待。
算一笔自尊养老期的费用账单:居家护理约101万,医院陪护约150万,高端护理院约300万。这些数字的背后,是十年甚至更长时间的持续支出。提前规划,才能“请得起人、有地方去、有资源选”。
在长寿时代,三化叠加正在重塑养老的底层逻辑。我们这一代人,极大概率会经历失能期,或早或晚地面对失能照护的财务压力。与其被动应对,不如主动规划。
自由、自理、自尊——三段式养老的终极目标,是让每一个人都能有尊严、有选择、有依靠,安享自在晚年。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号