

标题
- 标题
- 内容

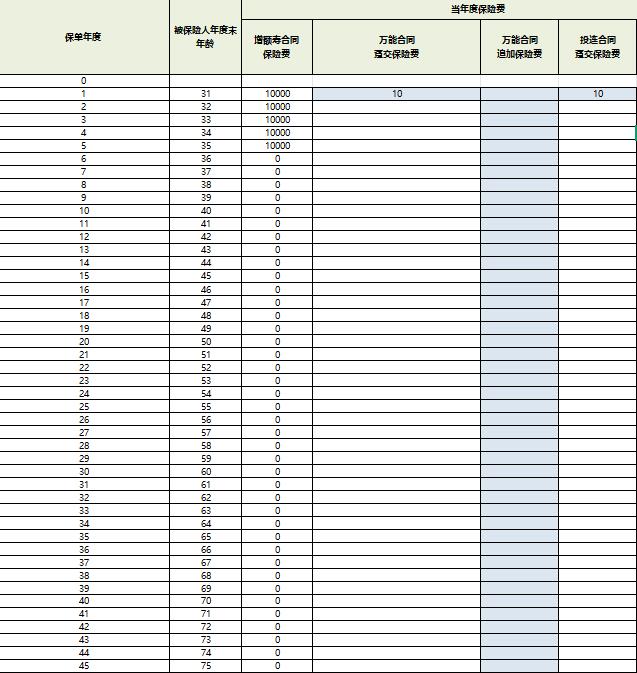
这是一份三主险组合计划的利益演示表,产品架构为:
层级 | 险种 | 角色定位 |
第一层 | 鑫享世家2027(尊享版)终身寿险(分红型) | 压舱石:保证现金价值+浮动分红 |
第二层 | 福泰2026终身寿险(万能型) | 加速器:分红转入+保底结算+二次增值 |
第三层 | 泰盈添利(庆典版)投连险 | 放大器:分红转入+三档情景投资运作 |
演示案例设定:被保险人30岁,年交保费10,000元,交5年,增额寿累计保费50,000元;万能账户趸交10元开户;投连账户趸交10元开户。 计划合计投入50,020元。
与上一版"双主险"方案最大的区别,是多了投连险这一层。它不改变增额寿的保证部分,也不改变万能的保底结构,但为整个计划增加了一条高风险、高弹性的投资通道——分红的50%进入万能,50%进入投连(表中"减保/退保领取现价和红利利益演示红利进入万能账户的比例"列固定为50%),客户可以根据自己的风险偏好选择不同的资金分配节奏。
增额寿部分是整个计划最稳的一层。核心数字:
· 当年度末有效保额:第1年45,195元,按约1.75%年复利递增,第10年52,832元,第30年74,746元,第50年88,906元,第75年96,963元。
· 现金价值(保证部分):第5年49,183元,第10年53,523元,第20年63,464元,第30年75,424元,第50年89,707元,第75年97,833元。
· 身故/全残给付:前若干年按已交保费比例给付(5万保费对应8万元,即160%),后期切换为现金价值。
回本节奏:第5年末(35岁),退保总利益(含演示红利和万能、投连收益)首次超过累计保费。但需注意,这是含演示收益的结果;若仅看增额寿保证现金价值,第5年为49,183元,略低于50,000元——真正的保证回本出现在第6年(50,024元)。
减保规则:每年减保可领取最高金额为当期现金价值的20%。这意味着这是一条"匀速释放"的资金出口,而非一次性取空。
分红部分:当年度末红利金额从第1年的95元逐步递增到第50年的1,285元(红利利益演示)。这些红利50%转入万能账户,50%转入投连账户,成为后续两层增值的"燃料"。
福泰2026万能账户收取约1%的初始费用(如第50年转入1,285元的50%即约642元,扣费约6元,实际进入账户636元)。
在万能结息利益演示下,账户价值增长轨迹为:
年龄 | 万能账户价值(结息演示) | 最低保证演示 |
40岁 | 2,364元 | 2,179元 |
50岁 | 7,254元 | 6,053元 |
60岁 | 14,595元 | 10,941元 |
70岁 | 25,393元 | 17,192元 |
80岁 | 32,492元 | 20,917元 |
90岁 | 34,073元 | 21,717元 |
两档差距随时间放大:80岁时相差约1.16万元,90岁时相差约1.14万元。万能险的核心信息很明确——最低保证利率是底线,结息演示是假设,实际结算利率每月公布、不保证。
这是本方案与双主险版本最大的不同。投连险没有保底收益,账户价值完全取决于投资表现。演示表给出了三档情景:
情景 | 含义 | 适用心态 |
不利情景 | 投资表现较差 | 保守预期/压力测试 |
中性情景 | 投资表现符合假设 | 基准预期 |
乐观情景 | 投资表现较好 | 进取预期 |
以关键年龄节点对比三档账户价值(均为进入投连账户价值,即分红的50%转入部分):
年龄 | 不利情景 | 中性情景 | 乐观情景 |
40岁 | 2,674元 | 2,674元 | 2,674元(早期差距小) |
50岁 | 7,599元 | 9,612元 | 9,612元 |
60岁 | 15,712元 | 22,941元 | 22,941元 |
70岁 | 28,100元 | 47,893元 | 47,893元 |
80岁 | 36,474元 | 67,425元 | 67,425元 |
90岁 | 38,360元 | 72,095元 | 72,095元 |
中性与乐观在早期高度重合,后期逐渐分化;不利情景则全程落后。 这提醒客户:投连账户的价值不在于"保证赚多少",而在于用分红的50%去博取一个更高的上限,而另外50%的分红已经进入万能账户享受保底——这种"一半保底、一半进取"的结构,本身就是一种内置的资产配置。
将增额寿现金价值、万能账户价值、投连账户价值三者相加,得到表格最后两列——身故总利益与退保总利益(均含红利、万能结息、投连中性情景演示收益)。
年龄 | 退保总利益(中性情景) | 约为累计保费的倍数 |
35岁 | 50,962元 | 1.02倍 |
40岁 | 58,945元 | 1.18倍 |
50岁 | 79,081元 | 1.58倍 |
60岁 | 106,639元 | 2.13倍 |
70岁 | 144,280元 | 2.88倍 |
80岁 | 167,976元 | 3.36倍 |
90岁 | 173,176元 | 3.46倍 |
105岁 | — | — |
以内部收益率(IRR)测算:持有到80岁(被保险人110岁),中性情景综合年化约2.85%–2.90%;若仅按最低保证+不利情景测算,则约2.20%–2.30%。这个区间,正是"分红+万能+投连"三层结构在当前的利率环境下给出的答案——上沿接近3%,下沿不低于2.2%。
一是中长期确定性储备+适度进取。 客户既想要增额寿的保证底线,又愿意拿出一部分浮动收益去博取更高回报。50%分红进万能、50%进投连的比例,相当于在合同层面完成了一次"固收+"配置。
二是有身故保障与传承诉求的家庭。 前期身故杠杆明显(5万保费对应8万给付),后期账户价值持续增长,且可通过指定受益人实现定向传承。
三是对资金灵活性有要求的人。 增额寿20%减保、万能账户部分领取、投连账户部分领取,三层各有出口,可以根据需要灵活调配。
第一,三五年内要用大钱的人。 前几年退保总利益虽已接近保费,但增额寿保证现金价值在第5年仍略低于累计保费,短期持有性价比极低。
第二,不能接受任何本金波动的人。 投连账户没有保底,不利情景下账户价值可能低于累计转入金额。如果客户对"亏损"二字零容忍,应建议将分红全部转入万能账户(部分产品支持比例调整),放弃投连层。
这张表最大的价值,是它把保证、演示、三档情景全部并列在同一张纸上。专业的讲解方式不是只念中间那档的漂亮数字,而是四档对照着讲:
· 讲增额寿保证现金价值,是守住合规底线与客户信任;
· 讲万能最低保证,是说明"最坏情况下也有底";
· 讲万能结息演示,是说明保底之上的向上空间;
· 讲投连三档情景,是让客户理解"进取部分"的真实含义——中性不是承诺,乐观不是常态,不利才是需要提前做好心理准备的情景。
分红看公司的长期经营能力,万能看结算利率的稳定性,投连看投资账户的管理水平。三层逻辑拆开讲清楚,这套计划的说服力,远比一句"收益接近3%"要扎实得多。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

