

标题
- 标题
- 内容



君龙龙抬头龙行养老年金保险(分红型)产品深度解读
一、产品背景:养老市场的现实痛点与产品定位
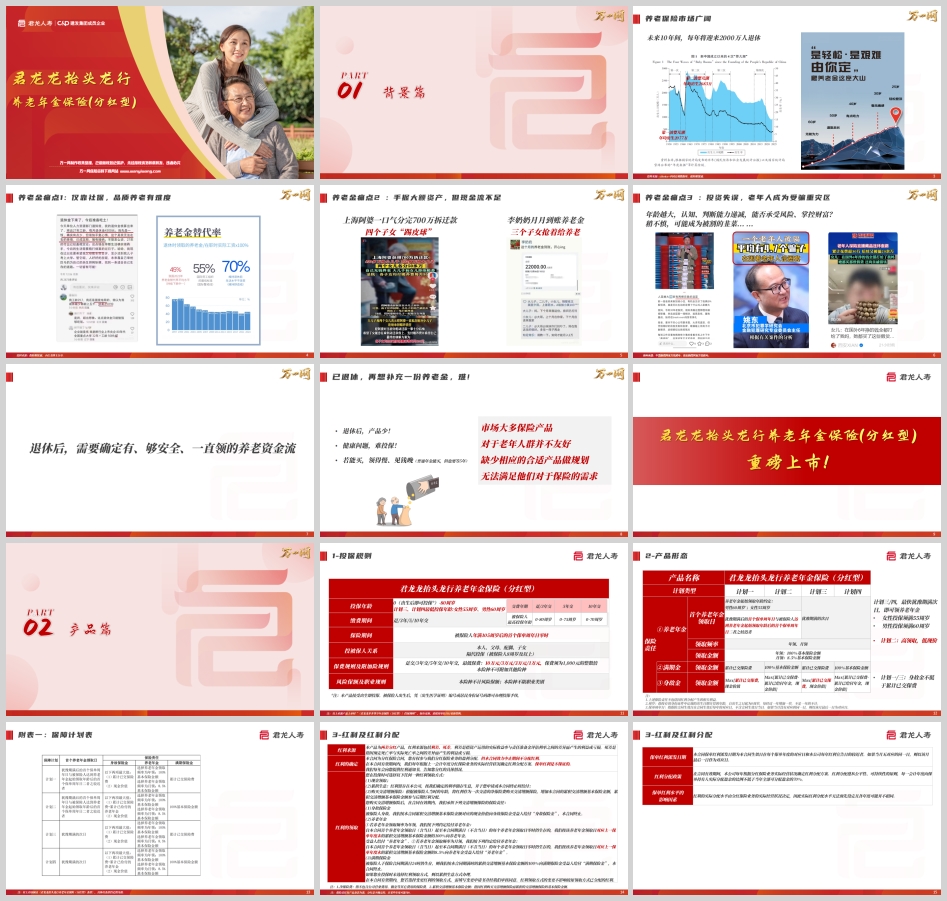
君龙龙抬头龙行养老年金保险(分红型)的推出,植根于一个不容回避的人口结构现实。未来十年间,中国每年将迎来约2000万人退休,第一波婴儿潮(年均出生2077万)和第二波婴儿潮(年均出生2683万)叠加形成的退休高峰,正在重塑养老保障的需求格局。社保养老金"保基本"的定位决定了仅靠社保难以支撑品质养老,而手握大额资产却缺乏稳定现金流、投资失误导致养老资金受损等痛点,在高龄人群中尤为突出。
更深层的问题在于市场供给的结构性错配。已退休人群再想补充养老金面临三重障碍:适合的产品少、健康告知难以通过、即便能买也往往"领得慢、见钱晚"——普通年金产品通常需要等待五年才能开始领取。市场大多数保险产品对老年人群并不友好,缺少与之匹配的规划工具。君龙龙抬头龙行养老年金保险(分红型)正是针对这一缺口设计,其计划三、计划四允许女性55周岁、男性60周岁起投保,并实现"最快犹豫期满次日即可领取养老年金",直击高龄人群"即期领取"的核心诉求。
二、投保规则:宽年龄、低门槛、高灵活度
该产品的投保年龄覆盖0周岁(出生后即可投保)至80周岁,缴费期间支持趸交、3年交、5年交、10年交四种方式。最低保费按缴费期间分层设定:趸交10万元、3年交和5年交各3万元、10年交1万元,保费须为1000元的整数倍。最高投保年龄随缴费期间递减:趸交和3年交为0至80周岁,5年交为0至75周岁,10年交为0至70周岁。
值得关注的是几项宽松规则:本险种不计风险保额、不限职业类别,这意味着高危职业人群亦可投保;投被保人关系支持本人、父母、配偶、子女,并支持隔代投保(被保险人8周岁及以上);本险种不可附加其他险种,产品结构相对纯粹。保险期间至被保险人年满105周岁后的首个保单周年日零时,覆盖了长寿风险的主要区间。
三、产品形态:四类计划覆盖不同领取需求
产品设置计划一至计划四四种保障方案,核心差异在于领取起始时间和身故金设计。计划一和计划二的养老年金起始领取年龄约定为男性60周岁、女性55周岁,首个领取日为犹豫期满后的首个保单周年日与被保险人达到起始领取年龄后的首个保单周年日二者之较迟者。计划三和计划四则面向已届退休年龄的人群,女性须满55周岁、男性须满60周岁投保,最快犹豫期满次日即可领取养老年金。
在领取金额上,年领为100%基本保险金额,月领为8.5%基本保险金额。满期金方面,计划一和计划三为累计已交保险费,计划二和计划四为100%基本保险金额。身故金的设计体现了两类计划的定位差异:计划一和计划三的身故金为Max{累计已交保费,现金价值},确保身故金不低于累计已交保费,侧重本金安全;计划二和计划四的身故金为Max{累计已交保费-累计已给付年金,现金价值},属于"高领取、低现价"设计,将更多利益前置到生存年金中。这一分野为投保人提供了明确的选择逻辑:看重身故保障与本金安全选计划一/三,追求更高领取额选计划二/四。
四、红利机制:两差分红与交清增额的特色设计
该产品为两差分红产品,红利来源包括利差和死差。利差指资产运用实际收益率与责任准备金评估利率之间的差异,死差指预定死亡率与实际死亡率之间的差异。红利分配遵从公平性、可持续性原则,每一会计年度向保单持有人实际分配盈余的比例不低于当年全部可分配盈余的70%。但必须明确:保单红利不保证,某些年度可能为零。
红利领取方式提供三种选择:现金领取、累积生息、购买交清增额保险。其中交清增额是本产品的特色亮点,且已明确写入条款。其运作逻辑是:以红利作为一次交清的净保险费,按被保险人当时年龄购买交清增额保险,增加累积交清增额基本保险金额,该金额参与后期红利分配。交清增额部分的保险责任包括身故保险金(按累积交清增额基本保险金额对应的现金价值给付)、养老年金(年领为累积交清增额基本保险金额的100%,月领为8.5%)和满期保险金(累积交清增额基本保险金额的100%)。
这一设计有四点优势:一是写入条款,无年龄段限制;二是费率以净保险费和当时年龄为基础确定,各年度交清增额费率明确;三是投保时即可选择,三种方式灵活可选;四是整个保单有效期内均可保全变更领取方式。对于希望将红利转化为长期养老现金流、实现复利滚存的投保人,交清增额提供了制度化的通道。
五、投保案例:两类典型场景的利益演示
案例一:55岁女性,计划二,20万元5年交。 基本保额25,560元,56周岁起年领,红利领取方式为现金领取。首期缴费次年即领,每年固定领取约2.5%累计所交保费。演示表显示,第1保单年度末(56岁)保证利益养老年金25,560元,红利演示当年度红利1,853.87元,当年度领取合计27,413.87元;至第50保单年度(105岁)满期,累计领取养老年金保证部分1,252,440元,满期金25,560元,累计领取(保证+红利)达1,558,064.22元。生存总利益从第1年的106,256.50元增长至第50年的1,558,064.22元。该案例体现了"早领、稳领、长期累积"的特点,适合退休后需补充日常现金流的女性客户。
案例二:65岁男性,计划四,30万元3年交。 基本保额26,250元,犹豫期满次日即开始领取,年领,红利现金领取。第0保单年度(65岁)即领取26,250元,首个保单年度末累计领取约5.5万元;每年固定领取约2.9%累计所交保费总额。至第40保单年度(105岁)满期,累计领取养老年金保证部分1,050,000元,满期金26,250元,累计领取(保证+红利)1,276,497.64元。该案例的核心价值在于"即期领取"——65岁投保,犹豫期满次日即见现金流,解决了高龄人群"买了还要等五年"的痛点,适合已退休、希望立即补充养老收入的男性客户。
两个案例均注明:分红是不确定的,某些年度可能为0,演示假设分红实现率为100%,不代表公司历史经营业绩或未来预期。
六、运营规则与服务生态
保全规则方面,本险种支持犹豫期减保和犹豫期外减保,减保后保费须为1000元的整数倍;养老年金领取频率可年领、月领互转,首次领取日前变更的于达到起始年龄后的首个保单周年日生效,首次及以后领取日后变更的,年变月从下一保单周年日起执行,月变年可选择即时生效(补差)或预约生效;犹豫期满后至首次养老年金领取日前可申请保单贷款;不可办理缴费频率变更,不可附加其他险种,不限职业类别。
服务生态是该产品的另一大卖点,构建了"活力养老—生活照料—养老社区"三段式服务体系。活力养老提供国宾级旅居优惠权益,覆盖厦门五缘水乡酒店、福建鲤鱼洲酒店、武夷山悦华酒店、厦门海悦山庄酒店、武夷山大红袍山庄酒店等,0门槛、过犹豫期即可使用,投/被保人均可享受,优惠权益不限次,最高享门店价43折。生活照料提供上门照料和院内照料两类服务,单张总保费≥10万元即可享有,整个保险期间内各18天、每个保单年度内各6天,同一被保险人最多可叠加2张保单至各36天、累计72天;上门照料覆盖27项基础护理,院内照料覆盖5大类14项专业项目,服务网络覆盖31省382市、2908家医院。养老社区方面,君龙人寿与中信养老合作,上海8大项目提供保证入住权益:累计保费≥100万元可享12个月保证入住,≥200万元可享3个月,≥400万元可享1个月,城心布局、1公里内有地铁、2公里内有三甲医院,覆盖自理公寓、护理型床位、护理院床位三类房型。此外还对接建发溢佰养老中心、厦门弘爱养护院等机构,提供常规养老对接和福建区域特色服务。
七、适当性管理与风险提示
该产品等级为P3,销售人员须达三级、二级或一级能力等级方可销售,客户投保时需自主完成并通过测评方可购买。产品设有15日犹豫期,犹豫期后解除合同可能遭受一定损失,退还金额为现金价值。免责条款涵盖投保人故意杀害伤害、被保险人故意犯罪、两年内自杀(无民事行为能力人除外)、吸毒、酒驾、战争暴乱、核爆炸核污染等情形。
需要特别强调的风险点:第一,分红不确定,某些年度可能为零,演示中的红利利益基于假设分红实现率100%,不代表实际收益;第二,计划二和计划四为"高领取、低现价"设计,退保金和身故金相对较低,适合以生存领取为主要目的的客户;第三,养老服务权益以《养老服务手册(V1.0)》为准,旅居、照料、社区入住等均涉及第三方机构,部分费用需自行承担,保证入住权益不包含交通、食宿、护理费等;第四,减保、保单贷款等保全操作会影响保单利益,需审慎评估。
八、结语
君龙龙抬头龙行养老年金保险(分红型)以宽年龄覆盖、即期领取能力、四类计划分层、交清增额红利机制和"保险+服务"生态,回应了高龄人群养老规划中的现实痛点。其计划三/四的"犹豫期满次日领取"在市场上具有差异化价值,交清增额写入条款为红利复利化提供了制度保障,三段式养老服务则将保单从单纯的金融工具延伸为养老生活解决方案。但投保人应清醒认识到分红的不确定性、高领取计划下现价与身故金的让渡,以及服务权益的第三方属性和使用门槛。产品说明书所载资料仅供理解条款所用,各项内容均以保险条款为准,建议投保前结合自身年龄、健康状况、现金流需求与风险偏好,在专业销售人员协助下完成适当性测评后审慎决策。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号