

标题
- 标题
- 内容
大家人寿悦享年年年金保险利益演算表深度解析——一份基于渠道利益演示数据的专业解读
引言
一、演算表的基本结构
该演算表以"保单年度"为时间轴,共列示66个保单年度的数据,包含六个核心字段:年度保险费、累计保险费、生存年金给付、祝寿金给付、身故给付、现金价值(退保金)。
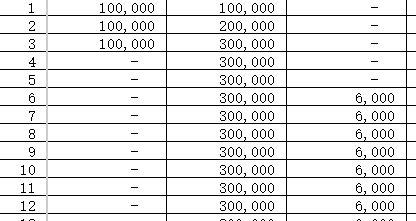
从缴费安排看,这是一份3年交费方案:第1至第3个保单年度,每年交纳保险费100,000元,累计保险费在第3年末达到300,000元;自第4个保单年度起不再缴费,累计保险费维持在300,000元直至第66个保单年度。这意味着该演示以30万元总保费为基准,考察一份中长期年金合同的利益分布。
二、缴费期与早期现金价值:退保损失的直观呈现
观察前三个保单年度,年度保险费均为100,000元,累计保险费分别为100,000元、200,000元、300,000元。与之对应的现金价值分别为79,178元、179,006元、289,915元。
这组数据揭示了一个年金保险的共性特征:缴费期内现金价值低于累计已交保费。第1年末现金价值79,178元,相对已交10万元,差额约20,822元;第2年末179,006元相对20万元,差额约20,994元;第3年末289,915元相对30万元,差额约10,085元。这意味着若投保人在缴费期内退保,将面临本金损失。这是年金保险"长期持有"属性的直接体现,也提示投保人应确保资金为长期闲置资金,避免短期流动性需求与产品期限错配。
值得注意的是,第4保单年度现金价值为295,710元,第5保单年度为301,623元,首次超过累计保险费300,000元。也就是说,在3年缴费、总保费30万元的条件下,现金价值约在第5个保单年度末实现对已交保费的超越。这一时点对于评估产品的"回本"节奏具有参考意义。
三、生存年金:第6年起每年6,000元的稳定现金流
演算表显示,自第6个保单年度起,生存年金给付为每年6,000元,并持续至第66个保单年度(表中最后一年)。以第6年至第50年为例,每年均为6,000元;第50保单年度除6,000元生存年金外,另有祝寿金给付14,300元。
从相对比例看,6,000元年金对应300,000元累计保险费,年给付比例为2%。这一比例在年金产品中属于较为稳健的水平,强调长期、稳定而非高额短期回报。生存年金的持续给付构成了产品的核心现金流安排:自第6年起,投保人(或被保险人)每年可领取一笔固定金额,用于补充日常开支、养老规划或子女教育等中长期资金需求。
需要指出的是,表中生存年金自第6年开始给付,第1至第5个保单年度给付栏为"-",说明产品设有一定的领取起始期。这种"先积累、后领取"的结构,有助于资金在早期集中形成现金价值基础,再转化为长期年金流。
四、祝寿金:第50保单年度的专项给付
演算表第50个保单年度出现了一笔祝寿金给付14,300元,这是全表唯一一次祝寿金给付。祝寿金通常与特定的生存时点挂钩,具有"长寿奖励"或"阶段性回馈"的性质。14,300元相对于30万元总保费,比例约为4.77%,属于一次性的专项给付安排。
从现金流角度看,第50保单年度是该演示中的一个特殊节点:当年同时发生生存年金6,000元与祝寿金14,300元,合计给付20,300元。这一设计使得长期持有的投保人在特定年度获得相对集中的利益回馈,增强了长期持有的获得感。但同时也应看到,祝寿金为一次性给付,不构成持续现金流,其意义更多体现在阶段性激励而非长期收入替代。
五、身故给付:贯穿全程的保障底线
身故给付一栏在全表66个保单年度中始终保持300,000元,与累计保险费一致。这意味着在演示条件下,若被保险人身故,受益人可获得30万元身故保险金,相当于已交保费总额。
这一安排体现了年金保险的保障属性:在追求长期年金利益的同时,为家庭提供一条"保费返还"性质的保障底线。对于投保人而言,身故给付与累计保费持平,意味着在最不利的情况下(身故),家庭至少能收回已交保费,这在一定程度上缓解了"保费打水漂"的担忧。当然,身故给付的具体计算在不同产品条款中可能涉及现金价值与已交保费的比较,表中呈现的是演示条件下的固定数值,实际以条款约定为准。
六、现金价值的长期走势:先升后稳、祝寿金后小幅回落
现金价值是本表中最具分析价值的字段之一。整体走势可划分为几个阶段:
第一阶段(第1—第5年):快速积累期。 现金价值从79,178元升至301,623元,第5年首次超过30万元累计保费。这一阶段现金价值增速较快,主要因为缴费完成后的资金积累效应。
第二阶段(第6—第49年):缓慢爬升期。 现金价值从301,659元起步,逐年小幅增长,至第49保单年度达到310,345元。这一阶段每年增幅多在数十元至数百元之间,呈现典型的"复利+年金给付"共同作用下的缓慢累积特征。值得注意的是,尽管自第6年起每年给付6,000元年金,现金价值仍在增长,说明产品在设计上兼顾了"领取"与"账户价值维持"的平衡。
第三阶段(第50年):祝寿金给付后的回落。 第50保单年度现金价值降至297,375元,较第49年的310,345元有明显下降。这与当年给付祝寿金14,300元及生存年金6,000元直接相关——给付行为消耗了部分账户价值。这一变化直观展示了"领取"与"现金价值"之间的此消彼长关系。
第四阶段(第51—第66年):低位缓降期。 现金价值从297,354元逐年小幅下降至第65年的297,044元,第66年现金价值栏为"-"。这一阶段现金价值总体稳定在29.7万元左右,略有下行,反映出持续年金给付对账户价值的逐步消耗。第66年现金价值为空,可能意味着该保单年度末合同利益结构发生变化,具体以条款为准。
从长期视角看,现金价值在大部分年份维持在30万元上下,与累计保费基本相当。这说明该产品的现金价值设计以"稳健保全"为导向,不追求高波动下的高退保价值,而是将更多利益体现在持续年金给付上。
七、综合利益测算:从数字看产品定位
若将生存年金与祝寿金合并计算,自第6年至第66年,生存年金每年6,000元,共61个年度(第6至第66年),合计约366,000元;加上第50年祝寿金14,300元,累计领取约380,300元。相对30万元总保费,长期累计领取金额约为保费的1.27倍。这一测算尚未考虑时间价值与通货膨胀因素,仅作静态参考。
从产品定位看,"悦享年年"呈现出几个鲜明特征:一是缴费期短(3年),适合希望快速完成保费投入、避免长期缴费压力的群体;二是领取期长,自第6年起持续给付,契合养老补充、长期现金流规划的需求;三是现金价值总体稳健,退保价值在多数年份接近或略高于已交保费,流动性约束相对温和;四是身故保障与已交保费持平,提供基础保障底线。
八、风险提示与理性认知
在解读利益演示表时,读者应保持理性认知。第一,利益演示表是基于特定假设的演算结果,不代表实际收益承诺,实际给付以保险合同条款为准。第二,表中未列示分红、万能账户结算利率等不确定因素,若产品含此类设计,实际利益可能高于或低于演示水平。第三,年金保险的流动性有限,前期退保可能损失本金,投保前应充分评估资金使用计划。第四,通货膨胀会侵蚀长期固定年金的实际购买力,6,000元年金在数十年后的实际价值需结合物价水平综合考量。第五,身故给付、祝寿金、生存年金的具体触发条件与给付方式,均应以正式条款为准,演示表仅为简化呈现。
结语
大家人寿悦享年年年金保险的利益演算表,以66个保单年度的完整数据,勾勒出一款"短缴费、长领取、稳现金价值"的年金产品轮廓。从3年缴费30万元,到第5年现金价值超越保费,再到第6年起每年6,000元的持续年金、第50年14,300元祝寿金,以及贯穿始终的30万元身故保障,这张表呈现的不仅是数字的排列,更是一种长期资金规划的逻辑:以时间换稳定,以纪律换现金流。
对于追求长期稳健、希望以较短缴费期锁定长期年金流的家庭而言,这类产品具有其配置价值;但对于资金流动性要求高、或期望短期高回报的投资者,则需审慎评估期限匹配问题。读懂演算表,不是为了记住每一个数字,而是为了理解数字背后的产品性格——唯有与自身需求相匹配,保险规划才能真正发挥其应有的作用。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

