

标题
- 标题
- 内容

鼎诚诚意满满养老年金保险(分红型)计划书深度解读
一、产品概述与投保背景
鼎诚诚意满满养老年金保险(分红型)是一款面向养老规划需求的年金保险产品,通过"保证利益+非保证红利"的双层结构,为客户提供长期养老现金流安排。本计划书以被保险人"小诚"(女性)为示例,投保年龄65周岁,养老年金起始领取年龄65周岁,领取方式为年领,交费期间5年交,年交保费100,000元,累计交费500,000元。保单年度从第1年(保单年度末年龄66岁)起至第40年(保单年度末年龄105岁)进行利益演示。
需要特别强调的是,计划书开篇的"重要提示"明确了演示性质:该利益演示基于公司精算及其他假设,不代表公司历史经营业绩,也不代表对未来经营业绩的预期;保单红利水平不确定,某些年度红利可能为零;累积红利利益按红利累积利率1.75%以年复利方式累积而得,仅供参考,不能理解为对未来红利累积利率的预期或保证,实际红利累积利率由公司每年宣布。此外,各保单年度除年交保险费、累计保险费、特别生存金外,其余均为保单年度末数值;现金价值不包括保单年度末应给付的养老年金;演示假定无欠交保险费和其他未还清款项;责任均为等待期(若有)后责任;各责任实际理赔条件以条款为准;数值均取整,与实际金额可能存在微小差异;演示均为未发生红利领取情况下数据;养老年金、特别生存金、身故保险金、现金价值均不包括由于红利分配而产生的相关利益。
二、保证利益结构分析
从保证利益维度看,该计划书呈现出一条清晰的"先高后低"的养老年金给付曲线。第1保单年度(66岁)养老年金为6,412元,同时给付特别生存金6,412元,累计已领取生存金12,824元;第2至第10保单年度(67岁至75岁),每年养老年金均为6,412元,特别生存金为"—"(即无),累计已领取生存金从19,236元逐年递增至70,532元;自第11保单年度(76岁)起,养老年金调整为3,206元,此后至第40保单年度(105岁)每年均为3,206元,累计已领取生存金从73,738元持续增长至166,712元。这一设计体现了产品在领取初期给予较高年金给付、后期转为稳定基础给付的安排,特别生存金仅在首个保单年度给付一次,具有"开门红利"性质。
身故保险金方面,第1至第40保单年度均显示为500,000元,与累计保费持平,说明在演示假定下身故保险金按累计已交保费给付,体现保费返还功能。现金价值则呈现典型的"先低后高、逐步趋稳"形态:第1保单年度末为21,512元,第2年62,072元,第3年120,620元,第4年198,780元,第5年296,783元,第6年422,778元,第7年423,207元,此后逐年小幅攀升,第10年424,095元,第20年453,650元,第30年473,959元,第40年495,682元。可以看出,现金价值在交费期内(第1至5年)快速积累,交费期满后(第6年起)进入相对平稳的增长通道,并在长期持有中逐步接近累计保费水平。需要提醒的是,现金价值不包括保单年度末应给付的养老年金,实际可支配金额需结合当年年金给付综合考量。
三、红利利益演示解读
非保证利益部分以"当年现金红利"和"累积现金红利"两列呈现,累积现金红利按1.75%年复利累积生息。从演示数据看,当年现金红利从第1保单年度的868元起步,第2年1,849元,第3年2,927元,第4年4,023元,第5年5,137元,第6年5,144元,此后长期维持在5,100元至6,035元区间缓慢上升,第40保单年度为6,035元。累积现金红利则因复利累积效应呈现加速增长态势:第1年868元,第5年15,138.89元,第10年43,319.88元,第20年109,572.57元,第30年192,042.66元,第40年292,764.41元。这意味着,在红利演示假设下,长期持有至105岁时,累积红利可达约29.28万元,相当于累计保费的58.55%,对养老现金流形成一定补充。
但必须再次强调,红利利益属于非保证利益,当年现金红利和累积现金红利均取决于公司实际经营状况,某些年度红利可能为零;1.75%的红利累积利率仅为演示假设,实际累积利率由公司每年宣布,可能高于或低于该水平。因此,客户在规划时应以保证利益为底线,将红利视为"锦上添花"而非"确定性收入"。
四、减保与现金价值上限机制
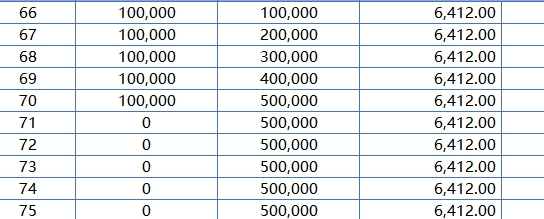
计划书后半部分设置了"降低保额领取现金价值"相关列,包括领取后基本保额对应的年度保险费、累计保险费、保证利益(减保后)、红利利益(减保后)、减保后比例、当年领取比例(减保现价+领取年金)/累计保费、保单年度末可领取的现金价值上限等。从演示数据看,第1至第5保单年度减保后比例均为1,当年领取比例从第1年的0.12824逐步降至第5年的0.012824;第6至第11保单年度减保后比例仍为1,当年领取比例稳定在0.012824;第12保单年度起减保后比例降至1但当年领取比例变为0.006412,并延续至第40年。保单年度末可领取的现金价值上限则从第5年的91,985元逐步上升至第12年及以后的96,794元,第6至第11年为93,588元。这些数据反映了减保操作对保额、年金、现金价值的联动影响,为客户在长期持有过程中根据自身资金需求灵活调整保障方案提供了参考。需要说明的是,减保涉及保额降低,会同步影响后续养老年金、特别生存金、身故保险金和现金价值,客户实际操作前应充分理解减保规则及对长期利益的影响。
五、产品特点与适用性分析
综合来看,该产品具有以下特点:其一,交费期短(5年交),适合有一定资金积累、希望快速完成保费投入的客户;其二,领取起始年龄与投保年龄相同(均为65周岁),属于即期领取型养老年金,投保后次年(保单年度末66岁)即开始领取,现金流启动快;其三,保证利益与红利利益双层结构,保证利益提供确定性底线,红利利益提供潜在增值空间;其四,现金价值在交费期满后逐步趋稳并长期缓升,配合减保机制,具备一定的资金灵活性;其五,身故保险金按累计保费给付,体现保费返还属性。
从适用性角度看,该产品更适合以下人群:已进入或临近退休年龄、希望将部分积蓄转化为长期稳定养老现金流的客户;风险偏好较低、重视保证利益底线、同时愿意接受非保证红利波动的客户;有短期交费能力、希望简化交费流程的客户。对于追求高收益、需要高流动性或对红利不确定性较为敏感的客户,则需谨慎评估。
六、风险提示与理性决策建议
在阅读和使用本计划书时,客户应始终牢记以下要点:第一,红利不确定,某些年度可能为零,累积红利利益按1.75%复利累积仅为演示假设,实际累积利率由公司每年宣布,不能理解为对未来红利累积利率的预期或保证;第二,演示数值均为取整后的数值,与实际金额可能存在微小差异;第三,现金价值不包括保单年度末应给付的养老年金,实际可领取金额需结合年金给付综合判断;第四,养老年金、特别生存金、身故保险金、现金价值均不包括由于红利分配而产生的相关利益;第五,各责任实际理赔条件以条款为准,等待期(若有)后责任方为有效;第六,减保操作会同步降低保额、年金、身故保险金和现金价值,需审慎决策。
建议客户在投保前重点核对:保险合同条款中关于养老年金领取年龄、领取方式、特别生存金给付条件、身故保险金计算方式、现金价值表、红利分配规则、减保规则等核心内容;结合自身健康状况、家庭收支、养老缺口和风险承受能力,合理确定保费预算;将保证利益作为养老规划的基础,将红利利益作为弹性补充,避免以演示中的累积红利作为刚性支出依据;如有疑问,及时向保险顾问或公司客服咨询,确保充分理解后再作出投保决定。
七、结语
鼎诚诚意满满养老年金保险(分红型)计划书以详实的数据展示了"保证利益+红利利益"的双层养老现金流安排:保证利益层面,5年交费累计50万元,首个保单年度即领取养老年金与特别生存金合计12,824元,此后每年领取6,412元(第11年起调整为3,206元),身故保险金维持50万元,现金价值从21,512元逐步增长至495,682元;红利利益层面,当年现金红利从868元缓升至6,035元,累积现金红利按1.75%复利演示至第40年可达292,764.41元。减保机制与现金价值上限数据则为长期资金安排提供了灵活调整的参考。但所有非保证利益均以公司实际经营为准,红利可能为零,累积利率可能变动。客户应以保证利益为锚、以红利为翼,结合自身养老需求与风险偏好,理性阅读演示、审慎作出决策,让保险真正成为养老规划中稳健可靠的一环。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

