

标题
- 标题
- 内容



泰守安稳 利享长盈:陆家嘴国泰泰给利(稳盈版)年金保险深度解读
一、开发背景:利率下行叠加定存到期高峰,"长钱"需求集中释放
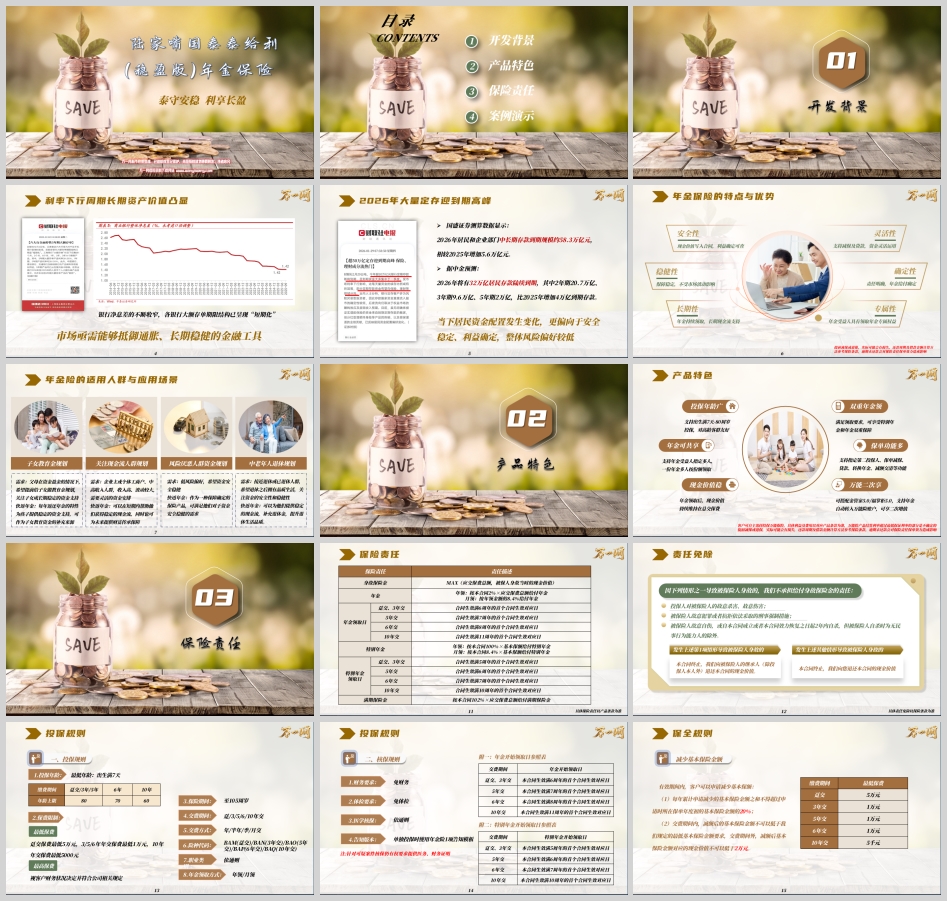
2026年的财富管理市场,正站在一个特殊的十字路口。一边是利率持续下行:银行净息差不断收窄,各大银行大额存单的期限结构已明显"短期化",长期限、高利率的存款产品越来越难觅踪影,市场亟需能够抵御通胀、实现长期稳健增值的金融工具。另一边是定存到期高峰来临:国盛证券测算数据显示,2026年居民和企业部门中长期存款到期规模约58.3万亿元,相较2025年增加5.6万亿元;据中金预测,2026年将有32万亿居民存款陆续到期,其中2年期20.7万亿、3年期9.6万亿、5年期2万亿,比2025年增加4万亿到期存款。
一边是钱到期了无处安放,一边是长期稳健工具稀缺——这正是"存款搬家"在2026年集中爆发的底层逻辑。当下居民资金配置正在发生变化:更偏向于安全稳定、利益确定,整体风险偏好较低。居民要的不是高波动的"惊喜",而是写进合同的"安心"。
在这样的背景下,年金保险的特点与优势恰好对上了居民的需求清单。安全性:现金价值写入合同,利益确定可查;稳健性:保障稳定,不受市场波动影响;长期性:年金持续领取,提供长期现金流支持;专属性:年金受益人具有领取年金的专属权益;灵活性:支持减保及贷款,资金灵活运用;确定性:责任明确,年金给付确定。当然也要理性提示:提前减保或退保,实际可能会有损失;还款周期及借款金额计算方法参考保险条款,逾期未还款会对保险责任、保单效力造成影响。
从适用人群看,年金险覆盖四类典型场景:一是子女教育金规划,父母在资金盈余时提前为子女布局,快返年金每年返还的特性为孩子成长提供稳定资金支持;二是关注现金流人群规划,企业主或个体工商户收入高但波动大,需要灵活的资金安排,快返年金可在短期内帮助获得稳定现金流,同时兼顾财富传承;三是风险厌恶人群资金规划,低风险偏好者希望资金安全稳健,年金险保障确定的特性正好匹配;四是中老年人退休规划,接近退休或已退休人群希望拥有品质生活,快返年金提供稳定现金流补充退休金。陆家嘴国泰泰给利(稳盈版)年金保险,正是在这一需求图谱上落子的产品。
二、产品特色:六大亮点,围绕"稳"与"活"做文章
泰给利(稳盈版)的产品特色可以概括为六点,每一"点"都对应一类真实需求。
投保年龄广。 支持出生满7天至80周岁投保,对高龄客群友好。这一点意义不小:传统年金产品往往对高龄投保设限,而"稳盈版"把投保窗口开到80岁,让银发人群也有机会用制度化的方式安排晚年现金流。
年金可共享。 支持年金受益人指定多人,一份年金多人按份额领取。对于希望兼顾子女教育、配偶养老、父母赡养的家庭而言,这种"一份保单、多人受益"的安排提升了工具的适用弹性。
现金价值稳。 年金领取后,现金价值持续维持在总交保费。这是"稳盈版"最核心的设计之一——开始领年金后,保单现价不缩水,仍然保持在与总交保费相当的水平,意味着"领钱"与"留底"可以并行,兼顾现金流与资产保全。
双重年金领。 满足领取要求,可享受特别年金和年金双重保障。特别年金先行、年金接续,形成"前有特别给付、后有持续领取"的双层现金流结构。
保单功能多。 支持指定第二投保人、保单减保、贷款、转换年金、减额交清等功能。第二投保人安排有助于保单的稳定传承,减保、贷款提供流动性出口,转换年金、减额交清则为不同人生阶段的调整留出空间。
万能二次享。 可搭配金管家5.0/福掌柜5.0,支持年金自动转入万能险账户,可享二次增值。需要强调:客户可自主选择投保万能保险,具体利益及费用以对应产品条款为准,万能险产品结算利率超过最低保证利率的部分是不确定的。也就是说,"二次增值"是可选加项,其浮动部分不构成保证。
同样需要理性提示:提前减保或退保,实际可能会有损失;还款周期及借款金额计算方法参考保险条款,逾期未还款会对保险责任、保单效力造成影响。
三、保险责任:特别年金+年金+满期金+身故金,四层给付
泰给利(稳盈版)的保险责任结构清晰,由身故保险金、年金、特别年金、满期保险金四部分构成,具体以产品条款为准。
特别年金先行给付,领取日按缴费期间分档:趸交、3年交为合同生效满5周年的首个合同生效对应日;5年交为满6周年;6年交为满7周年;10年交为满10周年。年金随后接续,领取日同样分档:趸交、3年交为合同生效满6周年的首个合同生效对应日;5年交为满7周年;6年交为满8周年;10年交为满11周年。可以看到,"特别年金在前、年金在后"的节奏设计,让保单在缴费期满前后就能开始产生现金流,缩短了"只交不领"的等待期。满期保险金在保险期间届满时给付,身故保险金则在被保险人身故时按合同约定给付。
责任免除方面,因投保人对被保险人的故意杀害、故意伤害,被保险人故意犯罪或者抗拒依法采取的刑事强制措施,被保险人故意自伤或合同成立/效力恢复之日起2年内自杀(自杀时为无民事行为能力人的除外)等情形导致身故的,公司不承担给付身故保险金的责任;发生第一项情形导致身故的,合同终止,向被保险人的继承人(除投保人本人外)退还合同现金价值;发生其他情形导致身故的,合同终止并退还现金价值。具体责任免除以保险条款为准。
投保规则上,投保年龄最低为出生满7天;缴费期间与年龄上限对应为:趸交/3年/5年交最高80岁、6年交最高70岁、10年交最高60岁。保费限制方面,趸交保费最低5万元,3/5/6年年交保费最低1万元,10年年交保费最低5000元;最高保费视客户财务状况决定并符合公司相关规定。保险期间至105周岁,交费期间为趸/3/5/6/10年交,交费方式支持年/半年/季/月交,年金领取方式支持年领/月领。核保规则上,免财务、免体检,医学核保依通则,单独投保时使用年金险1项告知模板,针对可疑案件核保仍有权要求提供医务、财务证明。保全规则方面,有效期间内客户可申请减少基本保险金额:每年累计申请减少的基本保险金额之和不得超过申请时所在保单年度初基本保险金额的20%;交费期间内减额后的基本保险金额不得低于公司规定的最低要求,交费期间外减额后基本保险金额对应的现金价值不得低于2万元。
四、案例演示:两类人生,两条现金流
案例一:子女教育金规划。 国女士是一位外企白领,今年喜得一子,希望为刚出生的儿子提前做好教育金规划。她为儿子投保泰给利(稳盈版),基本保险金额21200元,趸交50万元,年领。演示显示:第1保单年度现价427600元,第4年496650元;第5年(孩子5岁)领取特别年金21200元,累计生存金21200元,现金价值500000元,生存总利益521200元;第6年起每年领取年金10000元,现金价值持续维持在500000元;第10年累计生存金71200元,生存总利益571200元;第20年累计171200元、总利益671200元;第40年累计371200元、总利益871200元;第60年累计571200元、总利益1071200元;第100年累计971200元、总利益1471200元;第105年满期金510000元,累计生存(满期)保险金1521200元,生存总利益1521200元。这条曲线的含义很直观:50万元趸交,孩子5岁起即有特别年金,6岁起每年1万元持续领取,现价始终守在50万元,教育、婚嫁、创业等各阶段都有稳定现金流可用,长期累计领取金额可观。需注意:上述利益演示数据可能存在舍入误差,实际以保险合同为准;现金价值为当期年金、特别年金、满期保险金给付后的现金价值;本产品须基于客户真实保障需求、缴费能力与风险承受能力进行适当性匹配后销售。
案例二:银发退休金规划。 陆女士是一位企业高管,今年50岁,希望退休后补充退休金、提升退休生活品质。她为自己投保泰给利(稳盈版),基本保险金额6700元,3年交,年交10万元,年领。演示显示:第1年现价77520元,第2年174050元,第3年278280元,第4年292260元;第5年(55岁)领取特别年金6700元,累计生存金6700元,现金价值300000元,生存总利益306700元;第6年起每年领取年金6000元,现金价值持续维持300000元;第10年(60岁)累计36700元、总利益336700元;第15年(65岁)累计66700元、总利益366700元;第20年(70岁)累计96700元、总利益396700元;第30年(80岁)累计156700元、总利益456700元;第40年(90岁)累计216700元、总利益516700元;第50年(100岁)累计276700元、总利益576700元;第54年(104岁)累计300700元、总利益600700元;第55年(105岁)满期金306000元,累计生存(满期)保险金606700元,生存总利益606700元。对50岁的陆女士而言,3年共交30万元,55岁起开始领钱,退休前后即有特别年金与年金接续补充,现价稳定在30万元,晚年现金流与资产保全兼得。
五、理性定位:年金险是"现金流工具",不是"收益竞赛"
解读泰给利(稳盈版),需要把它放回财富管理的坐标系里。它的核心价值不在于短期收益的高低,而在于用合同把"未来的现金流"确定下来:特别年金与年金双层领取、现价领取后维持在总交保费、满期金与身故金兜底、减保贷款提供弹性、可搭配万能账户做二次安排。它对应的是居民"安全稳定、利益确定、风险偏好较低"的真实需求,也对应"家有千贯,不如日进分文"的古老智慧——把一笔存量资金,转化为一条持续的现金流管道。
同时必须保持理性:其一,利益演示数据可能存在舍入误差,实际以保险合同为准;其二,万能险结算利率超过最低保证利率的部分是不确定的,"二次增值"不能当作保证收益;其三,提前减保或退保实际可能有损失,逾期未还款会影响保险责任与保单效力;其四,产品须基于真实保障需求、缴费能力与风险承受能力进行适当性匹配后销售。年金险不是"暴富"工具,而是"长富"工具——它承诺的不是惊喜,而是秩序。
六、结语:泰守安稳,利享长盈
2026年,58.3万亿元中长期存款到期、32万亿居民存款陆续到期,利率下行与大额存单短期化并行,居民资金正在寻找安全稳定、利益确定的去处。陆家嘴国泰泰给利(稳盈版)年金保险以"投保年龄广、年金可共享、现金价值稳、双重年金领、保单功能多、万能二次享"六大特色,以特别年金、年金、满期金、身故金四层责任,为子女教育、现金流规划、风险厌恶型配置、退休养老四类场景提供了一条制度化的现金流安排路径。
泰守安稳,利享长盈。守的是本钱与底线,享的是长期与从容。今天的一个决定,未来的一份确定——这,就是年金保险在2026年财富管理版图中的位置。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号