

标题
- 标题
- 内容

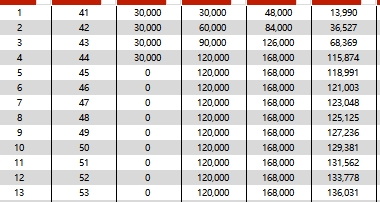
富泽人寿福满金生终身寿险(分红型)是一款兼具终身身故/全残保障与分红增值功能的终身寿险产品。根据演示资料,被保险人小华,男性,投保年龄40周岁,选择4年交费方式,年交保费30,000元,累计已交保费120,000元,基本保额108,960元,保险期间为终身。该方案以较小的年交保费(3万元)撬动10.896万元的基本保额,并通过分红机制与有效保额的复利递增,实现保障与资产传承的双重功能。
需要特别说明的是,分红型保险的红利分配具有不确定性,实际红利可能为零。
该产品的身故或全残保险金采用"三段式"给付逻辑,以18周岁后的首个保单周年日和交费期满日为分界点:
第一段:18周岁后的首个保单周年日(不含)前,给付累计已交保险费与现金价值的较大者。由于本方案被保险人投保时已40周岁,此段实际不适用。
第二段:18周岁后的首个保单周年日(含)后且交费期满日(不含)前,给付"累计已交保险费×给付比例"与现金价值的较大者。本方案交费期为4年,交费期满日为第4个保单年度末,因此第1至第3个保单年度适用此段规则。给付比例按到达年龄确定:18-40周岁为160%,41-60周岁为140%,61周岁以上为120%。被保险人投保时40周岁,第1个保单年度到达年龄为40周岁,适用160%比例;第2个保单年度起到达年龄41周岁,适用140%比例。
第三段:18周岁后的首个保单周年日(含)后且交费期满日(含)后,给付"累计已交保险费×给付比例""现金价值""当年度有效保险金额"三者中的最大值。交费期满后,累计已交保费为120,000元,按140%比例计算为168,000元,即16.80万元。这一数值在演示表中"60周岁"一栏的身故或全残保险金16.80万元中得到印证——这说明在60周岁时,三者中的最大值仍是"累计已交保费×140%"。
有效保险金额的复利递增机制是本产品的核心设计之一。首个保单年度内,当年度有效保险金额等于基本保险金额108,960元;从第二个保单年度起,每年按基本保险金额的1.75%以年复利增加,即当年度有效保险金额=上年度有效保险金额×(1+1.75%)。这意味着有效保额随时间推移持续增长,为第三段给付中的"有效保险金额"项提供逐年抬升的基准。
演示表给出了四个关键年龄节点的确定性利益数据:
节点 | 保单年度末现金价值 | 身故或全残保险金 |
41周岁 | 1.40万元 | 4.80万元 |
60周岁 | 15.29万元 | 16.80万元 |
80周岁 | 21.63万元 | 21.63万元 |
105周岁 | 33.36万元 | 33.36万元 |
41周岁(第1个保单年度末):现金价值1.40万元,而当年已交保费为3万元,现金价值仅为已交保费的约46.7%,处于交费初期的正常低位。身故保险金4.80万元,对应"累计已交保费30,000元×160%"=48,000元,与给付比例规则完全吻合,体现投保初期以保费杠杆提供的身故保障。
60周岁(交费期满后):累计已交保费12万元,现金价值15.29万元,已超过累计保费约27.4%,说明经过约20个保单年度的积累,现金价值实现了对已交保费的超越。身故保险金16.80万元,恰为120,000元×140%=168,000元,说明此时三者取大中,"累计已交保费×给付比例"仍占主导。
80周岁:现金价值21.63万元,身故保险金同为21.63万元。此时两者相等,意味着现金价值已追平"累计保费×140%"的16.80万元并成为三者中的最大值。从60周岁到80周岁,现金价值从15.29万元增至21.63万元,增幅约41.5%,体现了长期持有的复利积累效应。
105周岁:现金价值33.36万元,身故保险金同为33.36万元,现金价值继续作为给付基准。从80周岁到105周岁的25年间,现金价值从21.63万元增至33.36万元,增幅约54.2%。
值得注意的是,在80周岁及以后,身故保险金与现金价值完全一致。这意味着在保单后期,身故保障的"额外杠杆"已基本消失,保单的核心价值转向现金价值的资产属性——投保人可通过退保获取现金价值,或持有至身故由受益人领取同等金额的保险金,实现财富传承。
第一,保障与储蓄双重属性。 交费期内,身故保险金以"累计保费×给付比例"提供高于现金价值的保障杠杆(如41周岁时4.80万元对1.40万元);交费期满后,现金价值逐步成为主导,保单从"保障型"向"资产型"平滑过渡,契合终身寿险"保障终身、资产传承"的定位。
第二,有效保额复利递增增强长期保障。 有效保额每年按基本保额的1.75%复利递增,虽增速温和,但长期累积效果可观。在第三段给付规则下,当有效保险金额增长至超过"累计保费×给付比例"和现金价值时,将成为身故给付的新基准,为长寿风险提供额外缓冲。
第三,分红机制提供潜在增值空间。 作为分红型产品,投保人可参与公司分红业务可分配盈余的分配。但必须强调,红利分配不确定,可能为零,且各年度红利不构成保证利益。演示资料未含红利数据,投资者应将分红视为"锦上添花"而非核心决策依据。
第四,交费期短、资金门槛适中。 4年交、年交3万元的方案,累计投入12万元,适合有一定闲置资金、希望短期完成交费并长期持有的中年人群。40周岁投保,正值收入稳定期,通过4年完成交费可避免长期缴费压力,同时尽早启动现金价值的积累。
适用人群方面,该产品较适合:有资产传承需求、希望以确定性合同利益为家庭提供长期保障的中年人士;风险偏好稳健、追求保证利益与潜在分红相结合的长期储蓄者;以及希望通过短期交费锁定长期利益、避免未来缴费不确定性的投资者。对于追求高流动性或短期收益的人群,则需注意交费初期现金价值低于已交保费、退保可能产生损失的特点。
首先,演示数据为确定性保证利益,不含红利。文中所有现金价值与身故保险金数据均为基本保险金额对应的保证利益,分红部分未纳入演示,实际保单利益可能因红利分配而高于演示,也可能因红利为零而与演示持平。
其次,现金价值前期低于已交保费。第1个保单年度末现金价值1.40万元,仅为当年保费3万元的46.7%,若在交费初期退保将面临本金损失,投保人应做好长期持有的资金规划。
再次,给付比例随年龄递减。给付比例从18-40周岁的160%降至41-60周岁的140%、61周岁以上的120%,这是行业通行的年龄风险定价逻辑,投保人应理解其精算含义而非视为"利益缩水"。
最后,有效保额增速为1.75%复利,属于温和增长,不宜与高收益投资产品简单类比。终身寿险的核心价值在于确定性、保障性与传承功能,而非短期高回报。
富泽人寿福满金生终身寿险(分红型)以"终身保障+有效保额复利递增+分红潜力"为产品框架,通过三段式身故/全残给付规则,在交费期提供保费杠杆保障,在交费期满后逐步转向现金价值主导的资产型保单。以小华40周岁、4年交、年交3万元的方案为例,累计投入12万元,至60周岁现金价值达15.29万元、身故保险金16.80万元,至80周岁两者均为21.63万元,至105周岁达33.36万元,呈现出长期持有的稳健积累曲线。投保人应充分理解分红的不确定性、前期退保的损失风险以及给付比例的年龄规则,将本产品置于家庭整体保障与资产配置框架中理性决策,方能发挥其终身保障与财富传承的应有价值。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

