

标题
- 标题
- 内容



从"确权"到"配置":中邮银保"四全工作法"与分红险五步话术的实战解构
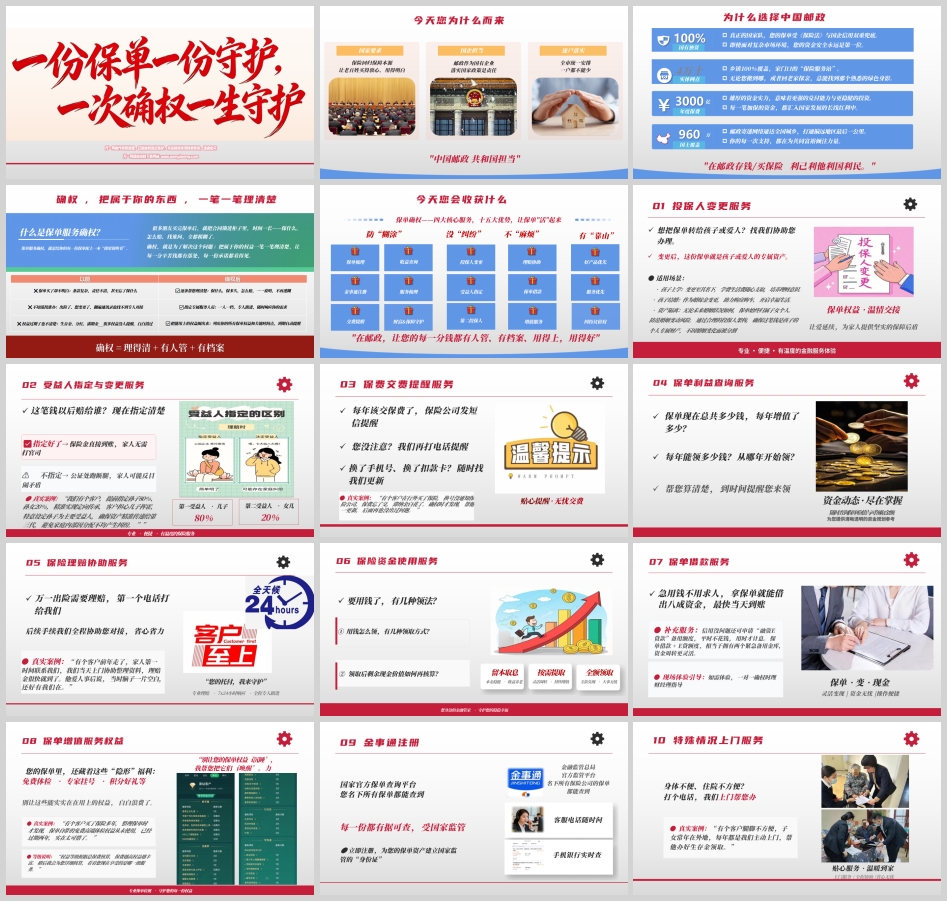
这份材料呈现的是一套完整的银保一线作战体系:前半部分讲"保单服务确权"——把存量保单的权益理清楚、把客户关系维护住;后半部分讲"四全工作法"与分红险销售话术——把保障理念转化为可执行的配置方案。两者并非割裂,而是构成一个闭环:确权建立信任与档案,四全工作法提供家庭与周期的分析框架,五步话术完成从共情到促成的临门一脚。
一、确权:为什么"把合同锁进柜子"是个问题
材料开篇即点明痛点:很多客户买完保单就把合同锁进柜子,时间一长,保什么、怎么赔、找谁问全都模糊了。确权要解决的就是这个问题——把属于客户的权益一笔一笔理清楚。这一判断切中了银保渠道的长期积弊:过去以趸交、短期理财型产品为主的销售模式,导致大量"睡眠保单"——客户不知道自己有哪些权益、生存金到期无人提醒、受益人栏空白、联系方式变更后失联。
材料将确权概括为"给你的每一份保单配上一本使用说明书",并列出四大核心服务:防"糊涂"(条款责任逐条理清)、没"纠纷"(受益人指定与投保人架构)、不"麻烦"(专属服务人员一人一档)、有"靠山"(金事通注册、纠纷议价权、增值服务唤醒)。这一框架的价值在于把抽象的"服务"转化为可交付的动作清单。
在具体服务项中,有三项值得特别关注。其一是投保人变更,材料给出了清晰的应用场景:孩子上学时变更至其名下培养理财意识、孩子结婚时作为婚嫁金变更、以及资产隔离——通过投保人架构确保保单归属子女个人,防范婚姻变动风险。这一设计将保险的法律属性(投保人权利、现金价值归属)与家庭财富安排结合起来,是确权服务中专业含量最高的部分。其二是受益人指定,材料用对比手法强化必要性:指定好了保险金直接到账、家人无需打官司;不指定则可能"公证处跑断腿、家人反目闹矛盾"。所举案例中客户提前指定孙子80%、孙女20%,精准实现定向传承,避免儿子挥霍与家庭分配纠纷——这正是保险金定向给付功能的典型运用。其三是保费交费提醒,案例中客户在行外买了保险、换号未通知保险公司、保费忘交产生滞纳金,确权时一并更新解决。这类"小事"恰恰是保单失效、权益受损的高发环节。
此外,材料还纳入了保单借款(最高可借现金价值八成、最快当天到账)、保单利益查询、理赔协助(7×24小时响应、全程专人跟进)、增值服务权益唤醒(免费体检、专家挂号、积分好礼)、特殊情况上门服务,以及金事通注册——即通过金融监管总局官方平台查询名下所有保单,"为保单资产建立国家监管的身份证"。这套服务组合的实质,是把银保从"一次性销售"转向"长期客户经营",为后续的加保与配置铺路。
二、四全工作法:把"服务一个家庭"拆成可复盘的日动作
"四全"指全周期规划、全家庭管理、全方位服务、全产品配置,材料强调其落地方式是"每日复盘一个客户"。
全周期规划按时间长短安排资金:短期(1年内)摸清日常花销,中期(3—5年)理清大额支出,长期(5年以上)了解长期打算。这一分层的意义在于,它把"买保险"从孤立的产品选择,转化为对客户现金流时间结构的梳理——哪部分钱需要流动性、哪部分钱可以锁定,答案自然浮现。
全家庭管理要求服务整个家庭而非一个人,落地动作具体到配偶(生活与工作)、孩子(成长现状)、老人(双方父母生活)。这与确权中的投保人变更、受益人指定形成呼应:家庭信息越完整,架构设计越精准。
全方位服务覆盖金融服务、生态权益、线上互联,落地为产品投教、周边权益黏客、线上常态联系。全产品配置则指向组合思维:提升现有产品收益率、多类配置分散风险、降低对单一产品的依赖。
材料给出的复盘机制是"日复盘汇报分析":每天围绕四全复盘一个客户——服务到位没、家庭信息全不全、资金周期清不清、产品组合优不优,逐项复盘、次日补动作。这套机制把宏大的"以客户为中心"压缩为可考核的日常动作,是整份材料中最具操作性的部分。
三、五步话术:从共情到促成的销售路径
材料给出两套五步话术地图,分别对应"大额定期留存"与"行外大额资金"两个场景。
大额定期留存·721组合的口诀是"一共情、二吸引、三拆包、四锁定、五促成"。共情开场先认政策、不谈产品,让客户觉得你替他着想;利益吸引讲周期、讲比较、留悬念;拆包721把抽象组合拆成看得见的三份钱——70%定期打底稳住本金与基本盘,20%固收定制2—3年拉稳收益,10%短期灵活随时可取;账户锁定用开门红银保账户锁长期演示收益并主动给台阶降门槛("门槛压力大?3万也能做");安全促成以安全打底加历史业绩佐证自然收口。收口三句是"钱安全→有钱用→收益更高"。
行外大额资金·2.5%组合的口诀是"一识势、二亮包、三分档、四锁定、五促成"。识势共识先唤醒"收益下行+跟风被套"的焦虑,用黄金、科技股的教训点破"老办法不灵了";方案亮相顺势推出产品包,给出明确的综合收益目标;分档拆包强调金额与收益正相关,引导行外资金归拢;安全促成同样以安全打底加历史业绩佐证收口。收口三句是"钱安全→有钱用→收益更高(行外钱归拢,综合优于单一)"。
两套话术的共同结构值得注意:都先处理情绪(共情或识势),再给方案(拆包或亮包),最后用"安全"收口。材料在每套话术后都附有合规提示:除存款挂牌利率外,文中收益均为历史业绩或演示利率,非保证、不预示未来;银保利益以合同为准,提前退保可能有损失,销售须双录。
四、分红险收益拆解:3%从哪来,3.2%是什么
材料用相当篇幅解释分红险的收益构成,这是整份材料中技术含量最高、也最需要审慎对待的部分。
其给出的核心公式是:分红水平 ≈ 保证预定利率 +(演示利率 − 预定利率)× 分红实现率 × 盈余分配比例。代入现行参数:1.75% +(3.5% − 1.75%)× 实现率 × 70%。当实现率为100%时,结果约为2.975%,即"约3%";实现率70%时约2.6%;实现率118%时约3.2%。材料明确将3.2%定性为"有条件的乐观情景,不是承诺",并给出对客口径:讲"长期综合收益约3%",讲清保证与非保证、演示与承诺的区别,3.2%仅作内部测算参考。
材料用"蛋糕分配"作通俗类比:演示利率是"蛋糕胚"(理论最大尺寸),实现率是"切分比例",分红水平是"吃到嘴的蛋糕"。这一类比有助于客户理解"演示≠到手"。
支撑"约3%"的三条论据是:其一,1.75%保证预定利率白纸黑字写进合同;其二,《分红保险精算规定》要求每年可分配盈余至少70%分给客户,这是法定分配底线,另设分红特别储备丰年积累、歉年释放以平滑波动;其三,2026年7月起分红险演示利率上限统一调至3.5%,"演示越克制,未来实现率越容易达标"。材料还列出中邮人寿的经营底色:注册资本326.43亿元(行业第4)、2025年保费1592亿元、总资产6829亿元、综合竞争力连续十年居行业前十,并援引同业分红实现率数据(中邮116%—119%、友邦143%、国寿120%—128%等)作为参照。
材料对"趸交分红险不达预期"的处理也较为坦诚:以100万趸交为例,2022年投保时按4.0%演示,到2027年实际现价约108.3万、年化约2.7%,与4.0%演示参照相差约18.2万,差距来自利率下行与分红"限高",不是本金亏损;前三年是"爬坡"(首年有初始费用,现价93→97→100万,第3年回本),提前退保才会亏,持有到期本金安全。材料同时提示,此轮窗口指导影响期约1年,产品切换后对历史分红产品"或会无限制"。
五、需要冷静看待的几处表述
材料整体合规意识较强,多处标注"演示≠承诺""红利不确定、某些年度可能为零""非任何具体产品数据"。但作为解读,仍有几点值得提示读者保持审慎。
第一,"唯一可以做到长期3%以上收益"的表述过于绝对。市场产品众多,且分红实现率逐年波动,任何"唯一""妥妥3%"的措辞都应在双录中谨慎处理。材料自身也承认"3.2%需实现率约118%,属乐观情景",与话术中"收益可以做到每年3.0%以上,并且相当有保障"存在张力,一线使用时应以对客统一口径(约3%、讲清保证与非保证)为准。
第二,同业实现率数据的可比性有限。不同公司、不同产品、不同年度的分红实现率口径不完全一致,且历史实现率不预示未来。材料对此有注("四舍五入、以官方披露为准"),但陈列大量高实现率数字仍可能给客户造成"普遍都能达标"的印象。
第三,"临时限高、未来可能更高"的话术需要克制。利率中枢下移是宏观背景,监管对演示利率的上限管理是审慎监管的常态而非临时例外,以"未来不限高4%以上都有可能"作为卖点,容易滑向对未来的不当暗示。材料在话术三中虽提及香港美元产品的汇率风险,但整体导向仍偏乐观,一线执行时应以材料自身的风险提示为准绳。
结语
这套材料的内在逻辑是清晰的:确权解决"信不信"——通过把存量保单权益理清、把服务做到家门口,建立客户对网点与客户经理的信任;四全工作法解决"怎么想"——用家庭、周期、产品、服务的四维框架,把客户的钱放进一个可解释的结构里;五步话术解决"怎么说"——共情、吸引、拆包、锁定、促成,把结构转化为一次可完成的沟通;分红险收益拆解解决"凭什么"——用公式、蛋糕类比和经营底色,为"约3%"提供有条件的解释。四者环环相扣,缺一环则或流于空谈、或失于冒进。
对一线从业者而言,最值得记住的或许是材料自己写下的那几句:不承诺固定收益、不夸大分红、演示不等于承诺。确权的价值在于让每一分辛苦钱有落处、每一份承诺看得见;而看得见的承诺,前提是说得清边界。把3%讲成"保证1.75%打底、浮动部分取决于经营成果",比讲成"妥妥3%"更难,却更接近这份材料真正想传达的专业底色。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号