

标题
- 标题
- 内容

泰康长乐金生(尊享版)利益演算表深度解读:数字背后的保障逻辑与风险边界
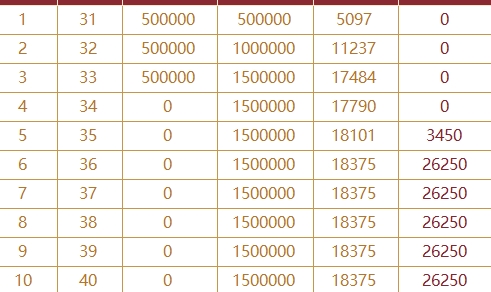
泰康长乐金生(尊享版)保险产品计划由《泰康长乐金生(尊享版)年金保险(分红型)》与万能型保险组合而成,其利益演算表以30周岁男性、3年交、年交保费50万元、累计保费150万元为基准,展示了从保单年度1至36的完整利益轨迹。这张表格看似只是一串串数字的排列,实则浓缩了分红型年金保险的核心运作逻辑:保证利益与浮动利益的叠加、现金价值的累积节奏、年金给付的启动时点,以及万能账户的二次增值效应。
一、演示前提:理解表格的“假设底座”
在阅读任何一行数据之前,必须先看清表格顶部的三行前提条件。性别“男”、年龄“30周岁”、首期保费“500000元”、缴费期间“3年交”,这些是演算的个体参数。而“分红实现率100%”与“万能账户演示利率3.00%”则是整张表格最关键的假设变量。
分红实现率100%意味着,表格中“当年末红利”一列的数据,是假设泰康人寿实际派发的红利恰好等于演示红利时的结果。根据产品资料,该产品的红利来源为利差和死差,利差分红按“准备金×(演示利率3.5%-定价利率1.75%)×分配比例70%”计算。然而,分红保险的红利分配本质上是不确定的,在某些年度红利可能为零。红利实现率在行业中的波动幅度相当大,不同产品、不同年份之间可能从不足50%到超过120%不等。因此,表格中从第1年的5097元到第36年的18375元的红利数字,并非承诺,而是一种基于特定假设的推演。
万能账户演示利率3.00%同样是一个非保证假设。该产品计划关联的万能账户最低保证利率为1.0%,3.00%的演示利率是在保底之上的浮动收益模拟。这意味着“万能账户价值”一列所展示的从第2年5198元到第36年2377094元的增长轨迹,只有在万能账户实际结算利率持续等于3.00%时才能实现。实际结算利率由保险公司根据投资情况确定,可能高于或低于演示值,但不会低于最低保证利率。
二、缴费期内的利益格局:前三年现价低于保费是常态
观察保单年度1至3的数据,一个显著的特征是“退保总利益”为负值:第1年末为-57.28%,第2年末为-34.21%,第3年末为-23.00%。这并非产品缺陷,而是长期人身保险的普遍规律。在缴费期内,保单的现金价值尚未累积至已交保费水平,此时退保必然产生损失。
具体来看,第1年末累计保费50万元,当年末现价208500元,加上当年红利5097元,退保总利益约213597元,远低于已交保费。到第3年末缴费期满时,累计保费150万元,现价776000元,加上累计红利与万能账户价值,退保总利益约810128元,仍低于本金。这一阶段的核心信息是:年金保险是长期规划工具,短期退保的财务代价相当显著。产品资料也明确提示,在一定时间内减保或退保会存在一定的经济损失。
转折出现在第4年。此时已无保费缴纳义务,现价跃升至1477500元,接近累计保费150万元,加上红利与万能账户价值,退保总利益达到1530083元,年化单利转正为0.67%。第5年,生存保险金开始给付(3450元),退保总利益升至1575347元,年化单利1.26%。这意味着在“红利实现率100%+万能结息3.0%”的演示假设下,保单在第4至5年附近实现了生存总利益对已交保费的超越。产品宣传材料中提及“生存总利益超保费时间缩短”,所指的正是这一节点。
三、年金给付机制:1.75%的持续现金流
从第6年开始,表格中的“当年末年金”一列稳定在26250元,对应的“当年年金比例”为1.75%。根据产品条款,生存保险金自首个领取日(3年交为第6个合同年生效对应日)起,每年按已交保费总额的1.75%给付,直至被保险人年满105周岁。150万元×1.75%=26250元,与表格数据完全吻合。
这一设计的意义在于,它将一笔整额保费转化为一份与生命等长的现金流。被保险人从36周岁(第6年末)开始,每年可领取26250元,只要生存即可持续领取。对于有长期养老补充或子女教育金规划需求的投保人而言,这种“定时定额”的给付模式提供了明确的预期管理工具。值得注意的是,该年金给付是保证利益,写入合同,不受分红实现率或万能结算利率波动的影响。
第5年的年金3450元则对应“特别生存保险金”。根据条款,3年交的特别生存保险金领取日为第5个合同年生效对应日,按基本保险金额给付。第5年数据中3450元即为该笔一次性给付。
四、现金价值与身故保障:两条并行的安全线
表格中“当年末现价”一列在第5年及以后稳定在1500000元,恰好等于累计保费。这一设计在年金险中具有特定含义:满期时(保险期间届满),被保险人仍生存,保险公司按已交保费总额给付满期保险金,即150万元。现金价值在后期维持在保费水平,与满期金的给付逻辑相呼应。
“身故总利益”一列则展示了另一条保障线。从第6年开始,身故总利益与退保总利益完全重合(均为1623302元起),这是因为条款规定身故保险金取“已交保费”与“现金价值”两者中的较大者。当现金价值加上累积红利和万能账户价值超过已交保费后,身故总利益便跟随退保总利益的增长轨迹。换言之,身故保障在保单后期本质上等同于保单的累积价值,而非额外的倍数赔付。这与纯保障型寿险有根本区别,投保人对此应有清晰认知。
五、万能账户的二次增值:时间与复利的合力
万能账户价值从第2年的5198元增长至第36年的2377094元,是整张表格中增长幅度最大的列。其资金来源包括:每年派发的红利转入、第5年起的年金转入(表格中“万能账户部分领取”列为0,意味着演示假设下未发生领取)。在3.00%的演示利率下,这些资金以年复利方式累积。
以第20年为例:当年末红利18375元、年金26250元,合计44625元转入万能账户;万能账户价值达到904134元。到第30年,账户价值突破174万元;第36年达到约237.7万元。这一增长的驱动力有两个:一是持续的资金流入(每年约4.5万元的年金加红利),二是复利效应在长周期下的放大。
但必须强调,万能账户的价值完全取决于实际结算利率。如果结算利率低于3.00%,账户价值的增长将显著放缓;如果仅按最低保证利率1.0%运行,最终数值会大幅缩水。监管规定万能险最低保证利率上限为1.5%,且新规允许保险公司在满足条件时调整最低保证利率。对于已有保单,最低保证利率按合同执行,但演示利率绝非收益承诺。
六、年化单利的解读:一个容易误解的指标
“年化单利”一列从第4年的0.67%逐步攀升至第36年的4.61%,看似收益率在持续提高,实则需谨慎理解。该指标是将“退保总利益相对累计保费的盈余”按保单年度数进行单利折算的结果,其上升趋势主要源于万能账户复利效应在时间轴上的后置释放。在保单前期,万能账户积累有限,单利水平较低;随着时间推移,复利效果显现,单利数值自然走高。
然而,这一指标有两个局限:其一,它假设投保人在该年度末退保,但实际退保总利益还受退保费用(如有)和实际红利、结算利率的影响;其二,单利折算掩盖了资金的时间分布——前三年的大量保费投入与后期的小额年金流入在时间价值上并不对等。因此,不宜将年化单利简单等同于“投资回报率”,它更多是一个便于直观比较的辅助指标。
七、风险提示的再强调:表格之外的真实世界
利益演算表最容易被误读的地方,在于将演示数字当作确定收益。产品资料反复提示:红利分配是不确定的,在某些年度红利可能为零;万能账户最低保证利率之上的收益是不确定的。行业数据显示,分红险的红利实现率在不同产品间差异显著,新产品因演示利率下调而普遍实现率较高,老产品则可能因早年演示利率较高而在近年出现实现率偏低的情况。这意味着,今天看到的100%实现率假设,在未来某一年的实际兑现程度存在不确定性。
对于考虑此类产品的消费者,演算表的正确用法是:将“现金价值”“当年末年金”和“身故总利益(取保费与现价较大者)”视为保证利益的底线,将“当年末红利”和“万能账户价值”视为浮动区间。在保证利益框架下,第6年起每年26250元的年金和满期150万元的给付是确定的;浮动部分则取决于泰康人寿分红保险业务的实际经营状况和万能账户的实际投资表现。
泰康长乐金生(尊享版)利益演算表是一份信息密度极高的文件,它用36行数据讲述了一个关于长期规划的故事:前三年是投入期与流动性折价期,第四五年是回本期,第六年起是现金流释放期,而万能账户则承载了浮动增值的可能性。理解这张表的关键,不在于记住某一年某个数字的大小,而在于把握哪些是写进合同的保证,哪些是依赖假设的推演。分红险的本质是“保底+浮动”,演算表用100%实现率和3.0%结算利率画出了一条令人安心的曲线,但真实世界的曲线,需要投保人以合同条款为锚、以风险提示为戒,自行判断是否与自身的风险承受能力和资金规划周期相匹配。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

