

标题
- 标题
- 内容
大家人寿养老养多多8号年金保险(快领版)利益演示解读——一份30岁投保人的全生命周期养老现金流说明书
引言:一张演示表,看懂一份养老承诺
在家庭保单配置的"三五七"法则中,"宜养老"作为第三张保单,承担着"留下未来,保住过去,享受一个有尊严、有质量的退休生活"的核心使命。大家人寿养老养多多8号年金保险(快领版)的利益演示表,正是这一使命的量化呈现。本文以一份具体的投保方案为样本——10份、3年交费、年交保险费10000元、基本保险金额534.70元、保障至80周岁——逐层拆解这张演示表背后的产品逻辑、现金流特征与配置意义,帮助读者读懂数字背后的养老规划语言。
一、投保方案的基本要素:小投入、短交费、快领取
从表头信息看,这份保单的配置相当清晰:份数10份,交费期间3年,一次交清/年交保险费10000元,基本保险金额534.70元,保障期间至80周岁。投保年龄为保单年度1对应的31岁(保单年度末年龄),即被保险人在30周岁投保、31周岁保单年度末进入第一个保单年度。
三年交费、年交1万元,意味着累计保险费为3万元,交费期短、资金占用时间有限,适合希望以较小投入锁定长期养老现金流的客户。基本保险金额534.70元,是计算生存年金等领取金额的基准,也是理解整张表演示逻辑的钥匙。
二、交费期内的现价爬坡:第3年末现价逼近累计保费
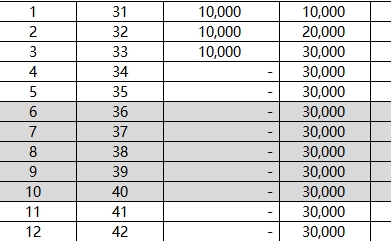
观察保单年度1至3的现金价值变化:第1年末现金价值6448.30元,第2年末14577.70元,第3年末25471.40元。与之对应,累计保险费(年初)分别为10000元、20000元、30000元。可以看到,在交费期内,现金价值随保费投入逐年攀升,第3年末现价25471.40元,相当于累计保费30000元的约84.9%,尚未完全覆盖已交保费,这是年金保险交费期内的常见特征——前期现价低于累计保费,随着时间推移逐步抬升。
第4年末现价27567.70元、第5年末29412.00元,继续向3万元累计保费靠拢。身故保险金在前5个保单年度均等于累计保险费(10000元、20000元、30000元、30000元、30000元),体现交费期内身故保障以已交保费为底线,确保"不留家庭负担"的刚性需求。
三、领取启动:第6年末的"特别生存金+生存年金"组合
演示表最值得关注的结构性节点出现在第6个保单年度末(年龄36岁):当年保险费为0(交费期已结束),特别生存金+生存年金(年末)为2040.00元,已领特别生存金+生存年金+关爱金(年末)累计2040.00元,现金价值27960.10元,身故保险金30000元。
第6年的2040元由两部分构成:特别生存金与生存年金。从第7个保单年度起,每年年末的"特别生存金+生存年金"稳定为534.70元,与基本保险金额完全一致,说明第6年的一次性领取中包含了一笔额外的特别生存金(2040元减去534.70元,约1505.30元),此后进入每年534.70元的常态化生存年金领取节奏。
这一设计的意义在于:交费期结束后的第一个保单年度即启动领取,且首年领取金额显著高于后续年度,形成"快领版"的产品特色——对被保险人而言,交费刚结束就能感受到现金流回流的获得感,缩短了"只交不领"的心理等待期。
四、关爱金的缺位与"合计年领取金额"的口径
值得注意的是,演示表中"关爱金(年末)"一列自始至终为空,说明该方案下关爱金为0,各年度的"已领特别生存金+生存年金+关爱金"累计值即等于特别生存金与生存年金的累计之和。相应地,"合计年领取金额"一列从第6年的2040.00元、第7年起稳定为534.70元,与"特别生存金+生存年金"口径一致。
"合计累计领取金额"则逐年累加:第6年2040.00元,第7年2574.70元,第8年3109.40元……每增加一个保单年度,累计领取金额增加534.70元。这是一个线性累加的过程,清晰呈现了"每年领一笔、年年不断"的现金流形态。
五、现金价值与合计现金价值:领取期的现价平台
从第6年起,现金价值进入一个缓慢变化的平台期:第6年末27960.10元,第7年末27983.40元,第8年末28007.10元,此后逐年微增,至第50年末(年龄80岁)为29271.10元。可以看到,在开始领取生存年金后,现金价值并未因领取而大幅下降,反而在28000元上下小幅抬升——这反映的是年金保险在领取期的现价支撑逻辑:保单仍保有相当的现金价值,被保险人若选择退保,仍可取回一笔资金。
"合计现金价值"一列与"现金价值(年末)"数值完全一致,说明该方案未涉及交清增额等其他权益对现价的叠加影响,口径统一、便于理解。
六、身故保险金:全程锁定3万元的保障底线
演示表中身故保险金一列极为规整:第1年10000元、第2年20000元、第3年起直至第56年(年龄86岁)均为30000.00元,与累计保险费持平。"合计身故保险金"口径相同。
这意味着在整张演示表覆盖的期间内,身故保障始终以已交保费3万元为底线。对家庭而言,这传递了一个明确信号:即便被保险人在领取期间身故,家人至少能拿回累计已交的3万元保费,本金安全有兜底,"留爱不留债"的责任逻辑在养老场景下同样成立。需要提醒的是,实际身故保险金给付通常还需扣除已领取金额或按合同约定计算,演示表呈现的是特定口径下的数值,投保时应以条款为准。
七、月领方式:44.97元/月与年领的对应关系
演示表右侧两列呈现了月领方式下的测算:从第7个保单年度起,"每月领取的特别生存金+生存年金(若选择月领方式)"为44.97元,第6年则为171.56元(对应首年较高领取额的月度折算)。"累计领取特别生存金+生存年金金额(若选择月领方式)"逐年累加:第6年2058.72元、第7年2598.36元、第8年3138.00元……
对比年领口径:第6年2040.00元、第7年2574.70元、第8年3109.40元。月领累计值略高于年领累计值(如第7年2598.36元对2574.70元),差额约23.66元,这通常源于月领方式下领取时点分布带来的折算差异,而非额外收益。44.97元/月乘以12个月约为539.64元,与年领534.70元基本对应,差异来自月度折算的取整与计息口径。对偏好"月月有进账"的客户,月领方式提供了更贴近日常现金流管理的选择。
八、全周期视角:从31岁到86岁的现金流全景
将演示表拉通来看,这份保单呈现了一条清晰的现金流曲线:
交费期(第1—3年):每年投入10000元,累计30000元,现金价值从6448.30元爬升至25471.40元,身故保障同步抬升至3万元。
领取启动期(第6年):交费结束后的第一个领取年度,一次性领取2040.00元(含特别生存金),现金价值27960.10元,身故保障3万元。
稳定领取期(第7—56年):每年领取534.70元,累计领取金额从2574.70元线性累加至第56年的28775.00元;现金价值在27983.40元至29422.70元之间缓慢抬升;身故保险金全程锁定30000元。
保障终点(第50保单年度末,年龄80周岁):累计领取25566.80元,合计现金价值29271.10元,合计身故保险金30000元。演示表延伸至第56年(年龄86岁),累计领取28775.00元,现金价值29422.70元。
这组数据揭示了一个重要事实:在3万元总投入的前提下,到80周岁时累计领取约2.56万元,同时保单仍保有约2.93万元现金价值和3万元身故保障。领取与现价、身故保障三者并存,是年金保险区别于纯消费型保障产品的核心特征——它既是现金流工具,也是资产留存工具。
九、配置意义:这份演示表在"三五七"体系中的位置
回到家庭保单配置的框架,这份养多多8号快领版演示方案,典型对应"宜养老"第三张保单的角色。它以3年短交费、1万元年交的门槛,为30岁出头的被保险人提前锁定了一份持续至80周岁的养老现金流:交费结束即启动领取,首年领取额较高形成"快领"体验,此后年年534.70元稳定入账,同时现金价值与身故保障全程在线。
对家庭而言,它的价值体现在三个层面:其一,现金流层面,为未来养老生活补充一笔确定的、写进合同的年度收入,缓解"老年生活需要钱"的焦虑;其二,资产层面,现金价值在领取期维持在2.8万元以上,保留了退保取现的灵活性,是家庭资产配置中的稳健一档;其三,责任层面,3万元身故保障底线贯穿全程,即便领取期间发生不幸,家人也能拿回本金,"爱与责任"在养老保单上同样有落点。
当然,534.70元的年领取额相对有限,这份方案更适合作为养老规划的"打底"配置,而非全部。在实际家庭配置中,宜养老保单应与意寿险、宜健康等保单协同,并结合社保养老金、其他储蓄与投资安排,共同构成多层次的养老保障体系。演示表的意义,不在于数字大小,而在于让客户直观看见"今天交多少、未来领多少、现价剩多少、身故留多少"的全景图,从而做出与自身责任阶段相匹配的决策。
结语:读懂演示表,才能读懂承诺
一张利益演示表,本质上是保险公司把合同语言翻译成数字语言的一次尝试。大家人寿养老养多多8号年金保险(快领版)的这份演示,以31岁投保、3年交费、年交1万元、保至80周岁的具体方案,清晰呈现了"交费—快领—稳领—留存—传承"的完整链条:第6年首笔2040元开启领取,此后每年534.70元(月领约44.97元)持续入账,现金价值在2.8万元上下托底,身故保障3万元全程锁定。
对每一位正在规划养老的家庭而言,读懂了这张表,也就读懂了"宜养老"保单的承诺边界与价值所在——它不是一夜暴富的工具,而是一份穿越数十年的确定性与安心。在"全面、全家、足额"的配置标尺下,这样一份快领版年金,值得被放进家庭保障的第三格抽屉里,与爱与责任一起,陪伴被保险人从31岁走到86岁,走向一个有尊严、有质量的晚年。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

