

标题
- 标题
- 内容

瑞泰瑞祥年年养老年金保险(分红型)利益演示表解析:一份40岁女性的终身养老与财富传承方案
一、产品与演示表概览
瑞泰瑞祥年年养老年金保险(分红型)是一款面向长期养老规划的分红型年金产品。本文所分析的利益演示表以一位40岁女性被保险人为例,保险期间为终身,交费方式为10年交,年交保费100,000元,累计保险费1,000,000元,基本保险金额47,574元,红利、养老年金、祝寿金累积生息利率按1.75%演示。演示表采用“现金领取/累积生息”两种领取方式并列展示,并按保证利益与红利利益两条主线分别列示年末生存总利益、累积红利演示等关键指标,为投保人理解保单在不同年度的现金价值、年金领取、红利累积与身故保障提供了完整的量化参照。
需要首先明确的是,分红型保险的红利分配具有不确定性,演示表中的“当年红利演示”“累积红利演示”均基于精算假设,不代表实际分红水平;保证利益部分则以合同约定的现金价值、养老年金与祝寿金为基础,是投保人可以确定获得的利益底线。理解这一“保证+浮动”的双层结构,是解读整张演示表的前提。
二、交费期与积累期:现金价值的稳健爬升
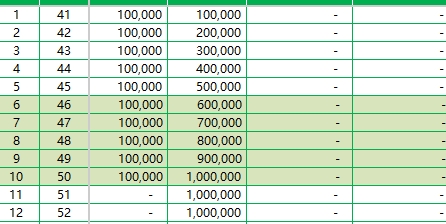
从保单年度1至10年为交费期。年交保费100,000元,累计保险费从100,000元逐年递增至1,000,000元。这一阶段保单尚未进入年金领取期,养老年金、祝寿金均为“-”,被保险人的利益主要体现在保单年度末现金价值(退保金)与身故保险金的增长上。
保证利益口径下,第1保单年度末现金价值为29,563元,第5年为220,025元,第10年为539,947元。现价始终低于累计已交保费,这是年金保险在交费前期的普遍特征——保费需要经过保险公司的投资运作与费用分摊后逐步形成保单价值。身故保险金在交费期内等于累计保险费,即第1年100,000元、第10年1,000,000元,为被保险人提供了与已交保费等额的身故保障,体现了交费期的风险兜底功能。
红利利益口径下,当年红利演示从第1年的772元逐步增长至第10年的11,954元,累积红利演示从772元增至65,560元。将累积红利叠加后,第10保单年度末红利利益下的年末生存总利益达到605,507元,较保证利益的539,947元高出约65,560元,红利对长期利益的增厚效应在积累期已初步显现。
三、交费期满后的持续积累:现价与红利的双重增长
第11至29保单年度为交费期满后、养老年金开始领取前的持续积累期。此阶段不再有保费投入,累计保险费稳定在1,000,000元,身故保险金在保证利益口径下仍为1,000,000元,直至第26保单年度。保单年度末现金价值继续稳步上升:保证利益下第11年为559,851元,第20年为775,806元,第29年为1,078,214元;红利利益下第11年为634,351元,第20年为969,846元,第29年为1,412,348元。
值得关注的是,保证利益口径下的现金价值在第29保单年度(69岁)达到1,078,214元,首次超过累计保险费1,000,000元,意味着在保证利益层面实现了保费的“回本”。若计入红利,红利利益口径下的年末生存总利益在第21保单年度(61岁)即达到1,013,050元,突破百万元关口,较保证利益提前约8年实现总利益超过已交保费。这一对比直观地说明:分红利益虽不确定,但在演示假设下对提升长期总利益具有显著的加速作用。
此阶段累积红利演示从第11年的78,870元增长至第29年的407,410元,当年红利演示稳定在12,000元至17,000元区间,呈现随保单年度推进而缓慢上升的态势。红利累积生息利率1.75%在此过程中持续发挥作用,未领取的红利按该利率滚存,形成复利效应。
四、养老年金领取期:终身现金流与祝寿金的叠加
第30保单年度(被保险人70岁)起,保单进入养老年金领取期。演示表显示,第30保单年度养老年金为47,574元,与基本保险金额一致,此后各年度养老年金均为47,574元,体现为终身定额领取的设计。与此同时,第31保单年度起“保证给付养老年金”一栏出现数值:第31年为1,379,646元,第32年为1,332,072元,此后逐年递减约47,574元,至第36年为1,141,776元。这一栏反映的是在保证给付安排下尚未给付的养老年金余额,随着年金逐年领取而递减,为投保人理解“保证给付”的剩余额度提供了参照。
第30保单年度还出现祝寿金相关利益。该年度保证利益口径下年末生存总利益为1,118,556元,红利利益口径下为1,469,706元,年末现金价值(保证)为1,070,982元。自第31保单年度起,保证利益口径下的年末生存总利益转为“年末现金价值+累计领取养老年金+已领取祝寿金”的计算方式,第31年为95,148元,第32年为142,722元,第33年为190,296元,至第36年为333,018元;红利利益口径下则叠加累计领取红利,第31年为463,044元,第36年为579,365元。由于进入领取期后现金价值归零(演示表第31年起现金价值栏为“-”),生存总利益主要由已领取的年金、祝寿金及累积红利构成,因此数值较领取前有所下降,这属于年金产品“以现金流替代现价”的正常形态。
从长期现金流角度看,被保险人自70岁起每年领取47,574元养老年金,若生存至80岁、90岁甚至更高年龄,累计领取的年金将持续增加,叠加祝寿金与累积红利,终身领取的设计有效对冲了长寿风险。按演示假设粗略估算,仅养老年金一项,领取10年累计约47.6万元,领取20年累计约95.1万元,领取时间越长,年金利益的总量越大,这正是养老年金保险“活得越久、领得越多”的核心价值所在。
五、身故保险金与保证利益的底线意义
演示表中身故保险金在交费期内等于累计保险费,交费期满后至第26保单年度维持1,000,000元,第27保单年度起随现金价值增长而调整,第27年为1,001,818元,第30年为1,118,556元。身故保险金的设计为被保险人提供了贯穿交费期与积累期的身故保障,确保在领取期开始前发生身故情形时,受益人能够获得不低于已交保费或现金价值的保险金,体现了保险产品风险保障的本源功能。
保证利益栏目的存在,是解读分红型产品时最应被重视的部分。无论是年末生存总利益(保证利益)还是保证给付养老年金余额,都代表合同明确承诺的利益,不受分红实现率波动的影响。投保人在做养老规划时,应以保证利益作为现金流测算的底线,将红利利益视为提升生活品质的“弹性空间”,避免将演示红利等同于确定收益。
六、演示表的局限性与理性投保提示
需要特别提示的是,利益演示表基于一系列精算假设编制,包括投资收益率、死亡率、费用率及1.75%的累积生息利率等。实际红利分配取决于保险公司分红保险业务的实际经营成果,可能高于或低于演示水平,在某些年度甚至可能为零。演示表中的“当年红利演示”“累积红利演示”及由此计算的红利利益各项指标,均不构成对未来的承诺。
此外,演示表采用“现金领取/累积生息”并列的展示方式,投保人若选择现金领取红利,则红利不再按1.75%累积生息,年末生存总利益的计算口径将相应变化;若选择累积生息,红利按保险公司公布的累积生息利率滚存,该利率亦非保证。投保人应结合自身对现金流的需求、对分红不确定性的接受程度以及长期养老规划目标,综合判断领取方式的选择。
七、结语
综合来看,瑞泰瑞祥年年养老年金保险(分红型)以10年交、年交10万元的安排,为40岁女性构建了一份“交费期保障兜底、积累期稳健增值、领取期终身现金流”的养老方案。保证利益提供了保费回本与终身领取的确定性底线,红利利益在演示假设下显著增厚了长期总利益并提前实现总利益超保费;70岁起每年47,574元的养老年金叠加祝寿金与累积红利,为长寿生活提供了持续的资金支持。对于首席审计执行官及金融从业者而言,此类演示表也是理解分红型保险产品利益结构、评估销售适当性与信息披露充分性的典型样本——唯有清晰区分保证与浮动、理性看待演示与实际,才能让保险真正服务于长期财务安全的目标。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

