

标题
- 标题
- 内容

华贵添富旗舰年金保险(分红型)计划书深度解读:一款面向中老年女性的终身年金方案
2026年三季度,分红险在人身险市场的“C位”地位进一步巩固,但监管环境亦同步收紧:演示利率上限下调至3.5%,实际分红水平指导线明确为3.2%,行业正从“高演示驱动”转向“兑现能力驱动”。在此背景下,审视一款具体分红型年金产品的计划书,不能仅看演示数字的高低,更需辨析其保证利益结构、分红实现基础与保险公司自身的稳健性。
一、方案核心参数与产品结构解析
该计划书的投保架构存在一处值得注意的细节:被保险人与投保人虽同為“华贵贵”,但年龄分别标注为53岁与22岁,这一设定在实务中意味着投保人(22岁)对被保险人(53岁)的投保利益需具备合理解释,否则可能触及保险利益原则的合规审查。从产品规则看,被保险人为女性、53周岁,恰处于产品条款规定的“年金责任 cutoff”边界附近——根据产品说明书,女性投保年龄已满50周岁(含)的,保险公司不承担给付年金的责任。这意味着该保单将跳过“年金”阶段,直接进入养老年金给付周期,养老年金开始领取日为55周岁后的首个保单生效对应日,与计划书标注的“养老年金领取年龄55周岁”相吻合。
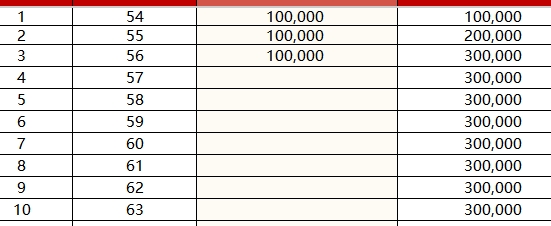
缴费与保额方面,3年交、年交保费100,000元、基本保额4,230元,属于典型的期交年金形态。基本保额相对保费的比例偏低,反映了在预定利率1.75%上限约束下,保证利益的保守定位。年金领取频率与养老年金领取频率均选择年领,即自55周岁起每年领取4,230元直至身故,保证领取总额为确定值,不受分红影响。
二、分红机制的现实约束:演示利率与实现率的落差
计划书中“分红型”三字承载了消费者对更高收益的期待,但必须置于当前监管框架下审视。2026年4月起,分红险演示利率上限已由3.9%下调至3.5%,华贵人寿该产品的利益演示亦受此约束。更为关键的是,演示利率仅为销售展示用途,实际分红取决于保险公司分红业务的可分配盈余,各年度可能为零。
从华贵人寿的历史兑现记录看,第三方统计数据显示,其2026年宣告年度的平均分红实现率在纳入统计的82家公司中位列第66位,处于行业中下游水平。具体到产品层面,华贵爽得利两全保险(分红型)2026年宣告年度的红利实现率仅为19%。尽管不同产品、不同销售年度的实现率不可直接横向比较,但这一数据至少提示:对于华贵人寿的分红险产品,以演示红利作为未来收益预期的参考依据存在显著偏差风险。对于一位53岁的女性被保险人而言,若分红实现率持续处于低位,保单的实际内部收益率将高度依赖保证部分,而4,230元的年领金额相对于30万元总保费而言,回本周期较长,需投保人具备充分的长期持有意愿。
三、保险公司层面的审慎考量
选择一份终身年金保单,本质上是与保险公司建立长达数十年的信用关系。华贵人寿当前所处的经营阶段,构成了评估该计划书时不可回避的背景信息。
公开信息显示,2026年前三季度华贵人寿保险业务收入16.9亿元,同比下滑62.6%,净利润为-0.07亿元,由盈转亏。偿付能力方面,三季度核心偿付能力充足率112.18%、综合偿付能力充足率130.43%,虽满足监管要求,但公司自身预测四季度将分别降至103.36%和121.17%,综合偿付能力已逼近120%的重点核查线。股权层面,第四大股东华康保险代理所持1.5亿股股权因“华康系”涉嫌非法集资案被公安经侦部门续冻至2027年5月,另有其他股东股权同样处于冻结状态。此外,公司董事长与总经理职位在报告期内均处于空缺状态,治理结构的稳定性存在不确定性。
上述因素并不直接构成对保单兑付能力的否定——寿险保单受保险保障基金制度保护,且华贵人寿国资控股比例超过七成,股东层面的个案风险与公司经营风险之间尚有隔离机制。但对于一份需要投保人持有至被保险人身故的终身年金合同,保险公司的持续经营能力、投资管理能力与治理稳定性,直接关系到分红利益的实现概率与长期服务品质。在同类产品选择中,经营更为稳健、分红实现记录更优的机构,理应获得更高的权重。
四、计划书中的合规提示与销售适当性
该计划书在“特别提示”中列明了多项关键规则,其中两条对本案具有实质影响:其一,“投保年龄:被保人出生满30天至80周岁”,53岁符合范围;其二,年金开始领取日为“第五个保单生效对应日”,但结合产品条款中女性50周岁以上不承担年金责任的限制,本案实际仅能领取养老年金。销售人员若在展业中未向客户清晰说明“53岁女性投保将无法获得年金给付”这一结构性特征,可能构成告知不充分。
此外,计划书明确标注“仅供内部交流使用,请勿外部流传”,这一标注本身即提示该文件并非面向消费者的正式建议书。根据保险销售行为管理相关规定,向客户提供的利益演示材料应当使用公司正式版本,并包含完整的风险提示与免责声明。若销售人员以该单机版演示表代替正式计划书向客户展示,存在合规瑕疵。
在销售适当性层面,53岁女性、3年交30万元总保费的配置,需匹配客户的风险偏好与流动性需求。养老年金每年4,230元的给付水平,对于补充养老而言力度有限;而犹豫期后解除合同仅退还现金价值,前期退保损失显著。客户经理“华小贵”及其联系方式在计划书中以示例形式呈现,实际展业中应确保销售人员具备相应资质,并完成双录与风险测评流程。
五、结论与建议
华贵添富旗舰年金保险(分红型)在结构上是一款规则清晰、保证利益明确的终身养老年金产品,适合寻求长期确定性给付、且对分红波动有充分认知的客户。但就该计划书的具体参数而言,53岁女性投保导致年金责任被跳过的安排,需要在销售环节予以显著提示;分红实现率的历史表现与华贵人寿当前面临的经营压力,使得以演示红利作为决策依据的做法不够审慎。
对于持有该计划书或正在考虑类似方案的消费者,建议重点关注三项信息:第一,要求销售人员提供华贵人寿该产品(或同类型在售分红产品)最近年度的官方红利实现率公告,而非仅看演示表;第二,确认正式保险合同中关于养老年金领取金额、身故保险金计算方式的条款原文,理解“已交保费与现金价值取大”的实际含义;第三,将保险公司的偿付能力充足率与风险综合评级纳入产品比较维度,在同等保证利益水平下,优先选择经营更为稳健的承保主体。对于年保费10万元、交费3年的配置规模,分散投保于不同保险公司、或与增额终身寿等保证利益更高的产品进行组合,亦是值得考虑的替代策略。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

