

标题
- 标题
- 内容

东吴人寿鑫福得睿A款两全保险利益演算表解读——一份6年期两全保险的保障与储蓄逻辑
引言:两全保险,一份"生死两全"的约定
在家庭保障配置的谱系中,两全保险以其"生死两全"的独特结构占据一席之地:保险期间内身故或全残,给付身故或全残保险金;保险期间届满被保险人生存,给付满期保险金。无论生死,合同都有给付。东吴人寿鑫福得睿A款两全保险的利益演算表,以一份具体的投保方案为样本,清晰呈现了这类产品的投保要素、给付结构与配置逻辑。本文以50周岁女性、3年交费、年交保费10万元、保险期间6年、基本保险金额327018元的方案为基础,逐层拆解演算表背后的产品特征,并置于家庭保单配置的框架中加以解读。
需要首先说明的是,演算表开篇即提示"此Excel版计划书仅供内部交流使用""犹豫期外退保可能会有一定损失",且年龄测算区域出现"#REF!"提示,说明部分测算字段存在引用异常。这提醒我们:演算表是理解产品的工具,而非决策的全部依据;具体给付金额、现金价值等应以正式合同条款为准。
一、投保方案的基本要素:50岁女性、3年交、保6年
从"投保险种信息"栏看,这份保单的配置要素十分清晰:
险种:东吴鑫福得睿A款两全保险(主险);交费年期:3年;保险期间:6年;年交保费:100000元;基本保险金额:327018元;首期保费合计:100000.00元。
被保险人信息栏显示:被保险人张三,年龄50周岁,性别女。
逐一解读这些要素的含义:
50周岁女性投保,正处于家庭责任的后半程——子女可能已成年或接近成年,赡养父母的责任仍在,同时自身开始为退休生活做储备。这一年龄段的客户,对资金的安全性、期限的确定性要求较高,对高风险投资的承受能力相对有限。两全保险"保本+确定给付"的特性,与这一需求较为契合。
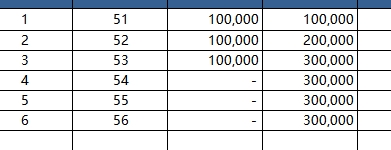
3年交费、年交10万元,意味着累计保险费为30万元。三年交费期短于六年保险期间,客户在保险期间的前半段完成全部保费投入,此后进入"只待期满"的阶段。这一安排适合手头有一定积蓄、希望分期投入但不愿拉长交费期的客户。
保险期间6年,属于中短期两全保险。6年期限明确、到期给付清晰,适合作为中期资金规划的工具——例如为6年后某个可预期的支出(退休初期的生活补充、家庭大额消费、子女婚嫁支持等)提前锁定一笔资金。
基本保险金额327018元,是计算满期保险金、身故保险金等给付金额的基准。这一数值相对30万元累计保费而言,已体现出一定的增值空间,是理解整张演算表演示逻辑的关键。
二、交费结构与保险期间的关系:3年投入、6年等待
这份方案最值得关注的结构性特征是交费期(3年)与保险期间(6年)的错配安排:客户在前3年完成全部保费投入,后3年不再交费,保单继续有效直至第6年期满。
这一安排的意义在于:交费期短,资金占用时间集中,客户无需在长达6年的期间内持续支出,财务安排更为灵活;保险期间长于交费期,则让保单在交费完成后仍有3年的增值与保障期,满期给付金额高于累计保费的部分,正是这6年期间资金运用与保障责任的对价。
从现金流视角看,客户的支出集中在第1至第3年(每年10万元,累计30万元),收入集中在第6年(满期保险金);期间第4至第5年既无保费支出、也无满期给付,是纯粹的"等待期"。这种"前段投入、后段收获"的结构,要求客户在投保前确认:这30万元在6年内无刚性用途,能够承受资金被"锁定"至期满。
三、基本保险金额327018元:满期给付的基准
演算表中"基本保险金额327018元"是一个关键数字。在两全保险中,基本保险金额通常是满期保险金、身故保险金的计算基准,其数值由保险费、交费年期、保险期间、被保险人年龄性别等因素共同决定。
以30万元累计保费对应327018元基本保险金额来看,两者差额为27018元,相当于累计保费的约9.0%。这一差额可以理解为6年期间保单积累的增值部分——它不是"收益承诺"意义上的投资回报,而是保险合同约定的给付结构:客户以30万元的保费投入,换取第6年期满时327018元的确定给付,以及保险期间内相应的身故/全残保障。
需要强调的是,演算表中的基本保险金额是特定方案下的测算数值。不同年龄、性别、交费年期、保险期间的组合,会得出不同的基本保险金额;实际合同中载明的基本保险金额,以正式保单为准。演算表的作用,是让客户在投保前直观看到"交多少、保多少、期满领多少"的数量关系。
四、两全保险的双重给付:生存与身故的两条线
两全保险的核心特征是"生死两全",对应两条给付线:
第一条是满期给付线(生存给付):被保险人生存至保险期间届满(第6年末),领取满期保险金。按演算表所载基本保险金额,满期给付金额为327018元。这是"平安到期"情形下的给付,也是大多数客户购买两全保险时最关注的落点——它以合同形式锁定了一笔6年后的确定资金。
第二条是身故/全残给付线(保障给付):保险期间内被保险人身故或全残,给付身故或全残保险金。两全保险的身故保险金通常按"累计保险费的一定比例""基本保险金额""现金价值"等口径中的较大者或约定值计算,具体以条款为准。对50岁女性而言,这一保障的意义在于:若在6年期间发生不幸,家人可获得一笔确定的保险金,用于覆盖债务、生活开支或安排后事,体现"留爱不留债"的责任逻辑。
两条给付线的关系是"二选一":保险期间内身故或全残,走身故/全残给付;平安生存至期满,走满期给付。客户缴纳的保费,同时覆盖了这两类风险的保障成本与储蓄积累,这正是两全保险"保障+储蓄"双重属性的来源。
五、现金价值与退保损失:犹豫期外的"一定损失"
演算表开篇的提示中,"犹豫期外退保可能会有一定损失"是一句需要认真对待的话。两全保险在保险期间内的现金价值通常呈现"前低后高"的走势:投保初期,现金价值低于累计保费(因为保费中一部分用于支付保障成本与初始费用);随着时间推移,现金价值逐步爬升,至保险期间届满时与满期给付金额趋近或相等。
这意味着:若客户在交费期内或保险期间前期退保,拿回的现金价值可能低于已交保费,形成实际损失。 对这份3年交、6年保的方案而言,前1至2年退保的损失风险相对较高,第3年交费完成后现金价值逐步抬升,至第6年期满时满期给付金额通常高于累计保费。
因此,投保这类产品的首要前提是:确认资金在6年内无刚性用途。两全保险适合"持有到期",不适合作为短期流动性工具。若客户对资金流动性有较高要求,应优先考虑存款、货币基金等工具,而非以两全保险替代。
六、配置意义:这份演算表在家庭保单体系中的位置
回到家庭保单配置的框架,这份6年期两全保险难以简单归入"意寿险""宜健康""宜养老"等某一类,而更接近一种中期、确定给付的稳健配置工具。结合50岁女性的年龄特征,其适用场景可概括为三类:
其一,退休前后的资金过渡安排。 50岁投保、6年期满时56岁,正值退休前后的关键阶段。满期给付的327018元,可作为退休初期的一笔补充资金,用于生活开支、医疗储备或休闲安排,与社保养老金、养老年金保险形成互补。
其二,家庭中期目标的资金锁定。 6年期限明确、期满金额确定,适合为6年后某个可预期的支出提前锁定资金,避免中途被消费冲动或市场波动侵蚀。对临近退休的家庭而言,这种"确定性"本身就有价值。
其三,基础身故保障的补充。 保险期间内的身故/全残保障,可作为家庭保障体系的一块拼图。50岁女性往往仍是家庭的重要经济与情感支柱,若发生不幸,保险金可为家人提供一笔确定的现金支持。
同时也要清醒认识其边界:6年期满后保障即终止,不具备终身保障功能;满期给付相对累计保费的增值水平有限,不能替代长期养老储备("宜养老"保单的功能);3年累计30万元的投入对家庭现金流有一定要求,投保前应确保资金安排妥当。演算表是"理解产品的工具",客户应结合自身责任阶段、资金安排与保障缺口综合判断。
七、理性认知:演算表的边界与投保的前提
尽管演算表呈现了清晰的投保要素,投保前仍须建立几点理性认知:
第一,演算表不等于合同。 表中"此Excel版计划书仅供内部交流使用"的提示,以及年龄测算区出现的"#REF!"异常,都说明演算表是内部测算工具,其数值以正式合同条款为准。客户投保时,应以保险公司出具的正式保单载明的保险金额、现金价值、给付条件为准。
第二,退保损失需提前认知。 "犹豫期外退保可能会有一定损失"是两全保险的普遍特征。犹豫期(通常为签收保单后的10至15天)内退保可全额退还保费,犹豫期外退保则按现金价值退还,前期可能低于已交保费。客户应充分利用犹豫期,仔细阅读条款、确认产品与自身需求匹配。
第三,保障期限有限,不宜替代终身保障。 6年期满后合同终止,身故保障随之结束。若客户需要长期甚至终身的身故保障,应另行配置定期寿险或终身寿险,不能以中短期两全保险替代。
第四,增值水平应理性看待。 30万元累计保费对应327018元基本保险金额,差额27018元对应6年期间,简单年化水平有限。两全保险的核心价值是"确定性"与"保障功能",而非"高收益"。客户不应以投资收益的预期购买此类产品。
结语:六年之约,确定的守护
东吴人寿鑫福得睿A款两全保险的这份利益演算表,用一组建档要素讲完了一个清晰的故事:50岁女性,3年交费、年交10万元,累计投入30万元,保险期间6年,基本保险金额327018元,期满可领取满期保险金,期间享有身故/全残保障,犹豫期外退保可能有一定损失。
这是一个不惊艳但足够清晰的结构。它不承诺高收益,不描绘财富神话,只提供一份"写进合同的确定"——在利率下行、市场波动的年代,这种确定性本身就有价值。对50岁的女性而言,它是退休前后的一笔过渡资金,是家庭中期目标的一笔锁定,是基础保障的一块补充;对家庭而言,它是资产配置中的稳健一档,是"爱与责任"在中期规划上的具体落点。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

