

标题
- 标题
- 内容

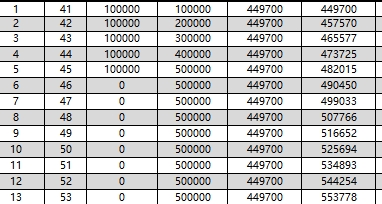
利安人寿利利盈(B款)终身寿险(分红型)利益演算表深度解读
引言
分红型终身寿险作为兼具身故保障与长期财富积累功能的保险产品,其利益结构较普通寿险更为复杂——保证利益与红利利益并存、现金价值与有效保险金额同步演变、减保功能又为保单注入了流动性变量。本文以一份具体的简易版计划书为分析对象:40周岁男性、5年交、年交保费10万元、基本保险金额449,700元、红利领取方式为累积生息,对利安人寿利利盈(B款)终身寿险(分红型)的利益演算表进行系统解读,重点分析其保证利益与红利利益的"双轨"结构、有效保险金额的增长机制、身故保障的阶段性特征、减保功能的规则设计,以及理性看待演示数据的关键提醒。
需要首先明确的是,该利益演示基于公司的精算及其他假设,不代表公司的历史经营业绩,也不代表对公司未来经营业绩的预期。红利分配是不确定的,实际红利金额根据分红型保险业务实际经营情况决定,某些年度红利分配可能为零。这是理解整份演算表的根本前提。
一、投保结构与"双轨"利益框架
该保单的基本结构清晰:投保年龄40周岁、男性、5年交、年交保费10万元,累计保费50万元,基本保险金额449,700元,红利领取方式为累积生息。第1至5保单年度为缴费期,每年年初缴纳10万元;第6保单年度起不再缴费,保单进入纯持有与增值阶段。
演算表的利益框架呈现典型的"双轨"结构:保证利益演示与红利利益演示并列呈现。保证利益是写进合同、不依赖分红的确定性利益;红利利益则是在保证利益基础上叠加红利贡献后的演示值。这一双轨结构贯穿于现金价值、当年度红利、累积红利等核心栏目,也决定了投保人评估产品时的基本方法——以保证利益为底线参照,将红利视为可能的增益。
值得注意的是,该产品的红利处理方式为累积生息,即红利不用于增加保额,而是保留在公司以年复利方式累积生息,于申请或合同终止时给付。这一选择直接影响演算表的结构:表中"累积红利"栏目的数值(从第1年的1,076元累积至第30年的254,137元)即为此机制下的红利余额演示值,而"有效保险金额"的增长(从第1年的449,700元增至第30年的743,740元)则来自基本保险金额之外的另一套增额机制。
二、保证利益:现金价值与身故保障的确定性底线
保证利益轨道体现的是不依赖分红的确定性利益,主要包括保证现金价值、保证身故保险金与保证有效保险金额三项。
保证现金价值的增长轨迹清晰:第1保单年度为20,407元,第2年52,684元,第3年跃升至133,307元,第4年282,585元,第5年达到491,474元。缴费期内保证现金价值增长迅速,第5保单年度已接近累计保费50万元的水平,这在终身寿险产品中属于缴费期结束即接近"回本"的形态(以保证利益计)。缴费期后,保证现金价值继续稳步增长:第10年534,305元,第20年631,335元,第30年750,482元。
保证身故保险金呈现明显的阶段性特征。缴费期内,身故保险金从第1年的160,000元增至第5年的700,000元,相对于累计保费50万元形成1.4倍的保障杠杆。缴费期后至第21保单年度,身故保险金长期维持在700,000元。第22保单年度起,身故保险金调整为653,270元并逐年递增,至第30保单年度为750,482元——这一数值与同年度保证现金价值完全一致,说明该阶段身故保险金的给付逻辑已切换为"现金价值"口径。
保证有效保险金额则从第1年的449,700元(等于基本保险金额)起逐年增长:第2年457,570元、第5年482,015元、第10年525,694元、第20年625,283元、第30年743,740元。有效保险金额的持续增长,是这款产品"增额"特征的直接体现,也是其区别于传统定额终身寿险的关键设计。
三、红利利益:累积生息机制下的增值空间
红利利益轨道在保证利益基础上叠加红利贡献,其核心栏目是当年度红利与累积红利。
当年度红利从第1年的1,076元起步,逐年小幅增长:第5年5,921元、第10年6,437元、第20年7,605元、第30年9,035元。单年度红利数额不大,但胜在持续与稳定(在演示假设下)。
累积红利则体现了时间与复利的力量:第1年1,076元、第2年3,352元、第5年17,793元、第10年51,630元、第20年137,689元、第30年254,137元。从第1年到第30年,累积红利增长约236倍,这一增长的来源有二:一是每年新增红利的持续注入,二是既有红利以年复利方式累积生息。累积生息机制的价值正在于此——它让红利本身也成为增值的来源,形成"红利生息、息再生利"的滚动效应。
将两条轨道合并观察,可以更清楚地看到红利对保单总价值的贡献。以第30保单年度为例,保证现金价值为750,482元,累积红利演示值为254,137元,两者合计约100.5万元,相对于50万元累计保费实现约2.01倍的总价值。而在第1保单年度,保证现金价值20,407元叠加累积红利1,076元,合计仅21,483元,远低于已交的10万元保费——这再次印证了终身寿险"长期持有才见价值"的基本规律。
四、特色保障:高速列车或航空意外身故保险金
这款产品的一项特色设计,是设置了高速列车或航空意外身故保险金,演示值为449,700元,与基本保险金额相同,并在各保单年度保持不变(减保前)。
这一设计的保障意义在于:若被保险人在乘坐高速列车或航空器期间因意外身故,可在一般身故保险金之外获得额外给付(具体给付规则以保险条款为准),从而在特定高频出行场景下提升保障杠杆。对于商务出行频繁的中年男性客户而言,这一附加保障具有一定的现实针对性。需要提醒的是,该栏目在演算表中为固定演示值,实际给付以条款约定为准,且通常与一般身故保险金存在给付关系上的衔接规则,投保前应仔细阅读条款。
五、减保功能:流动性安排与规则约束
演算表设置了完整的减保模拟栏目,包括减少基本保险金额对应的现金价值、减保金额检查、减保后年交保险费、减保后累计保险费、减保后基本保险金额、减保后有效保险金额、减保后身故保险金、减保后高速列车或航空意外身故保险金、减保后现金价值、减保后当年度红利等,并在"减保金额检查"栏标注"Y"。
从演示看,减保前与减保后的各项数值在表中保持一致,说明该演示未实际执行减保操作,减保栏目是为客户理解减保规则提供的模拟工具。"Y"标注意味着该年度的减保操作符合规则要求(如减保金额未超过限额、减保后保额不低于最低标准等)。
减保功能对投保人的实际意义在于流动性:终身寿险的保单价值在前期低于已交保费,若客户中途有资金需求,退保将承受损失;而减保允许客户在不完全终止合同的前提下,部分提取现金价值,同时相应降低保额与后续保费(如仍在缴费期)。这为保单提供了一定的弹性空间。但需注意,减保会同步降低基本保险金额、有效保险金额、身故保险金与红利累积基础,且减保规则(如每年减保比例上限、减保后最低保额要求)以合同约定为准,过度减保可能影响保单的长期价值与保障功能。
六、理性看待演示数据:三个关键提醒
第一,红利的不确定性是根本前提。表中"红利利益演示"下的所有数字——当年度红利、累积红利、红利利益演示下的现金价值——均基于精算假设,不构成对未来经营的承诺。分红型保险的红利来源于死差、费差、利差等实际经营结果,受投资环境、利率水平、赔付经验等多重因素影响,各年度红利可能高于或低于演示水平,某些年度甚至可能为零。投保决策应以"保证利益"为底线参照。
第二,演示期限与持有期限的匹配至关重要。该表演示至第30保单年度(被保险人70周岁),此时保证现金价值约75万元、累积红利演示值约25.4万元。若继续持有更长时间,复利效应将进一步显现;反之,若在保单前期退保,现金价值可能显著低于累计保费(如第1保单年度保证现金价值仅20,407元,远低于已交的10万元保费;第2保单年度52,684元亦低于累计保费20万元)。终身寿险的价值实现高度依赖长期持有。
第三,累积生息与交清增额是两种不同的红利处理方式,各有取舍。本产品选择累积生息,红利以现金形式沉淀在公司账户中复利累积,优势是红利余额清晰可查、合同终止时可一次性给付,流动性相对可预期;但红利不转化为保额,身故保障的放大效应弱于交清增额方式。投保人应根据自身对保障放大与资金灵活性的偏好,选择适合的红利处理方式(若条款允许变更)。
结语
综合来看,利安人寿利利盈(B款)终身寿险(分红型)的利益结构可概括为"保证打底、红利增益、增额演进、减保灵活":保证现金价值在缴费期结束时接近累计保费,保证身故保险金在缴费期内形成1.4倍杠杆并长期维持,有效保险金额逐年增长体现增额特征,累积生息机制让红利参与长期复利,减保功能则为保单注入流动性弹性。在演示假设下,保单价值从50万元累计保费增长至第30保单年度约100.5万元(保证现金价值+累积红利演示值),体现了长期持有的增值潜力。
但所有红利数字都必须放回"分红不确定"的前提下来理解。对投保人而言,理性的决策路径是:先以保证利益评估产品是否符合底线预期,再将红利演示视为情景参考;先确认长期持有的资金规划,再考量减保规则与流动性安排;先理解累积生息与交清增额的差异,再选择匹配自身需求的红利处理方式。分红型终身寿险的价值,最终不在于演示表上某个年度的数字,而在于它能否在数十年的周期里,稳定地服务于投保人的保障需求与财富安排。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

