

标题
- 标题
- 内容



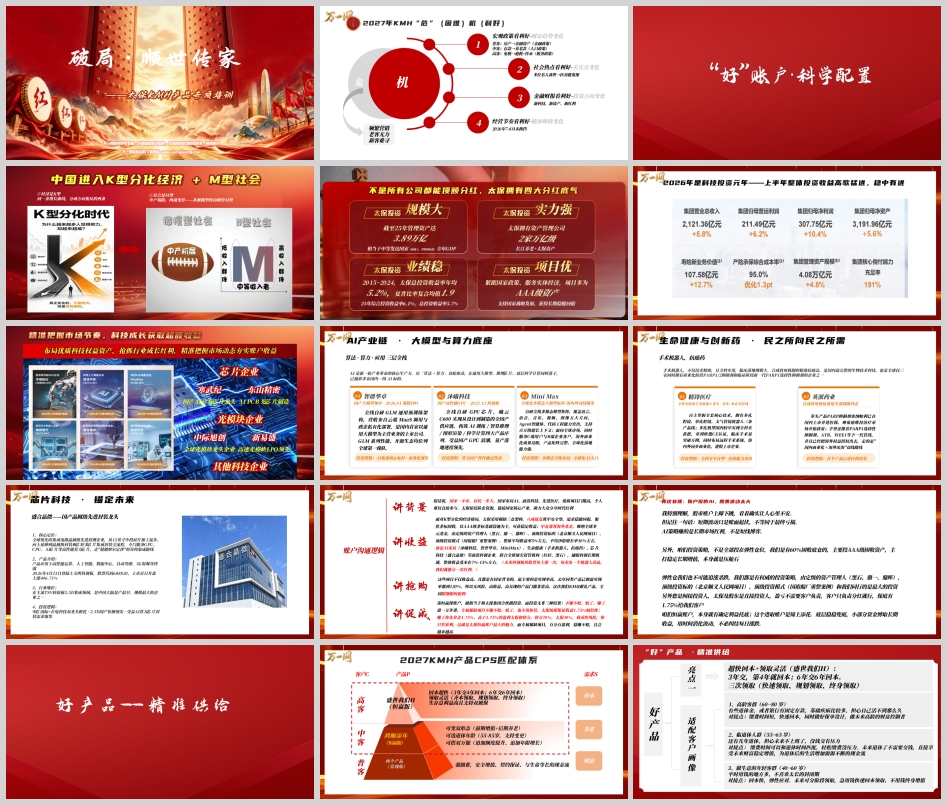
太保2027KMH产品体系与恒赢保账户沟通逻辑解析
2027年太保KMH产品专项培训以“破局·顺世传家”为主题,围绕宏观政策、经营节奏、社会热点与金融财报四个维度论证“机”之所在,同时直面频繁营销、老客无力、新客难寻的“危”,并以太保投资实力为支撑、以“好账户+好产品”为落点,形成了一套从趋势判断到客户匹配、从账户沟通到异议处理的完整销售逻辑。
一、宏观判断:K型分化与M型社会下的财富迁移
培训材料开篇提出一个核心判断:中国进入K型分化经济与M型社会。所谓K型,指同一条增长曲线分成方向相反的两条——部分产业与群体向上,部分向下;所谓M型,指中产塌陷、两端变厚,社会结构从橄榄型转向哑铃型。这一判断构成了整套产品逻辑的宏观底色:财富管理不再是“普涨时代的普惠配置”,而是“分化时代的精准配置”。
在此背景下,材料从四个维度论证“利好”:宏观政策层面,普客的财富趋势从房产转向金融资产,中客从存款转向养老款,高客从免税转向避税加传承,分别对应金融政策、人口政策与税务政策的变化;经营节奏层面,储客峰值变化带来窗口期;社会热点层面,多位名人离世推动医养健关注度上升;金融财报层面,新科技、新资产、新红利成为投资方向变化的指向。四个“利好”共同指向一个结论:客户的钱正在寻找新的去处,而保险账户与年金产品正是承接这一迁移的载体之一。
二、太保投资实力:规模大、实力强、业绩稳、项目优
产品沟通的底气来自投资端。培训材料以“规模大、实力强、业绩稳、项目优”四个关键词概括太保投资实力。
规模大:截至2025年,太保管理资产达3.89万亿元,相当于中等发达国家如瑞士、沙特阿拉伯全年GDP的量级。实力强:太保拥有资产管理公司,旗下长江养老与太保资产两家均为万亿级机构。业绩稳:2015至2024年,太保总投资收益率年均5.2%,夏普比率复合均值1.9;2025年综合投资收益率6.1%、总投资收益率5.7%。项目优:紧跟国家政策、服务实体经济,项目多为AAA级资产,支持国家战略发展并获得长期稳健回报。
材料进一步以“四大分红底气”强化分红能力的可信度,并指出2026年是科技投资元年,上半年整体投资收益高歌猛进、稳中有进,太保精准把握市场节奏,在科技成长板块获取超额收益。这一表述将投资业绩与具体标的挂钩,为后续“三仓架构”的讲解埋下伏笔。
三、投资标的图谱:AI、生命健康与芯片科技三条主线
培训材料以较大篇幅展示太保在科创领域的投资标的,形成三条主线。
第一条主线是AI产业链,按“算法、算力、应用”三层全栈布局。算法层有智谱华章(国产大模型领军,2026年1月港股IPO,全线自研GLM通用预训练架构,营收来自云端MaaS调用与政企私有化部署)、MiniMax(全球化多模态大模型标杆,覆盖语言、语音、音乐、视频、图像五大方向,Agent智能体与代码工程能力突出,支持百万级超长上下文);算力层有沐曦科技(国产高性能GPU,2025年12月科创板,曦云C600实现从设计到制造的全国产供应链,构筑AI训练、智算推理、图形渲染、科学计算四大产品序列)、寒武纪(国产AI算力芯片龙头)、东山精密(AI PCB光芯片制造)、中际旭创(全球光模块龙头)、新易盛(高速光模块LPO领先)。材料强调AI是新一轮产业革命的核心生产力,以“算法+算力”双轮驱动,在通用大模型、推理芯片、底层科学计算同时落子。
第二条主线是生命健康与创新药。精锋医疗为全科室腔镜手术机器人龙头,自主掌握全套核心技术,拥有多孔腔镜、单孔腔镜、支气管镜机器人三条产品线,多孔机型国内较早实现全科室获批并拿到欧盟CE认证,临床手术量突破万例;英派药业为合成致死癌症赛道头部创新药企,拳头产品PARP抑制剂塞纳帕利已在国内上市并进医保,卵巢癌维持治疗市场开始放量,同时布局PARP1选择性抑制剂、ATR、WEE1等下一代管线,海外权益已授权出去,走“国内商业化+海外出海”双线路线。
第三条主线是芯片科技。盛合晶微为国产晶圆级先进封装龙头,从12英寸中段硅片加工起步,延伸到晶圆级封装和芯粒多芯片集成封装全流程,服务GPU、CPU、AI芯片等高性能算力芯片,走“超越摩尔定律”的异构集成路线;在主流TSV转接板2.5D集成领域,是中国大陆量产最早、规模最大的企业之一;2026年4月21日登陆上交所科创板,上市首日开盘上涨406.71%,投资逻辑为中芯国际与长电科技双龙头孵化、2.5D国产份额领先、受益AI算力芯片封装需求爆发。
四、恒赢保账户沟通逻辑:讲背景、讲收益、讲促成、讲抢购
培训材料将账户沟通归纳为“讲背景、讲收益、讲促成、讲抢购”四步。
讲背景:国家一小步,居民一大步。国家布局AI、前沿科技、先进医疗,优质项目门槛高,个人难以直接参与;太保依托险企资源,链接国家核心产业,助力大众分享时代红利。
讲收益:面对K型分化格局,太保采用稀缺三仓架构。六成底仓筑牢安全垫,追求稳健回报,聚焦非标固收,以AAA级非标基础设施为主,可获稳定收益;中仓部署海外基金,吸纳全球多元基金,由顶级资产管理人(黑石、鼎一、鼎晖)管理,配置顶级投资标的(北京顺义人民网项目)、采用顶级投资模式(国裕船厂重整案例),整体平均收益率5%左右,平均净值增长率10%左右;顶仓布局AI(沐曦科技、智谱华章、MiniMax)、生命健康(手术机器人、抗癌药)、芯片科技(盛合晶微)等前沿科创企业,联合全球顶尖资管机构(红杉、黑石),捕捉科创长期机遇,整体收益基本在7%至15%左右。材料以“未来科创板块股票每上涨一次,每卖出一个机器人药品,我们就能分一次红利”强化收益想象。
讲促成:材料强调这些项目有国家背书、实现率高,去年同类产品已披露实现率都到120%,因此“无风险、高收益、高兑现的产品门槛非常高”,本次KMH献礼产品全国限额限时抢购。
讲抢购:选恒赢保账户相当于和太保集团合伙做投资。投资无非三种结果:不赚不赔、赔了、赚了。专属稀缺项目不赚不赔或赔了,由太保按保证收益1.75%贴给客户;赚了客户先拿走1.75%,高于1.75%的盈利客户分70%、太保分30%。材料将其概括为“我承担风险,你只管获利”,并进一步表述为“专属稀缺项目百分百盈利,稳赚不赔,且会越来越高”。
五、异议处理:AI股票波动太大的应对
针对“账户投的AI,股票波动太大”的常见异议,培训材料给出三层回应。第一层是共情与认知矫正:理解股市账户上蹿下跳让人不安,但短期波动只是账面起伏,不等同于最终亏损,AI策略赚的是长期市场红利,不是短线博弈。第二层是结构说明:投资策略并非全部投在弹性仓位,有60%固收底仓主要投AAA级固收资产,主打稳定长期增值,是压舱石;弹性仓也不追涨杀跌,由顶级资产管理人、顶级投资标的、顶级投资模式支撑,且客户是间接投资人,太保及股东是直接投资人,盈亏不需要客户负责,客户只负责分红,保底有1.75%。第三层是定位收束:恒赢账户本身有确定利益托底,进取账户是锦上添花,底层稳稳兜底、小部分资金博取长期收益,用时间消化波动,不必纠结每日涨跌。
需要指出的是,材料中“百分百盈利、稳赚不赔”“无风险、高收益”等表述与分红型、万能型保险产品的不确定性特征存在张力。分红与万能账户结算利率均非保证,投资端收益亦受市场波动影响,实际沟通中应以合同条款为准,区分保证利益与浮动利益,避免将演示收益表述为确定承诺,这既是合规要求,也是长期客户信任的基础。
六、产品体系:可变双形态、可选退休年龄、可搭双万能
培训材料将产品供给概括为“可变双形态(前期增值+后期养老)、可选退休年龄(55至85岁,支持变更)、可搭双万能(追加额度提升、追加年限增长)”。具体产品包括盛世我们H(恒赢版)、鸿顺添年(恒赢版)及两个常规版产品。
盛世我们H(恒赢版)的亮点是回本超快与领取灵活:3年交第4年回本,6年交6年回本;支持三次领取(快速领取、规划领取、终身领取);生存总利益高且支持双被保。鸿顺添年(恒赢版)定位为“现金流来得快”的养老年金,可选退休年龄,可变双形态、可搭双账户。常规版产品则强调强储蓄、安全增值、契约保证、与生命等长的现金流。
七、CPS客户匹配体系:C端画像与P端产品的对应
材料以“客户C、产品P、需求S”构建匹配体系,需求端分为传承、养老、财富三类,并给出三类适配客户画像。
第一类是高客(60至80岁高龄客群):有些退休金或银行固定存款,基础疾病较多,担心活不到那么久。对接点是缴费时间短、快速回本,同时做好保单设计,做未来高龄的财富控制者。核心客群还包括已退休长者,手里有一笔闲钱(卖房款、存款、企业退出资金),退休金不够支撑品质养老,想马上按月领钱,对接点是可自由选择退休年龄、每年固定多一笔钱、活到老领到老、保证给付不亏本金。
第二类是临退休人群(55至65岁):还有几年退休,担心退休金缩水、养老金缺口,想提前把退休后的现金流锁住,或担心不上班了没钱交有压力。对接点是缴费时间与退休时间匹配、轻松缴费没压力,可约定年龄领或即期领,把不确定的未来变成确定的每月到账,搭配账户双回报。
第三类是中年群体与做生意的年轻客群(40至60岁):收入稳定,想提前锁定退休后稳定现金流,补充社保养老金不足;或平时用钱地方多、不喜欢太长封闭期。对接点是选约定年龄领、拉长交费期,双形态让复利先滚起来,退休后再领取;回本快、弹性应对,未来可分阶段领取,急用钱快速回本领取、不用钱终身增值。
八、双被保人与双投保人:传承场景的销售抓手
材料将双被保人与双投保人作为大单销售的重要抓手。双被保人的好处包括:复利增值周期更长,保单存续至两名被保人均身故或全残,现金价值随两人共同寿命累积更久;一人身故,保障与保单延续,一张保单保两人,夫妻、亲子、祖孙同一保单投保,家庭保障操作更集中方便;隔代跨代接力,祖孙共同投保可实现一张保单三代保,财富在代际间长时间滚存;更适配长期规划,教育金、养老、传承这类需要复利时间的目标,双被保人让现金价值增长更有保障。双投保人则适配夫妻共同养老规划(一张保单两人共管,防单方动用,一人先走保单不断、另一人直接接管)与多子女定向传承(共同签字防止单方处置,受益人可定向安排,避免家庭内耗)。
材料还给出一个使用双被保人作为吸引点的大单案例话术:以孩子读国际学校、未来出国留学、恋爱婚姻地点不确定为铺垫,指出孩子作为被保人18周岁之后有权指定身故受益人,意味着“交钱的是您,但您决定不了最后钱归谁”,以此引出双被保人安排的必要性。这一话术的核心是将传承的不确定性转化为保单设计的确定性,具有较强的场景感。
九、结语
综观整套培训材料,其逻辑主线清晰:以K型分化与M型社会为宏观背景,以政策、节奏、热点、财报四重利好为窗口论证,以太保3.89万亿管理资产、年均5.2%总投资收益率、6.1%综合投资收益率及AI、生命健康、芯片科技三条科创主线为投资支撑,以“三仓架构”与1.75%保证加70/30分成的账户机制为收益框架,以盛世我们H、鸿顺添年等产品的快速回本、灵活领取、双被保双投保为产品落点,最终通过CPS体系实现客户画像与产品的精准匹配。对业务团队而言,这套材料的价值在于提供了完整的叙事链条;同时也应注意,其中“稳赚不赔”“百分百盈利”等表述需在合规框架内审慎使用,以保证利益为底线、以浮动利益为弹性,方能在长期经营中真正实现“顺世传家”的目标。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号