

标题
- 标题
- 内容

40岁女士的"长钱"规划:人保寿险锦绣熠生终身寿险(分红型)利益演示深度解读
一、先看人:40岁女士,为什么此刻要做"长钱"规划
40岁,是人生财富管理的关键分水岭。这个年龄段的女士,往往上有老、下有小,家庭责任最重;事业进入稳定期,收入相对可观,但距离退休已不算遥远;手里有了一些积蓄,却面临着"存款利率'0'开头"的现实焦虑。正如前文所述,一年期定存利率已降至0.95%,10万元存款年利息从曾经的10980元缩水到950元,缩水超过11倍。靠存款"守钱",越来越不甘心。
与此同时,40岁女士的财富需求非常清晰:一是守得住——家庭责任期需要保障兜底,万一风险来临,家人不能陷入困境;二是长得大——距离退休还有二十多年,正是把"短钱"转化为"长钱"、把"挑水"升级为"建管道"的黄金窗口;三是看得远——养老规划要提前布局,让未来的自己有一笔确定可用的钱。
人保寿险锦绣熠生终身寿险(分红型),正是为这类需求量身定制的工具。下面以"40岁女士、3年交、每年10万元、分红累计生息"为演示条件,逐层拆解这份利益演示表背后的财富逻辑。需要特别说明的是:表中"假定红利"为非保证利益,实际分红取决于公司经营状况,可能高于或低于演示水平;本文所有含红利数据均为演示,不构成收益承诺。
二、先看投入与底线:30万本钱,换来什么"确定"
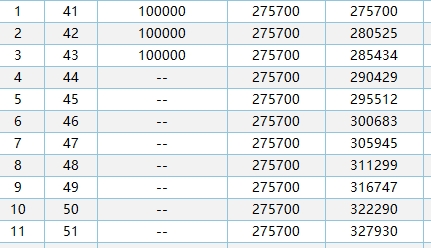
这份规划很简单:40岁女士,连续3年、每年交10万元,累计投入30万元本钱。基本保额275700元,有效保额从第一年的275700元起,按合同约定逐年递增,到第39保单年度(79岁)增至533021元。
先看"确定"的部分——现金价值与身故/全残保险金。第一保单年度(41岁),现金价值24800元,身故/全残保险金160000元;第二保单年度(42岁),现金价值94600元,身故保险金280000元;第三保单年度(43岁)缴费期满,现金价值234900元,身故保险金420000元。此后身故/全残保险金长期稳定在420000元,直至第21保单年度(61岁)起,随着有效保额增长,身故保险金逐步提升:62岁400400元、65岁421800元、70岁460000元、75岁501700元、79岁537700元。
这组数字说明什么?30万元投入,换来的是42万元起步的身故/全残保障,以及一份逐年增长的现金价值。 在前几年,现金价值低于已交保费,这是长期寿险的普遍特征——前期费用成本较高,退保会有损失,因此这份工具天然适合"长钱",不适合短期进出。到第10保单年度(50岁),现金价值326000元,已超过30万元总投入;此后现价持续攀升,60岁386800元、70岁460000元、79岁537700元。"守得住现在"的底线,就写在这条现金价值曲线上。
三、再看"生钱":分红累计生息,让时间成为朋友
分红型保险的魅力,在于"确定"之外还有"可能"。表中"假定红利(非保证)"一栏,演示了每年可能分配的红利;选择"累计生息"方式后,红利不领取,而是留在保单中按约定累积生息,形成"累计计息红利";"预期总收益(非保证)"则是现金价值与累计计息红利之和。
看几个关键节点:第1年假定红利1049元,累计计息红利1049元,预期总收益25849元;第3年缴费期满,假定红利3482元,累计计息红利6863元,预期总收益241763元;第5年(45岁),累计计息红利14313元,预期总收益313513元;第10年(50岁),假定红利3925元,累计计息红利35247元,预期总收益361247元;第20年(60岁),假定红利4658元,累计计息红利88551元,预期总收益475351元;第30年(70岁),累计计息红利160709元,预期总收益620709元;到第39保单年度(79岁),假定红利6474元,累计计息红利246132元,预期总收益783832元。
这组数字的启示在于:分红累计生息是典型的"复利+时间"逻辑。 早期红利金额不大,第1年只有一千元出头,看似不起眼;但随着红利逐年累积并按约定计息,雪球越滚越大——第10年累计红利3.5万元,第20年8.8万元,第30年16万元,第39年24.6万元。这正是"日进分文"古训的现代演绎:单看每年不多,贵在持续、贵在累积、贵在不中断。同时要注意,红利水平并非固定,演示中的假定红利只是基于精算假设的示意,实际结果随公司分红业务经营情况波动,非保证利益不能当作承诺收益来规划刚性支出。
四、把表读成"人生现金流":三个关键阶段
把这张演示表放回40岁女士的人生时间轴,可以清晰看到三个阶段的财富角色。
第一阶段:41—50岁,责任期,保障为先。 这十年家庭责任最重,子女教育、父母赡养、房贷车贷叠加。此时现金价值尚在爬坡(43岁234900元、50岁326000元),但身故/全残保险金已稳定在42万元,为家庭撑起一把保护伞。分红累计从1049元增长到35247元,属于"悄悄积累"的阶段。这一阶段的核心不是追求收益,而是用保障守住家庭底线,用纪律性缴费完成"建管道"的初始投入。
第二阶段:51—65岁,积累期,复利发力。 现金价值从331600元增至421800元,累计计息红利从39858元增至121966元,预期总收益从371458元增至543766元。这一阶段是"长钱"效应最明显的时期:红利累积开始加速,现价稳步抬升,保单从"保障工具"逐步转向"保障+储备"双重角色。对40岁女士而言,这恰好对应退休前的最后冲刺期,保单里的钱成为养老储备的重要一环。
第三阶段:66—79岁,养老期,随时可用。 退休后收入结构从"工资性收入"转向"财产性收入+转移净收入",这份保单的价值进一步显现:现金价值从429100元增至537700元,累计计息红利从129267元增至246132元,预期总收益从558367元增至783832元。无论是通过减保领取现金价值补充养老现金流,还是保留保单传承给下一代,都有了较为充裕的空间。"看得到未来"的确定性,就体现在这条越走越宽的总收益曲线上。
五、理性提示:分红险是"长富"工具,不是"暴富"工具
解读利益演示表,必须把"确定性"与"非保证性"分开看,这是负责任的态度。
其一,确定的部分是基本保额、有效保额、现金价值和身故/全残保险金,这些写在合同里,受法律保护。其二,非保证的部分是假定红利、累计计息红利及由此形成的预期总收益,演示只是基于假设的示意,实际分红取决于分红保险业务的实际经营成果,可能为零。其三,流动性有约束:前期现金价值低于已交保费,短期退保会有损失,这份工具适合用"十年以上不动的闲钱"来配置,不适合短期资金周转。其四,演示利率不等于实际收益率,切勿把"预期总收益"当作刚性兑付来安排支出。
也正因如此,分红型保险的定位应当清晰:它是"长钱=本钱+生钱"理念的落地工具,是家庭资产配置中的"压舱石"而非"发动机"。30万元投入,换来的是42万元起步的保障、一条逐年增长的现金价值曲线,以及一份随经营成果浮动的分红可能。它不承诺让你一夜暴富,但致力于让你长久地"富"。
六、结语:今天的一个决定,未来的一份确定
回到"财=贝+才、富=一+口+田+宀"的拆解:40岁女士用30万元本钱,为"一个家庭、一份基业"筑起保障之"宀";用分红累计生息的机制,耕耘长期增值之"田";用三年缴费的纪律,把"短钱"转化为不依赖上班打卡的"长钱"。这正是"家有千贯,不如日进分文"的现代答案——不是把30万元趴在账上坐吃山空,而是让它进入一条会生长的管道。
需要再次强调:本文所有红利数据均为非保证演示,实际利益以保险合同及公司实际经营结果为准;投保前应结合自身健康状况、现金流安排和风险承受能力审慎决策。理念先行,数据为辅——今天的一个决定,未来的一份确定;种下一颗确定的种子,收获一个富足的未来。守得住现在,看得到未来,这才是2026年每一位40岁女士值得认真对待的财富管理课。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

