

标题
- 标题
- 内容



从“纯过日子”到“确定性指南”:2026保险理财的客户逻辑重构与展业路径
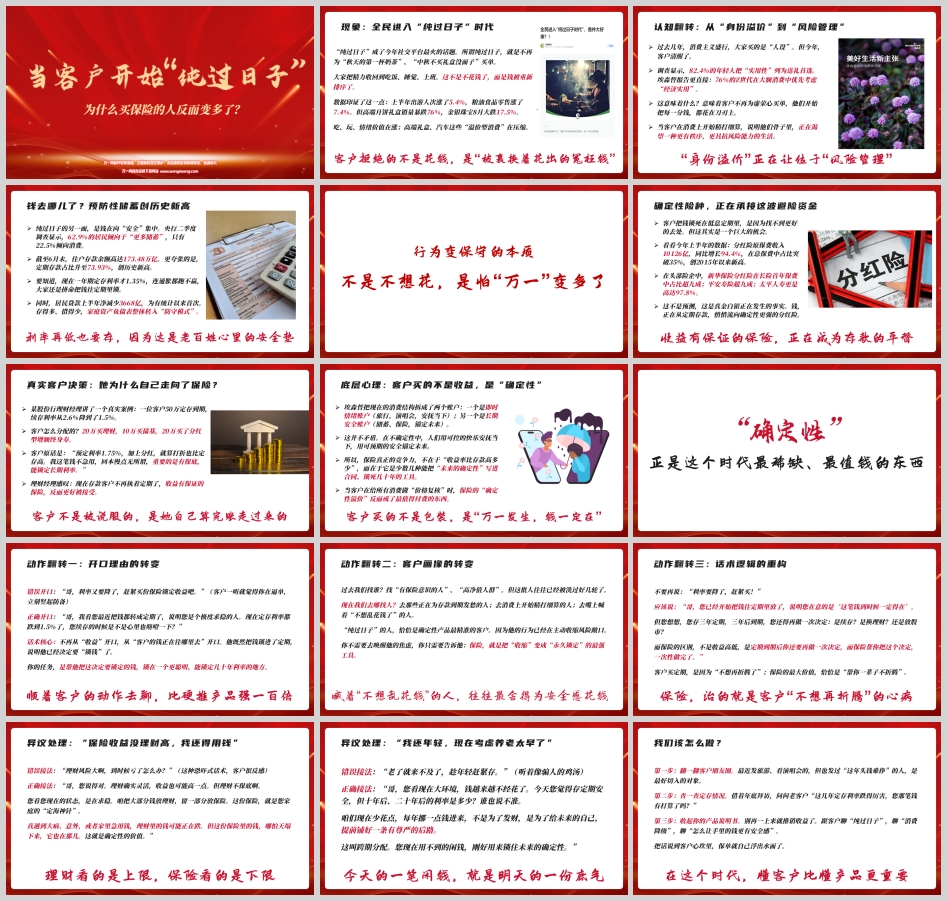
2026年的消费市场呈现出一组看似矛盾却内在自洽的图景:上半年出游人次增长5.4%,粮油食品零售增长7.4%,而高端月饼礼盒销量暴跌76%,金银珠宝8月大跌17.5%。吃、玩、情绪价值在涨,溢价型消费在压缩。这不是消费能力的整体萎缩,而是消费结构的重新排序——客户拒绝的不是花钱,是“被裹挟着花出的冤枉钱”。当这种排序从消费端蔓延至资产端,一个对保险理财具有决定性意义的趋势随之浮现:钱正在从追求上限转向锁定下限,从博取收益转向购买确定性。
一、现象层:纯过日子时代的资产负债表“防守模式”
“纯过日子”成为社交平台热门话题,其行为内核是精力回收与支出复核。82.4%的年轻人将“实用性”列为送礼首选,76%的Z世代在大额消费中优先考虑“经济实用”。这些数据指向的并非简单的消费降级,而是客户对“身份溢价”的主动剥离——不再为虚荣心买单,开始把每一分钱花在刀刃上。
消费端的精打细算,在资产端表现为预防性储蓄的创纪录攀升。央行二季度调查显示,62.9%的居民倾向于“更多储蓄”,仅22.5%倾向消费。截至6月末,住户存款余额高达173.48万亿元,定期存款占比升至73.93%,创历史新高。与此同时,居民贷款上半年净减少3668亿元,为有统计以来首次。存得多、借得少,家庭资产负债表整体转入“防守模式”。
这一模式的关键含义在于:客户并非不想花钱,而是“万一”的感知变多了。当一年期定存利率仅1.35%、连通胀都跑不赢时,居民仍拼命把钱锁进定期,说明利率高低已不是首要决策变量,安全垫的厚度才是。这为保险理财提供了一个远比“收益比较”更根本的切入点。
二、承接层:确定性险种正在吸纳避险资金
客户把钱锁死在低息定期里,是因为找不到更好的去处——而这恰是保险的结构性机会。2026年上半年,分红险原保费收入10126亿元,同比增长94.4%,在总保费中占比突破35%,创2015年以来新高。头部险企的数据更为集中:新华保险分红险在长险首年保费中占比超九成,平安寿险超九成,太平人寿高达97.8%。这不是预测,是真金白银正在发生的资金迁移。
一个来自股份行理财经理的真实案例颇具代表性:客户50万元定存到期,续存利率从2.6%降至1.5%。客户的分配方案是20万元买理财、10万元买债基、20万元买分红型增额终身寿。客户原话是:“预定利率1.75%,加上分红,就算打折也比定存高。我这笔钱不急用,回本慢点无所谓,重要的是有保底,能锁定长期利率。”客户不是被说服的,是自己算完账走过来的。
这个案例揭示了保险在当下竞争中的真正定位:它不是理财的替代品,而是定期存款的“平替升级”——同样的求稳动机,但把“三年后还要再做一次决定”的折腾,换成了一次性锁定几十年的利率。埃森哲将当前消费结构拆为两个账户:即时情绪账户安抚当下,长期安全账户锚定未来。保险的竞争力不在于收益率比存款高多少,而在于它是少数几种能把“未来的确定性”写进合同、锁死几十年的工具。当客户给所有消费做价格复核时,保险的“确定性溢价”反而成了最值得付费的东西。
三、认知层:从“收益开口”到“动作开口”的展业翻转
上述客户行为的变化,要求展业逻辑发生三个层面的翻转。
开口理由的翻转。 错误开口是“利率又要降了,赶紧买份保险锁定收益”,客户一听便竖起防备。正确开口应从客户的钱正在往哪里去切入:“我看您最近把钱都转成定期了,说明您是个极度求稳的人。现在定存利率都跌到1.5%了,您续存的时候是不是心里也咯噔一下?”话术核心在于:客户既然把钱锁进定期,说明他已经决定要“锁钱”了;从业者的任务,是帮他把这笔决定要锁定的钱,锁在一个能锁定几十年利率的地方。顺着客户的动作去聊,比硬推产品有效得多。
客户画像的翻转。 过去找“有保险意识的人”“高净值人群”,这批人往往已被反复触达。现在应转向正在为存款到期发愁的人、消费上开始精打细算的人、嘴上喊着“不想乱花钱”的人。“纯过日子”的人恰恰是确定性产品最精准的客户,因为他的行为已经在主动收缩风险敞口。不需要去唤醒他的焦虑,只需要告诉他:保险,就是把“收缩”变成“永久锁定”的最强工具。喊着“不想乱花钱”的人,往往最舍得为安全感花钱。
话术逻辑的翻转。 不应再说“利率要降了,赶紧买”,而应说:“您已经开始把钱往定期里放了,说明您在意的是这笔钱到时候一定得在。但您存三年定期,三年后到期还得再做一次决定:续存?换理财?还是放股市?保险的区别不是收益高低,是帮您把这个决定一次性做完。”客户买定期,是因为“不想再折腾了”;保险的最大价值,恰恰是“帮你一辈子不折腾”。
四、异议处理:下限思维与跨期分配
两类高频异议需要以新的逻辑回应。面对“保险收益没理财高,我还得用钱”,恐吓式话术(“理财风险大,亏了怎么办”)只会引发反感。正确接法是承认理财的灵活性与收益可能性,再转向定位差异:“您现在是在求稳,咱把大部分钱放理财,留一部分放保险。这份保险就是家庭的‘定海神针’。真遇到大病、意外,理财里的钱可能正在跌,但这份保险里的钱,哪怕天塌下来它也在那儿。理财看的是上限,保险看的是下限。”
面对“我还年轻,现在考虑养老太早了”,鸡汤式回应(“老了就来不及了”)同样无效。应转向跨期分配的逻辑:“现在钱越来越不经花,今天您觉得存定期安全,但十年后、二十年后利率是多少,谁也说不准。咱们每年挪一点钱进来,不是为了发财,是为了给未来的自己提前铺好一条有尊严的后路。您现在用不到的闲钱,刚好用来锁住未来的确定性。”今天的一笔闲钱,就是明天的一份底气。
五、行动路径:从朋友圈到面谈的三步落地
理念需要转化为可执行的动作。第一步,翻一翻客户朋友圈:最近发旅游、看演唱会,但也发过“这年头钱难挣”的人,是最好切入的对象。第二步,查一查定存情况:借年底拜访之机,问老客户“这几年定存利率跌得厉害,您那笔钱有打算了吗?”第三步,收起产品说明书:不再一上来就推销收益,而是聊“纯过日子”、聊“消费降级”、聊“怎么让手里的钱更有安全感”。把话说到客户心坎里,保单就自己浮出水面。
本周可落地的行动目标是:选出10个过去一年提到过“存定期”“降息”“不想乱花钱”的客户;发一条微信——“最近看到个数据,现在70%以上的存款都变定期了,看来大家都在求稳。您今年那笔定存到期了吗?利率续上了没?”;约一次面谈,带上纸笔,给他算算“如果这笔钱不折腾,几十年后能固定拿多少”,不谈理财,只谈确定。
结语
在这个时代,懂客户比懂产品更重要。客户不是在买保险,客户是在用保险买“确定性”。当客户开始“纯过日子”,从业者的角色也应随之调整:不再是与理财比收益的推销者,而是帮客户把求稳动机转化为终身锁定的“确定性指南”。顺应客户求稳的心理,去帮他锁住底线——这既是2026年保险理财最朴素的展业逻辑,也是这个低利率周期里最经得起检验的价值主张。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号