

标题
- 标题
- 内容



2026健康险换轨:从"扩大覆盖"到"精准加保"的深度解读
一、行业拐点:增量主战场从"拉新"转向"加保"
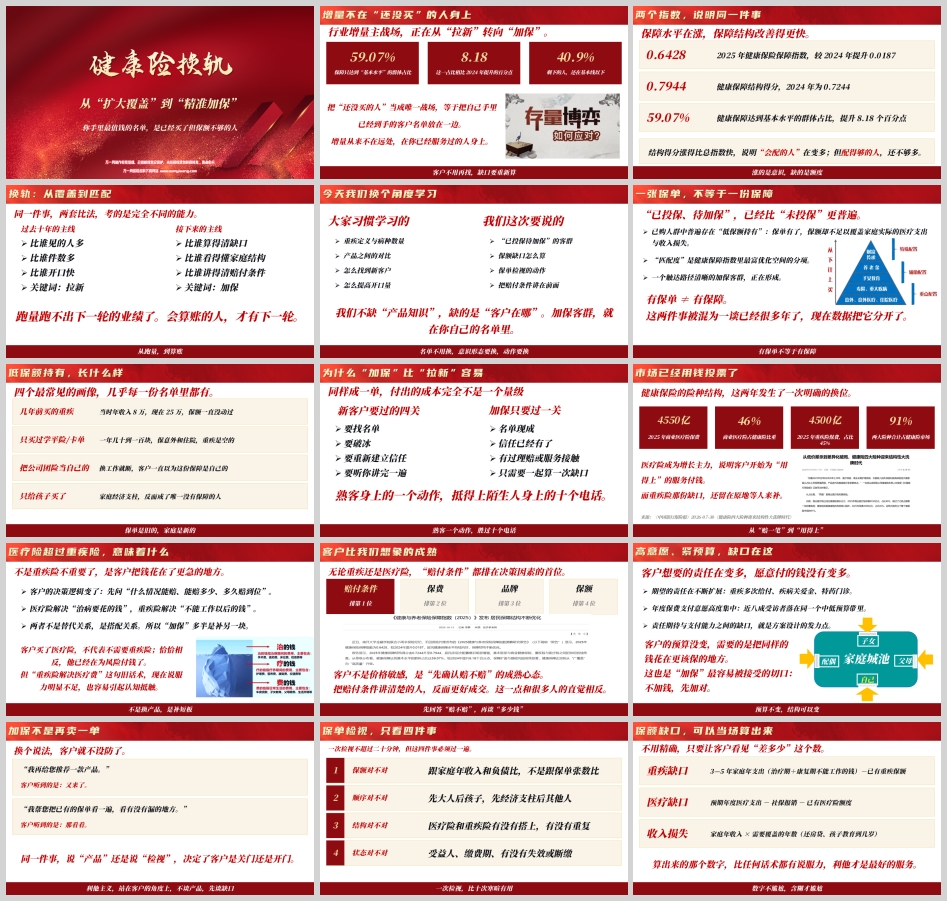
健康险行业正在经历一次方向性的换轨。过去十年,行业的主线是"扩大覆盖"——比谁见的人多、比谁件数多、比谁开口快,关键词是"拉新"。但数据已经清晰地指向另一个事实:增量不在"还没买"的人身上,而在"已经买了但保额不够"的人身上。
支撑这一判断的是一组关键指标。2025年健康保险保障指数为0.6428,较2024年提升0.0187;而健康保障结构得分从2024年的0.7244升至0.7944,涨幅明显快于总指数。与此同时,健康保障达到"基本水平"的群体占比为59.07%,相比2024年提升了8.18个百分点——这意味着仍有40.9%的人处在基本线以下。结构得分涨得比总指数快,说明"会配的人"在变多;但配得够的人,还不够多。一句话概括:涨的是意识,缺的是额度。
这组数据揭示了一个被长期忽视的结构性问题——"已投保、待加保"已经比"未投保"更普遍。已购人群中普遍存在"低保额持有":保单有了,保额却不足以覆盖家庭实际的医疗支出与收入损失。"匹配度"是健康保障指数里最富优化空间的分项,一个触达路径清晰的加保客群正在形成。把"还没买的人"当成唯一战场,等于把自己手里已经到手的客户名单放在一边。客户不用再找,缺口要重新算。
二、换轨的实质:从"跑量"到"算账"
同一件事,两套比法,考的是完全不同的能力。过去比谁见的人多、件数多、开口快;接下来比谁算得清缺口、谁看得懂家庭结构、谁讲得清赔付条件。跑量跑不出下一轮的业绩了,会算账的人才有下一轮。
传统培训习惯讲重疾定义与病种数量、产品之间的对比、怎么找到新客户、怎么提高开口量。而换轨之后要学的是三件事:识别"已投保待加保"的客群、算清保额缺口、做好保单检视的动作,并把赔付条件讲在前面。我们不缺"产品知识",缺的是"客户在哪"——加保客群,就在自己的名单里。名单不用换,意识形态要换,动作要换。
为什么"加保"比"拉新"容易?同样成一单,付出的成本完全不是一个量级。新客户要过四关:要找名单、要破冰、要重新建立信任、要听你讲完一遍。加保只要过一关:名单现成、信任已经有了、有过理赔或服务接触,只需要一起算一次缺口。熟客身上的一个动作,抵得上陌生人身上的十个电话。
三、"低保额持有"的四个典型画像
有保单不等于有保障——这两件事被混为一谈已经很多年,现在数据把它们分开了。低保额持有最常见的四种画像,几乎每一份名单里都有:
其一是几年前买的重疾。 当时年收入8万,现在25万,保额一直没动过。保单是旧的,家庭是新的,收入涨了、责任重了,保障却停留在过去的水平。
其二是只买过学平险/卡单。 一年几十到一百块,保意外和住院,重疾是空的。客户往往以为自己"有保险了",所以从来没有人再去碰这批名单。而这批名单恰恰特点鲜明:信任基础好、加保理由清楚、决策链短。
其三是把公司团险当自己的。 换工作就断,客户一直以为这份保障是自己的,实际上随时可能失效。
其四是只给孩子买了。 家庭经济支柱反而成了唯一没有保障的人,保障顺序完全颠倒。
这四类画像的共同点是:客户并非没有保险意识,而是从来没有人帮他认真算过一次账。
四、市场投票:医疗险上位与"赔付条件"优先
市场已经用钱投票。2025年商业医疗险保费约4550亿元,占健康险比重46%;重疾险保费约4500亿元,占比45%;两大险种合计占健康险市场91%。医疗险成为增长主力,说明客户开始为"用得上"的服务付钱——而重疾险那份缺口,还留在原地等人来补。这不是重疾险不重要了,而是客户把钱花在了更急的地方。医疗险解决"治病要花的钱",重疾险解决"不能工作以后的钱",两者不是替代关系,而是搭配关系,所以"加保"多半是补另一块。客户买了医疗险,不代表不需要重疾险;恰恰相反,他已经在为风险付钱了。但"重疾险解决医疗费"这句旧话术,现在说服力明显不足,也容易引起认知抵触——不是换产品,是补短板。
客户比我们想象的成熟。在决策因素排序中,赔付条件排第1位,保费排第2位,品牌排第3位,保额排第4位。客户不是价格敏感,而是"先确认赔不赔"的成熟心态。把赔付条件讲清楚的人,反而更好成交——这一点和很多人的直觉相反。先回答"赔不赔",再谈"多少钱"。
与此同时,客户想要的责任在变多,愿意付的钱没有变多。期望的责任在不断扩展:重疾多次给付、疾病关爱金、特药门诊;而年度保费支付意愿高度集中,近八成受访者落在同一个中低预算带里。责任期待与支付能力之间的缺口,就是方案设计的发力点。客户的预算没变,需要的是把同样的钱花在更该保的地方。这也是"加保"最容易被接受的切口:不加钱,先加对;预算不变,结构可以变。
五、保单检视:只看四件事,当场算出缺口
加保不是再卖一单,换个说法,客户就不设防了。"我再给您推荐一款产品",客户听到的是"又来了";"我帮您把已有的保单看一遍,看有没有漏的地方",客户听到的是"那看看"。同一件事,说"产品"还是说"检视",决定了客户是关门还是开门。利他主义,站在客户的角度上,不谈产品,先谈缺口。
一次检视不超过二十分钟,但这四件事必须过一遍:保额对不对——跟家庭年收入和负债比,不是跟保单张数比;顺序对不对——先大人后孩子,先经济支柱后其他人;结构对不对——医疗险和重疾险有没有搭上、有没有重复;状态对不对——受益人、缴费期、有没有失效或断缴。一次检视,比十次寒暄有用。
保额缺口可以当场算出来,不用精确,只要让客户看见"差多少"这个数。重疾缺口=3—5年家庭年支出(治疗期+康复期不能工作的钱)-已有重疾保额;医疗缺口=预期年度医疗支出-社保报销-已有医疗险额度;收入损失=家庭年收入×需要覆盖的年数(还房贷、孩子教育到几岁)。算出来的那个数字,比任何话术都有说服力,利他才是最好的服务。数字不尴尬,含糊才尴尬。
同时要把"赔付条件"讲在前面。客户最想确认的三件事其实一直是同一件:什么情况能赔(重疾定义、医疗险的免赔额与报销范围)、能赔多少(保额、给付比例、有没有上限)、多久赔到位(需要什么材料、时效、流程)。客户很久之前买的老保单,肯定会忘记保险责任,每次保单检视以上三点都要讲到。把这三句话讲在前面,客户后面所有的问题都会变少——讲清赔付条件,比讲收益更有用。
六、产品逻辑重写与健康管理延伸
产品逻辑也在跟着重写,且与客户的选择是同一个方向:责任更透明,把"赔什么、不赔什么"写在前面;缴费更灵活,给预算紧的客户留出空间;保障可动态调整,允许随着家庭阶段变化加保。客户不是在等一个更便宜的产品,而是在等一个能跟着他家庭一起长大的方案。谁能把这句话讲明白,谁就拿得到下一轮的加保——能长大的方案,才卖得久。
健康管理则是另一条主线。客户要的不只是"生病后报销一笔钱",而是贯穿全程的服务:预防——健康管理、体检解读,把问题挡在前面;诊断——生病时能找到对的医生;就医——住得进医院、用得上药;康复——有人跟、有人管,不是报销完就结束。这条链条上的每一段,都是一次服务接触,也就是一次加保的由头。服务走到哪,保单跟到哪。
更进一步看,保险正在由"资金赔付工具"向"风险管理与服务支持平台"延伸。健康保险的客户,十年后就是养老的客户——今天买健康险的人,正是十年后需要养老服务的那批人。现在做好加保,是在为下一段关系铺路。一次成交不是终点,客户关系的第二段,从加保开始;今天补的是保额,明天留住的是客户。
七、开口技巧与常见异议应对
怎么跟老客户开口聊加保?四个切口,任选一个,都不像在推销。从服务切入:"上次帮您办的那次理赔,我复盘了一下……"从体检切入:"您今年的体检报告出来了吗?我陪您把之前的保额对一遍。"从孩子切入:"孩子上学的学平险保的是意外和住院,重疾这块是空的。"从家庭变化切入:"您换了工作、买了房,家庭责任变了,保额也该看一遍。"话术要点是:先给一个理由,再给一个动作;不评价客户过去的决定。开口不是推销,是回访。
保单检视的三句话,把检视说成一项长期服务,客户就不会防备:"我不卖东西,先帮您把已有的保单看一遍。""如果发现漏的地方,我告诉您;没漏,就当给您做个台账。""以后每年我都帮您对一次,家庭变了,保额也得变。"把"检视"变成一项长期服务,加保就是它自然的结果。顺序反过来,先谈加保再谈检视,客户的本能反应就是拒绝——先做台账,再谈加保。
常见异议速答四句话,对应最常见的四类拒绝。"我已经买过了"——"买过了更要看一遍。买了多少、买的是什么,很多客户自己也记不清。""够用了"——"够不够要看保额和家庭收入的比例,不是看保单张数。我们算一遍。""没钱"——"不加预算也有办法:先把顺序和结构调对,再谈加法。""再等等"——"等的时候风险也在累积。检视不花钱,做完您再决定。"异议不是拒绝,是还没算过账。
八、三个重点工作与结语
不用等开门红,这一周就能动:第一,把客户名单过一遍,标出"只买过学平险/卡单"的人;第二,挑五位家庭责任变了的客户,约一次保单检视;第三,把"赔付条件三句话"练熟,下一次见面就用。客户不是不需要保险,是没有人帮他算过一次账。
名单是旧的,机会是新的。过去十年,比的是谁见的人多;接下来比的是,谁算得清客户差多少。换轨不是换产品,是换动作——名单不用换,动作要换。你手里最值钱的名单,不是还没买的人,是已经买了但保额不够的人。先算账,再谈单。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号