

标题
- 标题
- 内容


2026资产大绞杀下的认知变现:守富与制度传富的顶层逻辑
2026年,一场关于财富的"大绞杀"正在多个资产类别中同时上演。P2P最后一位标志性人物以刑事立案收场,黄金神话在追涨杀跌中被打破,存款利率逼近"零时代"。当创富的时代渐行渐远,守富的时代已然到来。
一、P2P连环暴雷:无牌照"类固收"的绞肉机本质
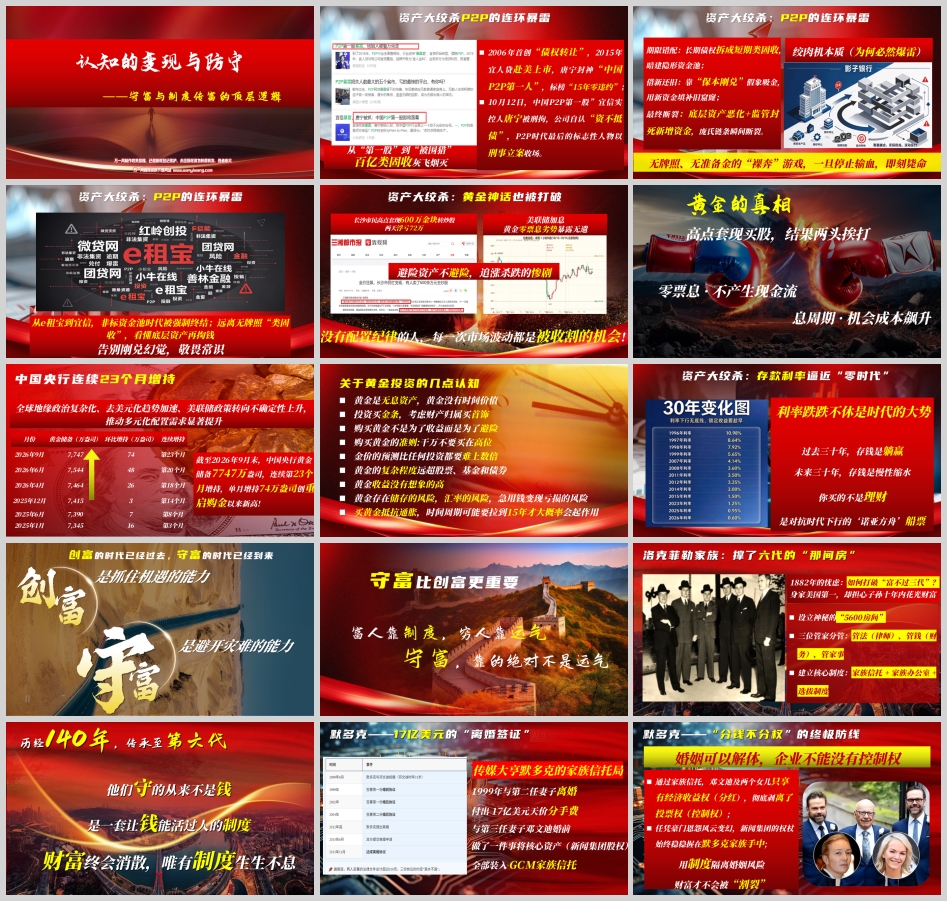
2026年10月12日,"中国P2P第一股"宜信实控人唐宁被刑拘,公司自认"资不抵债"。回望这条轨迹:2006年首创"债权转让",2015年宜人贷赴美上市,唐宁被封为"中国P2P第一人",标榜"15年零违约"——P2P时代最后的标志性人物,最终以刑事立案收场。从e租宝到宜信,非标资金池时代被强制终结。
P2P为何必然爆雷?其绞肉机本质有三重机制。其一,期限错配:长期债权拆成短期类固收,暗建隐形资金池;其二,借新还旧:靠"保本刚兑"假象吸金,用新资金填补旧窟窿;其三,最终断裂:底层资产恶化叠加监管封死新增资金,庞氏链条瞬间断裂。说到底,这是一场无牌照、无准备金的"裸奔"游戏,一旦停止输血,即刻毙命。
P2P留下的认知教训极为深刻:远离无牌照"类固收",看懂底层资产再掏钱,告别刚兑幻觉,敬畏常识。 所谓"保本刚兑",从来不是资产本身的属性,而是资金池尚未断裂时的幻觉。
二、黄金神话:避险资产不避险
2026年,长沙市民在高点套现600万金块转炒股,两天浮亏72万。这一案例揭示了黄金投资的残酷一面:美联储加息周期中,黄金"零票息"的劣势暴露无遗,避险资产不避险,追涨杀跌的惨剧反复上演。没有配置纪律的人,每一次市场波动都是被收割的机会。
黄金的真相需要被清醒认识:它是零票息、不产生现金流的资产,在加息周期中机会成本飙升。关于黄金投资,有几点认知值得牢记:黄金是无息资产,没有时间价值;投资买金条,考虑财产归属买首饰;购买黄金不是为了收益而是为了避险;购买黄金的准则是千万不要买在高位;金价的预测比任何投资都要难上数倍;黄金的复杂程度远超股票、基金和债券;黄金收益没有想象的高;黄金存在储存风险、汇率风险、急用钱变现亏损的风险;买黄金抵抗通胀,时间周期可能要拉到15年才大概率会起作用。
当然,黄金并非全无配置价值。截至2026年9月末,中国央行黄金储备7747万盎司,连续第23个月增持,单月增持74万盎司创重启购金以来新高。全球地缘政治复杂化、去美元化趋势加速、美联储政策转向不确定性上升,推动多元化配置需求显著提升。但央行的增持是战略性的、长期的、纪律性的,与散户的追涨杀跌形成鲜明对比——差别不在资产,而在认知与纪律。
三、存款利率逼近"零时代":守富的时代已经到来
利率跌跌不休是时代的大势。过去三十年,存钱是躺赢;未来三十年,存钱是慢性缩水。你买的不是理财,是对抗时代下行的"诺亚方舟"船票。
由此引出本文的核心命题:创富的时代已经过去,守富的时代已经到来。 富人靠制度,穷人靠运气。守富,靠的绝对不是运气;守富比创富更重要。而守富所需要的两种能力,恰恰是认知的变现与防守——是抓住机遇的能力,是避开灾难的能力。
P2P教会我们识别"无牌照类固收"的陷阱,黄金教会我们敬畏"零票息资产"的周期,存款利率下行则告诉我们:没有一种单一资产可以穿越所有周期,守富需要的是制度性的配置与隔离。
四、洛克菲勒家族:撑了六代的"那间房"
1882年,身家美国第一的洛克菲勒有一桩忧虑:如何打破"富不过三代"的魔咒?他担心子孙十年内花光财富。于是他设立了一个神秘的"5600房间",由三位管家分管:管法的律师、管钱的财务、管家事的管家,并建立核心制度:家族信托+家族办公室+选拔制度。
历经140年,洛克菲勒家族传承至第六代。他们守的从来不是钱,是一套让钱能活过人的制度。 财富终会消散,唯有制度生生不息。这是"制度传富"最经典的注脚:家族信托解决所有权与收益权的分离,家族办公室解决专业管理,选拔制度解决接班人问题——三者合一,构成跨越代际的护城河。
五、默多克:17亿美元的"离婚签证"与"分钱不分权"
1999年,传媒大亨默多克与第二任妻子离婚,付出17亿美元天价分手费。与第三任妻子邓文迪婚前,他做了一件事:将核心资产(新闻集团股权)全部装入GCM家族信托。
这一安排的精妙之处在于:婚姻可以解体,企业不能没有控制权。 通过家族信托,邓文迪及两个女儿只享有经济收益权(分红),彻底剥离了投票权(控制权);任凭豪门恩怨风云变幻,新闻集团的权杖始终稳稳握在默多克家族手中。用制度隔离婚姻风险,财富才不会被"割裂"——这就是"分钱不分权"的终极防线。
六、戴安娜:跨越生死的"遗嘱信托"
1997年的意外,让"妈妈的心愿"遇上未知的明天。两个王子尚未成年,巨额遗产若直接继承,面临被挥霍、被干预的风险。戴安娜生前设立特殊信托:明确遗产只能用于孩子的教育、医疗及未来家族开支,并设定未来孩子的姓氏延续条件。
真正的爱,不仅是当下的陪伴,更是长远周密的安排。人虽已逝,制度仍在守护——她走了,但她的"妈妈之心"还在替她照看孩子。这就是家族信托/家族办公室工具的奇妙之处:让"已经不在的人",依然能照顾他爱的人。 富人用信托跨越生死,普通人用保单锁定未来。
七、任正非与王传福:两条路,一个答案
中国顶级企业家面对同一个"传承之问",给出了两条路径。任正非选择血脉传承+长期历练:让女儿孟晚舟历经20年磨炼,凭实力与制度接班。王传福选择资本传承+职业经理人:2022年公布家族信托持股架构,明确二代不接班,家族只享收益,经营交专业团队。
路径不同,答案相同:不管是"千锤百炼的二代",还是"外聘的CEO",顶级企业家绝不把家族命运交给随机的"人情"与"感觉",他们都在建立一套机制——确保企业控制权稳固,确保家族财富隔离。 用制度替掉"人情",这是顶级富豪的护城河;而普通家庭的护城河,是保单。
八、李嘉诚:"分家不分财"
长子守业,继承长江实业,接管核心版图;次子创业,分得巨额现金,自立门户;家族底盘则是部分核心资产装入家族信托,由专家团队专业管理。接班靠制度打分,不靠感觉打分。 外人看着是八卦,内里是制度。
九、五个故事,同一句话
洛克菲勒写了140年,默多克用17亿美元"买"回来,戴妃用信托做了"妈妈的心愿",任正非和王传福用来替掉人情,李嘉诚用来挡住大众争议。富过三代,不是神话,是制度的结果。
这五个故事共同指向一个顶层逻辑:财富的终极风险不是市场波动,而是缺乏制度安排。 市场波动可以通过配置纪律来管理,而婚姻变故、代际传承、意外离世、企业控制权争夺,只有制度才能穿越。家族信托、家族办公室、保单架构,本质上是同一类工具的不同形态——它们共同完成三件事:所有权与收益权的分离、控制权的锁定、现金流的定向给付。
十、守富工具箱:从家族信托到保单的谱系
高净值家庭与普通家庭,工具不同,逻辑相通。
家族信托解决的是超大规模财富的跨代隔离,门槛高、定制强,适合企业主、多段婚姻、多子女、跨境传承等复杂场景。保险金信托以保单为起点,门槛相对较低,实现"保险的确定性+信托的分配灵活性"。终身寿险与年金保单则是普通家庭最可及的制度工具:通过投保人、被保险人、受益人的"三权分立",实现指定传承、债务隔离、婚姻风险隔离、私密执行。
关键在于认知的转换:不要把保单看作一款理财产品,而要看作一份制度安排。 理财产品比较的是收益率,制度安排比较的是确定性、控制权与执行力。在资产大绞杀的背景下,收益率可以被市场抹去,而制度安排的确定性不会。
十一、结语:认知的变现,是守富时代最大的资产
回望2026年的资产大绞杀:P2P的连环暴雷,绞碎的是对"刚兑幻觉"的迷信;黄金神话的破灭,绞碎的是对"避险资产"的误读;存款利率逼近零时代,绞碎的是"存钱躺赢"的旧认知。每一次绞杀,本质上都是一次认知的清算——认知不到位的人,财富终将以各种方式流向认知到位的人。
这就是"认知的变现":抓住机遇的能力,是认知的正面变现;避开灾难的能力,是认知的防守变现。而守富与制度传富的顶层逻辑,正是把认知固化为制度——用信托隔离婚姻风险,用保单锁定现金流,用家族办公室管理专业事务,用选拔制度解决接班人问题。
富人靠制度,穷人靠运气。守富靠的绝对不是运气。富过三代不是神话,是制度的结果。守富的工具,需要马上配置、随时配置、从始至终配置——因为在资产大绞杀的时代,唯一不会被绞杀的,是你提前建好的那套制度。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号