

标题
- 标题
- 内容

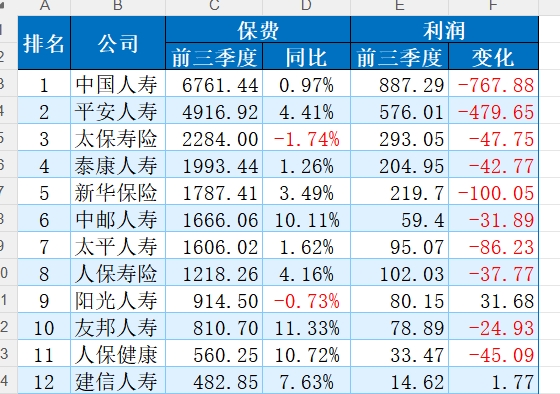
2026年三季度人身险业“冰火两重天”:保费微增2.4%,利润骤降36%
2026年前三季度的人身险成绩单,呈现出一幅割裂的图景。一边是保费收入在低利率环境下温和扩张,70家可比公司合计揽收3.18万亿元,同比增长2.38%;另一边是净利润合计2943.77亿元,同比骤降36.33%,与保费端的平稳形成尖锐反差。保费在涨,利润在跌,这种背离并非经营能力的突然恶化,而是新会计准则下权益市场波动被放大投射到利润表上的结果。理解这份榜单,需要穿透数字,看清三条并行的线索:谁在增长,谁在失血,以及利润的“坑”究竟挖在了哪里。
一、保费梯队:头部固化,腰部撕裂,尾部求生
以保费规模划分,人身险行业的三层结构在2026年三季度变得更加清晰,也更加残酷。
第一梯队由保费超过1200亿元的八家公司构成,从中国人寿的6761.44亿元到人保寿险的1218.26亿元。这八家合计贡献保费逾2.1万亿元,占据行业近七成份额。国寿与平安人寿合计11678.36亿元,占70家公司总额的36.68%,断层领先的格局没有任何松动的迹象。但梯队内部并非铁板一块:中邮人寿以10.11%的增速将排名从第七推至第六,友邦人寿以11.33%的增速紧随其后;而太保寿险(-1.74%)和阳光人寿(-0.73%)则出现了微幅回调。在千亿级体量上还能维持双位数增长,中邮和友邦的表现值得注意,前者依托邮银渠道的下沉渗透,后者则受益于高端客群的持续深耕。
第二梯队(100亿至1000亿元)的分化最为剧烈。中意人寿以33.30%的增速从第十六位跃升至第十三位,汇丰人寿增长31.95%,东吴人寿增长21.63%,外资与合资机构的扩张势头在这一区间格外显眼。另一端,太平养老暴跌58.25%,华贵人寿骤降62.61%,业务结构调整的阵痛在这些公司身上体现得淋漓尽致。同一梯队内,增速极差超过90个百分点,说明“腰部”并非一个稳定的过渡地带,而是一个正在发生剧烈洗牌的竞技场。
第三梯队(100亿元以下)的长尾机构中,国民养老是一个特殊的存在。96.46亿元的保费体量本身不大,但112.28%的同比增速是全榜单最高的。老龄化红利与养老金融政策倾斜为这家专业养老险公司提供了独特的起跑优势。然而多数尾部机构没有这样的赛道红利,弘康人寿(-29.45%)、和泰人寿(-20.37%)、横琴人寿(-17.50%)的显著下滑,反映的是在存量竞争环境下,缺乏渠道特色或股东资源的中小险企正在被加速边缘化。
二、利润真相:投资端“背锅”,但分化同样残酷
利润端的整体下滑有一个明确的技术性解释:权益市场回调叠加去年高基数,在新会计准则下被成倍放大。
2025年前三季度,五大上市险企归母净利润合计4260.39亿元,创历史同期新高,其中三季度单季增幅区间在35.2%至91.5%之间。在那个高基数之上,2026年三季度权益市场走弱,沪深300、创业板指等主要指数在7月后持续回调,直接冲击了险企计入当期损益的权益资产公允价值。72家可比公司平均投资收益率同比下降1.34个百分点,这是利润表恶化的直接推手。
但“投资端拖累”这个解释只能说明行业整体的方向,无法解释个体之间的巨大差异。利润榜单上,中国人寿887.29亿元和平安人寿576.01亿元两家合计占行业净利润的49.71%,前五名合计占比74.09%。马太效应在利润端的表现比保费端更加极致。
更值得玩味的是“变化”一列。你提供的榜单中,绝大多数公司的利润变化为负值,但阳光人寿以31.68亿元的正向变化格外突出,在前十强中几乎是唯一实现利润同比增长的机构。中宏人寿(+15.17亿)、大都会(+16.22亿)、光大永明(+15.29亿)的利润改善幅度也颇为可观。这些公司的共同特征值得进一步探究:是资产配置中固收占比更高、受权益波动影响更小,还是业务结构中保障型产品占比更大、死差益贡献更稳定?在行业整体被投资端“绑架”利润的背景下,这些逆势改善的样本提供了另一种经营思路的参照。
亏损面方面,72家公司中12家亏损,较上年同期的14家有所收窄。幸福人寿(-13.8亿元)、横琴人寿(-12.32亿元)、中华人寿(-3.81亿元)是亏损较重的几家。幸福人寿的利润变化为-17.7亿元,意味着它在2025年同期尚有盈利,今年由盈转亏。这种翻转在中小险企中并非孤例,投资收益的微小波动就足以将一家利润薄弱的公司推过盈亏平衡线。
三、太保寿险的位置:规模第三,利润第三,但压力真实存在
在你提供的榜单中,太保寿险的位次是清晰的:保费2284.00亿元排名第三,利润293.05亿元同样排名第三。但两个“第三”背后的成色不同。
保费端-1.74%的同比增速,在头部八家中仅好于阳光人寿的-0.73%,低于国寿(+0.97%)、平安(+4.41%)和新华(+3.49%)。规模保费2676.51亿元、同比增长1.4%的数据显示,太保寿险的整体业务仍在扩张,但原保费的小幅收缩暗示产品结构或渠道策略正在经历调整。结合此前讨论的盛世鸿运H与鸿顺添年的产品策略,太保寿险当前的重心可能更多放在新单价值率与分红险转型上,而非单纯追求保费规模的增长。
利润端293.05亿元,利润变化-47.75亿元,降幅约14%,在头部公司中属于中等偏轻的水平。对比国寿的-767.88亿元和新华的-100.05亿元,太保寿险的利润回撤幅度相对可控。这或许与其权益资产配置比例或会计分类策略有关,但单凭公开数据难以精确归因。可以确定的是,在行业整体利润收缩的背景下,太保寿险的盈利韧性尚在,但保费增速的疲软是一个需要持续关注的信号。
四、中小险企的生存命题:在分化中寻找“不可替代性”
这份榜单最沉重的部分,是尾部机构的处境。
72家公司中,33家净利润同比正增长,意味着超过一半的公司在2026年前三季度赚得比去年同期更少。对于保费规模在百亿以下的中小险企而言,利润下滑叠加品牌与渠道劣势,生存空间正在被双向挤压。头部公司凭借存量续期保费和庞大的投资资产池,能够在一定程度上吸收市场波动的冲击;中小公司则缺乏这样的缓冲垫,一笔较大的权益浮亏或一次渠道费用的波动,就可能改写全年的利润表。
但分化中也存在结构性机会。国民养老的112.28%增速证明,养老金融的政策红利可以转化为实实在在的业务增量。中意人寿、汇丰人寿、东吴人寿的快速增长说明,在特定区域、特定客群或特定渠道上建立差异化能力,仍然能够获得超越行业平均的增速。健康险、养老险、分红险的转型窗口并未关闭,关键在于中小公司是否愿意放弃“大而全”的规模幻想,转而追求“小而专”的生存逻辑。
结语
2026年三季度的利润下滑,很大程度上是会计层面的短期扰动,而非行业基本面的崩塌。剔除公开市场权益波动影响后,中国人寿的净利润为942.2亿元,同比增长15.8%。这个细节提醒我们,新会计准则下的利润表是一面哈哈镜,它会放大短期波动,也会遮蔽长期经营能力的真实变化。
但保费端的信号更加诚实。头部集中与尾部出清同时加速,腰部机构在分化中寻找各自的位置,分红险正在从“补充”走向“主力”。对于消费者而言,这份榜单的意义不在于判断哪家公司“更好”,而在于理解:你购买的每一份保单背后,那家公司的盈利模式、投资能力和经营稳定性,正在以比过去更快的速度拉开差距。选择保险产品时,公司规模与品牌之外,偿付能力、投资收益率的历史稳定性、以及产品本身的保证利益水平,值得投入更多的审视。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

