

标题
- 标题
- 内容



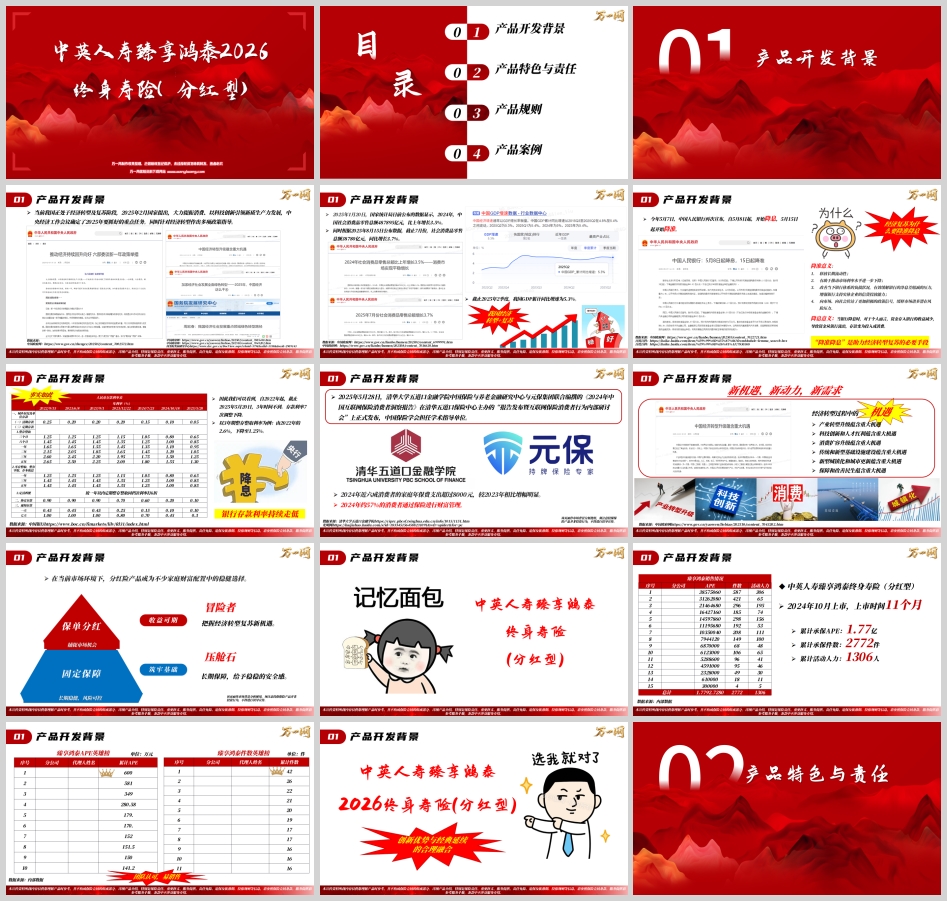
中英臻享鸿泰2026(分红型)深度解读:低利率周期下的“大确定+小确幸”逻辑
2026年三季度,分红险市场经历了一场深刻的规则重塑:演示利率上限统一下调至3.5%,实际分红水平指导线明确为3.2%。这意味着,所有分红险产品在销售端的“数字竞赛”被强行拉平,消费者与从业者不得不将目光从演示表上的漂亮曲线,转向保险公司真实的投资能力与分红兑现记录。在此背景下审视中英人寿臻享鸿泰2026终身寿险(分红型),其产品逻辑与公司底色之间的匹配度,恰好构成一个观察分红险转型的典型样本。
一、开发背景:存款利率下行与“稳中求进”的配置需求
该产品开发逻辑的起点,是一组持续下行的利率数据。自2022年9月至2025年5月,商业银行三年期整存整取利率从2.60%降至1.25%,五年期从2.65%降至1.30%。与此同时,央行于2025年5月再度降准降息,释放长期流动性并推动市场利率进一步走低。对于寻求长期稳健配置的家庭而言,传统储蓄工具的吸引力正在系统性减弱。
分红险在这一环境中被推至前台,其吸引力在于结构本身:保证利益提供“压舱石”,浮动分红提供向上弹性。臻享鸿泰2026的保证部分设计为当年度保险金额按基本保额的1.75%年复利递增,这一比例在2025年7月预定利率上限调整后属于行业主流水平。保证利益的确定性并不炫目,但在存款利率进入“1时代”的背景下,锁定一个终身复利递增的保额基数,构成了产品的基础价值。
产品的另一层开发考量来自销售端的验证。原版臻享鸿泰于2024年10月上市,至2025年9月累计承保APE达1.77亿元、件数2772件,在合资寿险公司的分红增额寿产品中表现突出。2026版本的推出,本质上是在既有产品框架上的迭代延续,而非另起炉灶。
二、产品特色与责任:保证为底,分红为翼
臻享鸿泰2026的责任结构清晰:身故保险金按年龄与交费期分段取“现金价值、已交保费×比例、当年度保额”三者中的较高值,比例设置为18-41周岁160%、42-61周岁140%、62周岁及以上120%。这一设计的实质是确保身故保障至少覆盖已交保费的一定倍数,在保单前期现金价值尚未充分积累时提供兜底。
产品最具辨识度的附加责任是重大自然灾害意外身故保险金:被保险人因合同约定的8种重大自然灾害遭受意外伤害,并在180天内以此为由身故,且身故发生在75周岁后的首个保单周年日之前,除身故保险金外额外给付基本保额,同一被保险人累计上限500万元。这一责任在增额终身寿产品中并不常见,其实际触发概率虽低,但对于关注极端风险覆盖的投保人而言,构成了一项差异化的保障增量。
分红机制方面,产品提供现金领取、累积生息、抵交保费、交清增额四种红利领取方式,且中途可申请变更。以计划书演示案例观察:30岁男性、3年交、年交50万元,红利选择累积生息,保单第10年保证现金价值约159.8万元,叠加演示累积红利约19.8万元后生存总利益约179.6万元;至第30年(60岁),保证现金价值约224.4万元,累积红利演示约89.95万元,生存总利益约314.4万元。保证部分的增长是确定的,分红部分的数字则完全取决于中英人寿未来的实际经营成果,演示表中的红利列仅供理解产品结构之用。
三、产品规则:门槛下探与核保分层
2026版本的投保规则在交费期间上覆盖趸交、3年、5年、6年、10年,投保年龄上限随交费期延长而递减(趸交最高64周岁,10年交最高58周岁)。值得关注的是最低保费门槛的阶段性优惠:至2025年12月31日前,趸交最低10万元、3年交最低3万元、5年交最低2万元,较常规门槛有明显下探。这一安排显然意在降低销售阻力,尤其是在银行渠道与经代渠道推动件均保费较小的客户入场。
核保规则的分层设计体现了风险控制的精细化:特别寿险风险保额按年龄分段计入(18-41周岁100%、42-61周岁60%、62周岁及以上50%),体检与财务核保的门槛按年龄段区分(18-55周岁累计应交保费超2500万元触发,56-65周岁超1500万元触发)。对于单张保单期交保费超350万元或趸交超500万元的投保,需提供财务问卷;首期保费超500万元则面访投保人。这些规则在实操中主要影响高净值客户的投保流程,对普通件均客户的影响有限。
该产品还可与《中英人寿鑫满意2026终身寿险(万能型)》关联投保,红利可转入万能账户。这一设计为有二次增值需求的客户提供了衔接工具,但需注意万能险的结算利率同样不保证,转入后的实际收益取决于万能账户的运营表现。
四、案例演示与关键提示
计划书提供的案例为35岁英先生为7岁儿子投保,5年交、年交20万元、基本保额88.66万元,红利选择累积生息。演示数据显示:被保险人18岁时生存总利益约120万元,24岁时约142.8万元,60岁时约375.4万元,80岁时约617万元。这些数字中,保证部分与红利演示部分需严格区分:18岁时的生存总利益中,保证现金价值约106.8万元,累积红利演示仅约13.2万元;60岁时保证现金价值约220.5万元,累积红利演示约155万元。红利在后期占比逐渐提升,但始终是非保证利益。
投保人需特别关注的规则包括:犹豫期15日,犹豫期内解除合同退还全部已交保费;犹豫期后退保仅退还现金价值,前期退保损失显著。以5年交案例观察,第1年末现金价值24万元,远低于已交保费20万元(首年)的累积水平,第5年末现金价值45.44万元与累计已交保费100万元之间的差距仍然较大,现金价值超过已交保费的时间点在第8至第9保单年度前后。这意味着该产品不适合短期资金安排,投保人需具备持有十年以上的预期。
此外,红利分配的不确定性需被反复强调。计划书明确注明“未来的保单红利为非保证利益,其红利分配是不确定的,在某些年度红利可能为零”。在2026年监管将实际分红水平指导线设定为3.2%的背景下,消费者应以保证利益为决策基础,将分红视为附加的、波动的增量。
五、公司底色:分红险选择中不可忽略的变量
分红险的长期价值,最终取决于承保公司的投资能力与分红意愿。中英人寿在这一维度上的记录,是其产品竞争力的重要组成部分。
投资端,中英人寿近5年复合综合投资收益率6.9%、复合财务投资收益率5.3%,均高于臻享鸿泰2026的演示利率水平。虽然公司整体投资表现不完全等同于分红账户的单独表现,但利差是红利的主要来源,长期投资能力的稳健性构成分红兑现的基础条件。
偿付能力与评级方面,截至2025年四季度末,中英人寿综合偿付能力充足率275.63%、核心偿付能力充足率192.95%,风险综合评级自偿二代实施以来连续37个季度保持A类,11次获评AAA。中诚信国际维持其主体信用等级AAA,评级展望稳定。在合资寿险公司中,这一组指标处于前列。
分红实现记录是更直接的参考。中英人寿2026年宣告年度的分红实现率数据显示,85款公布产品的算术平均值为86.1%,其中31款实现率达到或超过100%,这些产品多为预定利率2.0%的新发产品;实现率低于100%的54款产品则多为预定利率2.5%及以上的存量老产品。需要审慎理解的是,分红实现率不等于客户实际收益率,它反映的是实际分红相对于销售时演示假设的兑现比例。但对于评估一家公司“说到做到”的意愿与能力,这一指标仍具参考价值。中英人寿分红险运营历史可追溯至2009年,至今17年持续分红,在合资险企中属于经验较为丰富的参与者。
六、结语
臻享鸿泰2026的产品设计并不追求某一维度的极致。它的保证利益在3.5%演示时代属于主流水平,分红机制提供了灵活的选择空间,重大自然灾害额外给付是一项有诚意的附加保障,投保门槛的下调则扩大了潜在客群。真正让这款产品值得认真对待的,是中英人寿在投资能力、偿付能力与分红历史三个维度上呈现出的连贯性——在分红险从“比演示”转向“比兑现”的监管导向下,这种连贯性比任何一年的演示数字都更具分量。
对于消费者而言,决策的关键不在于计划书上60岁或80岁的生存总利益数字,而在于三个问题的答案:是否接受保证利益作为回报底线?是否理解分红可能为零且不可预测?是否信任中英人寿在未来十至二十年持续兑现分红的能力?这三个问题的答案,比任何精算演示都更接近投保决策的本质。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号