

标题
- 标题
- 内容



2026存款搬家与分红型保险:优质财富管理工具理念篇
各位朋友,大家好!今天这堂课,我们不讲产品细节,讲一个更根本的问题:财富到底从哪里来,又该往哪里去。 题目叫“2026存款搬家与分红型保险”,但核心只有一句话——守得住现在,看得到未来。
一、先问一个朴素的问题:什么样的日子算好日子?
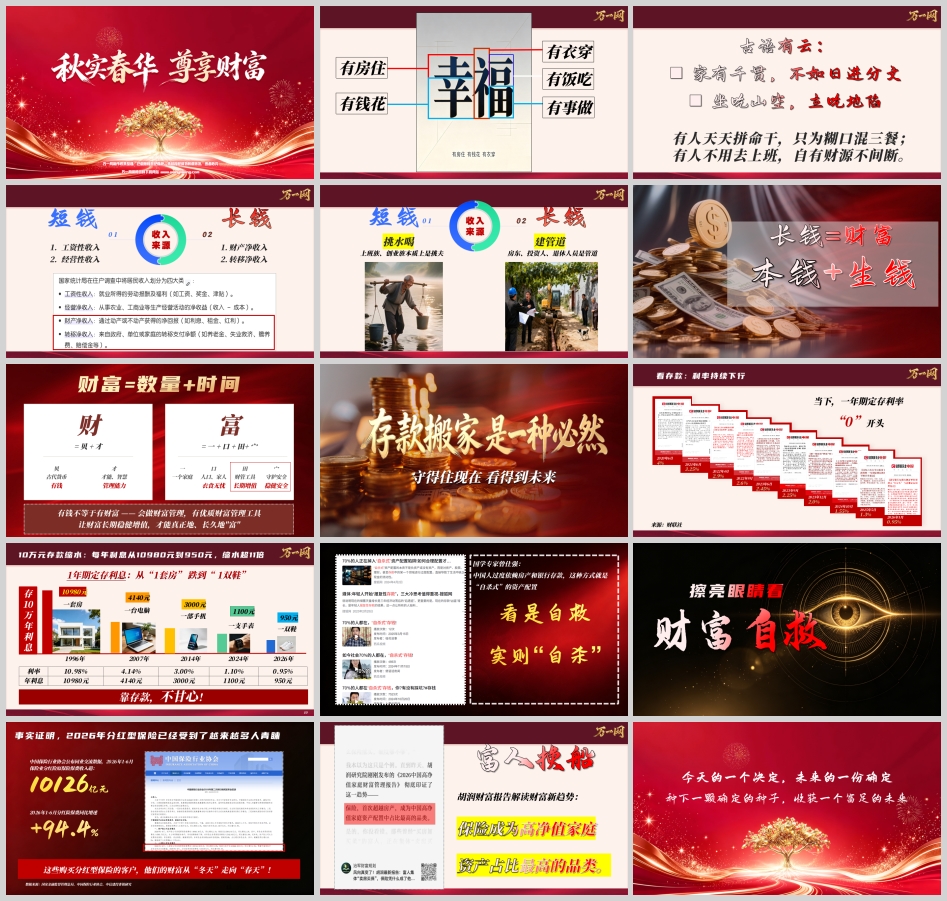
有房住、有钱花、有衣穿、有饭吃、有事做。这五句话,是老百姓对好日子最朴素的定义。古语有云:家有千贯,不如日进分文;坐吃山空,立吃地陷。 家里存着千贯钱,不如每天有进账;坐在地上吃,山也会吃空;站着吃,地也会吃陷。有人天天拼命干,只为糊口混三餐;有人不用去上班,自有财源不间断。差别在哪里?差别在收入的结构。
二、收入的两种来源:短钱与长钱
收入来源可以分成四类:工资性收入、经营性收入、财产净收入、转移净收入。换个更直白的说法,就是短钱和长钱。
工资性收入、经营性收入,本质上是“挑水喝”——上班族、创业族,本质上都是挑夫。今天挑水,今天有水喝;明天不挑,明天就渴着。这叫短钱。
财产净收入、转移净收入,本质上是“建管道”——房东、投资人、退休人员,是修好了管道的人。水自己流进来,不挑也有水喝。这叫长钱。
长钱等于财富。 本钱加生钱,才叫财富。这里面有一个汉字的智慧:“财”字,是“贝”加“才”。贝是古代货币,代表有钱;才是才能、智慧、管理能力。光有贝没有才,钱留不住;有才没有贝,也生不出钱。“富”字更讲究:一个宝盖头,代表一个家庭、守护安全;下面一个口,代表人口、家人,衣食无忧;一个田,代表财管工具,长期增值。合起来就是:一个家庭,人口衣食无忧,靠优质的财富管理工具实现长期增值,再加上稳健安全的守护,才真正叫“富”。
所以结论很清楚:有钱不等于有财富。会做财富管理,有优质的财富管理工具,让财富长期稳健增值,才能真正地、长久地“富”。财富等于数量加时间。
三、看存款:利率持续下行,靠存款不甘心
道理讲完,看现实。先看存款利率这条线:2020年6月4%,2021年6月3.25%,2022年4月2.9%,2022年9月2.6%,2023年6月2.45%,2023年9月2.25%,2023年12月2.0%,2024年10月1.55%,2025年5月1.3%,2026年1月0.95%。当下,一年期定存利率已经是“0”开头。
再看10万元存一年的利息变化:1996年利率10.98%,年利息10980元;2007年4.14%,4140元;2014年3.00%,3000元;2024年1.10%,1100元;2026年0.95%,950元。10万元存款的利息,从10980元跌到950元,缩水超过11倍。 有人打了个比方:2024年一年期定存的利息,从“一套房”跌到“一双鞋”——一套房、一台电脑、一部手机、一支手表、一双鞋,购买力一路缩水。
国学专家曾仕强有一句话很刺耳:中国人过度依赖房产和银行存款,这种方式就是“自杀式”的资产配置。 看是自救,实则“自杀”。话虽重,但道理不假:把所有钱都压在存款和房产上,在利率下行、房价分化的时代,等于把财富的增值能力锁死了。靠存款,不甘心。
四、擦亮眼睛看:财富自救的方向在哪里
那财富自救的方向在哪里?先看事实。2026年上半年,分红险保费同比增长94.4%,接近翻番。中国保险行业协会公布的同业交流数据显示,2026年1到6月,保险业分红险原保险保费收入超过10126亿元。数据来源是国家金融监督管理总局、中国保险行业协会、中信建投非银研究。
趋势不是预测,是已经发生的事实。 这些数字说明什么?说明存款搬家不是未来时,是现在进行时。客户已经在用脚投票,把钱从存款搬向保险,尤其是分红险。这些购买分红型保险的客户,他们的财富正在从“冬天”走向“春天”。
再看高净值人群的动作。胡润财富报告解读财富新趋势:保险成为高净值家庭资产占比最高的品类。 富人换船了。普通家庭还在纠结存款利息少了多少,高净值家庭已经把保险放在了资产配置的第一位。为什么?因为保险解决的是存款解决不了的问题——长期、确定、锁利、传承。
所以我说,寿险是顺应时代需求的行业。利率下行、存款搬家、资产荒,每一个变量都在把客户推向我们。这不是某一家公司的机会,这是整个行业的春天。而春天,已经来了。
五、分红型保险:为什么是优质财富管理工具
回到“富”字的拆解:宝盖头是守护安全,口是家人衣食无忧,田是财管工具长期增值。分红型保险恰好对应这三层。
第一层,守护安全。 保险姓保,保障功能是底色。在利率下行周期,分红险的保证利益部分提供了确定性的底线,这是存款给不了的长期锁定。
第二层,长期增值。 分红险的“田”,在于它让投保人参与保险公司的经营成果分配。分红水平取决于分红保险业务的实际经营成果,红利分配是不确定的,也可能为零——这一点必须讲清楚,不能夸大。但正因为不确定中有保证、保证中有成长,它才成为对抗低利率的长期工具。今天的一个决定,未来的一份确定。种下一颗确定的种子,收获一个富足的未来。
第三层,时间复利。 财富等于数量加时间。存款是短跑,到期转存,每次转存都在承受利率下行的“小刀割肉”;分红险是长跑,用时间换空间,用长期锁定对抗短期波动。这就是“长钱”的逻辑——建管道,而不是挑水。
这里要特别提醒:分红险不是存款替代品,它是财富管理工具。存款解决的是流动性,分红险解决的是长期性和成长性。两者不是非此即彼,而是各司其职。但在利率“0”开头的时代,如果你的资产里只有存款和房产,那就是曾仕强说的“自杀式配置”。擦亮眼睛看财富自救,第一步就是承认:靠存款,不甘心;靠单一资产,不安全。
六、从“挑水”到“建管道”:普通人的财富转身
有人会问:我又不是富人,分红险跟我有什么关系?关系恰恰最大。富人换船,是因为船要沉了;普通人更需要换船,因为普通人抗风险能力更弱。
挑水的人,收入靠工资,一旦停下就断流;建管道的人,收入靠资产,管道修好了,水自己流。分红型保险就是普通人能够得着的“管道”之一:不需要大额本金,不需要专业投资能力,不需要天天盯盘,用契约的方式把今天的钱变成未来的现金流。有人天天拼命干,只为糊口混三餐;有人不用去上班,自有财源不间断。 差别不在勤奋程度,在收入结构;不在赚多少,在留多少、长多少。
再看那组数据:2026年上半年分红险保费同比增长94.4%,保费收入超10126亿元。这不是保险公司自说自话,是千千万万普通家庭用真金白银投出来的票。存款搬家,搬的不是钱,是认知。 从“存钱吃利息”到“用工具管财富”,从“短钱思维”到“长钱思维”,这是一次财富观念的升级。
七、结语:守得住现在,看得到未来
最后,把今天的逻辑收拢一下。
第一,收入分短钱和长钱。 工资、经营是挑水,财产、转移是建管道。长钱等于财富,本钱加生钱才叫财富。
第二,财富等于数量加时间。 “财”是贝加才,“富”是宝盖头加口加田。有钱不等于有财富,会管理、有工具、能长期增值,才叫真正的富。
第三,利率下行是长期趋势。 一年期定存从10.98%跌到0.95%,10万元年利息从10980元跌到950元,缩水超11倍。靠存款,不甘心;过度依赖房产和存款,是“自杀式”资产配置。
第四,存款搬家已经发生。 2026年上半年分红险保费同比增长94.4%,收入超10126亿元;保险成为高净值家庭资产占比最高的品类。富人换船,普通人更要换船。
第五,分红型保险是优质财富管理工具。 它守住安全底线,参与长期增值,用时间复利建管道。但红利分配不确定、也可能为零,要讲清楚,不夸大。
各位朋友,守得住现在,看得到未来。 今天的一个决定,未来的一份确定;种下一颗确定的种子,收获一个富足的未来。愿在座每一位,都能从挑水的人,变成有管道的人。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号