

标题
- 标题
- 内容



人保寿险锦绣人生终身寿险(分红型)(悠享版)深度解读
一、开发背景:低利率时代下的"确定性"命题
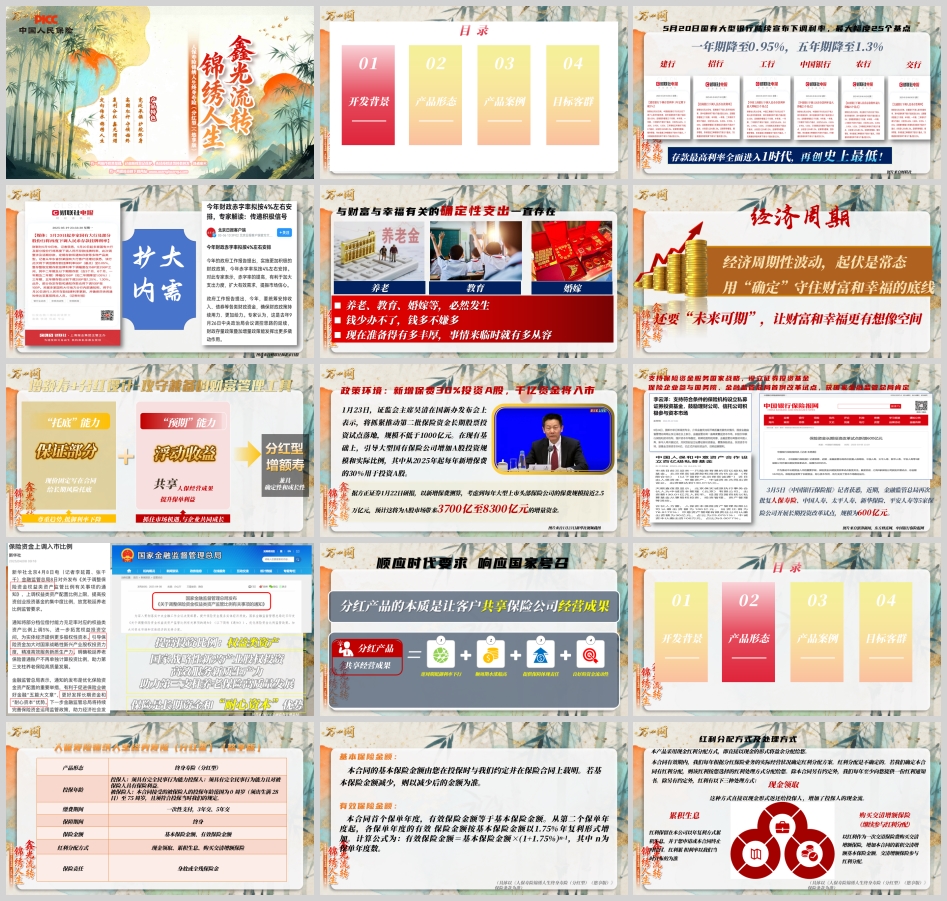
2025年以来,国有大型银行陆续宣布下调存款利率,一年期降至0.95%,五年期降至1.3%,存款最高利率全面进入"1时代",再创历史新低。在利率中枢持续下移的宏观环境下,居民财富管理面临一个核心矛盾:一方面,养老、教育、婚嫁等与财富和幸福有关的确定性支出始终存在——钱少办不了,钱多不嫌多,现在准备得有多丰厚,事情来临时就有多从容;另一方面,经济周期性波动起伏是常态,单一依赖存款或固定收益类工具,已难以同时满足"守住底线"与"未来可期"的双重诉求。
正是在这一背景下,分红型增额终身寿险的价值被重新审视。其产品逻辑可概括为"保证部分+浮动收益"的双层结构:现金价值与有效保额的增长以合同形式固定下来,为长期风险"托底";红利分配则让客户共享保险公司经营成果,在顺周期时"水涨船高"。这种"兼具确定性和成长性"的设计,恰好回应了低利率时代客户"既要安全、又要想象空间"的心理需求。
政策环境亦提供了支撑。2025年1月,证监会明确引导大型国有保险公司增加A股投资规模,从2025年起每年新增保费的30%用于投资A股,据测算可为市场带来数千亿元增量资金;3月,金融监管总局再次批复人保寿险等5家保险公司开展长期投资改革试点。保险资金作为长期资金和"耐心资本"的优势进一步凸显,为分红险的稳健经营与红利实现创造了更有利的投资环境。分红产品的本质,正是让客户共享保险公司经营成果:逆周期抵御利率下行,顺周期水涨船高,同时提供保障体现责任、具备良好的资金流动性。人保寿险锦绣人生(悠享版)正是在这一时代要求与国家号召下应运而生。
二、产品形态:增额打底、分红添翼的终身寿险
该产品为终身寿险(分红型),被保险人投保年龄为0周岁(须出生满28日)至75周岁,缴费期间可选一次性支付、3年交、5年交,保障期间为终身。保险金额分为基本保险金额与有效保险金额:首个保单年度有效保险金额等于基本保险金额,从第二个保单年度起,各保单年度有效保险金额按基本保险金额以1.75%年复利形式增加,计算公式为"有效保险金额=基本保险金额×(1+1.75%)^(n-1)",其中n为保单年度数。
保险责任采用三段式身故/全残给付。 被保险人于年满18周岁前身故或全残,按基本保额对应现金价值与已交保险费两项取大给付;于年满18周岁后且发生在交费期间内,按现金价值与"已交保险费×给付比例"两项取大;于年满18周岁后且发生在交费期间外,按有效保险金额、现金价值、"已交保险费×给付比例"三项取大。给付比例按到达年龄分档:18-40周岁160%,41-60周岁140%,61周岁以上120%。这一设计与行业通行的年龄风险定价逻辑一致,交费期内以保费杠杆提供保障,交费期满后有效保额与现金价值逐步接棒。
红利分配提供三种处理方式。 本产品采用现金红利分配方式,红利可选择现金领取(直接增加投保人现金流)、累积生息(保留在公司以年复利累积生息,累积利率以当时宣布的为准)、购买交清增额保险(以红利作为一次交清保费购买交清增额保险,增加累积交清增额基本保险金额,并继续参与红利分配)。红利处理方式可在合同有效期内变更,同一保单年度内限变更一次;合同终止时尚有红利未领取完的,按约定向对应受益人给付红利余额。需要强调的是,红利分配是不确定的,每年根据分红保险业务实际经营状况确定分配方案,某些年度红利分配可能为0。
保单权益方面,产品支持减少基本保险金额(每个保单年度累计申请减少之和不得超过合同生效时基本保额的20%)、保单贷款(最高不超过现金价值扣除各项欠款后余额的80%,每次贷款期限不超过6个月)、转换年金权益(自第三个保单年生效对应日起,可将减保或退保对应的现金价值全部或部分转换为年金,受益人在领取保险金后亦可申请转换)。这些功能赋予了保单在长期持有过程中的流动性安排与养老转换弹性。
四大亮点可概括为"增、终、安、活":有效保额按1.75%年复利逐年递增,购买交清增额保险参与红利分配,逐年提高保险金额及现金价值,是为"增";多种交费期间可选、保障终身、身故或全残保障尊享生命尊严,是为"终";保单利益载入合同、具备法律属性,固定增额为风险托底,指定受益人实现资产传承,是为"安";应急周转、减保与保单贷款、转换年金权益,是为"活"。简言之,"增额+分红=确定+浮动=现在+未来"。
三、产品案例:两组演示数据的实证解读
案例一:艾女士,30岁,3年交、年交10万元,累计30万元,红利处理方式为累积生息,指定身故金受益人为儿子。 演示表显示:第1保单年度末(31岁)现金价值20,900元,身故或全残保险金160,000元(对应"已交保费100,000元×160%"),年度红利1,062元;第3保单年度末(33岁)累计保费30万元,现金价值231,600元,身故保险金480,000元(300,000×160%),累计红利6,974元;第10保单年度末(40岁)现金价值331,900元,已超过累计保费30万元,累计红利35,867元;第30保单年度末(60岁)现金价值与身故保险金均为469,100元,累计红利163,743元;第50保单年度末(80岁)两者均为663,700元,累计红利391,480元;第70保单年度末(100岁)两者均为939,000元,累计红利779,967元;至第76保单年度末(106岁)现金价值与身故保险金达1,033,000元,累计红利940,804元。该案例清晰呈现了"交费期内保费杠杆保障、交费期满后现金价值主导、红利累积生息长尾放大"的三阶段特征。
案例二:艾先生,30岁,趸交10万元,红利处理方式为购买交清增额保险,指定身故金受益人为儿子。 与案例一不同,此方案下红利转化为交清增额基本保险金额,形成"第二增长引擎"。演示表显示:第1保单年度末(31岁)主险现金价值36,900元、身故保险金160,000元,当年度交清增额基本保额1,159元,交清增额对应的身故保险金442元、现金价值442元;第10保单年度末(40岁)主险现金价值113,200元,累计交清增额基本保额12,231元,交清增额对应身故保险金14,421元、现金价值14,421元;第30保单年度末(60岁)主险现金价值与身故保险金均为159,900元,累计交清增额基本保额41,471元,交清增额对应保险金与现金价值均为69,174元;第50保单年度末(80岁)主险两项均为226,200元,交清增额对应两项均为185,507元;第76保单年度末(106岁)主险两项均为352,000元,累计交清增额基本保额达142,301元,交清增额对应保险金与现金价值均为522,813元。可见交清增额机制随时间推移不断"滚雪球",在保单后期贡献了可观的增量利益,且交清增额部分同样参与后续红利分配,形成复利叠加效应。
两组案例的特别说明均提示:利益演示基于公司精算及其他假设,不代表历史经营业绩,也不代表对未来经营业绩的预期,红利分配是不保证的,在某些年度可能为0;演示数据保留整数,与实际数值可能略有差异。这是理解分红险时必须始终牢记的前提。
四、目标客群:分层需求下的场景化适配
从家庭生命周期与收入支出曲线看,不同阶段的人群面临不同的财务命题。新生代菁英(企业白领,收入稳定但能挣能花、存钱困难)的核心诉求是人身保障与养成良好储备习惯;家庭顶梁柱(工作稳定、收入较丰、事业有成)关注保障需求、家庭安全感与子教养老规划;高收入人群(企业中高层,收入可观但开销大)需要保证资产安全、规划品质生活;高净值人群(企业主/高管,资产丰厚)则着眼于财富传承、平衡个人和企业资产。
具体到应用场景,产品可服务于两类典型规划。其一是子女教育金规划:面对教育、生活费、创业婚嫁等大额刚性支出,提前预备、专款专用,在人生不同阶段都有确定资金助力孩子成长。其优势在于安全性高(保险利益写入合同、现金价值在合同体现)、稳健增长(有效保额按约定利率复利增长,时间越长复利效应越明显)、覆盖终身(保险期间终身,让父母的爱伴随孩子一生)。其二是养老补充规划:养老规划的目标不是资产积累,而是为退休后安排好品质生活所需的稳定资金来源,与生命等长。按"休闲养老期—功能衰退期—失能养老期"划分,真正需要大笔资金的是失能期,康养照顾与医疗费用是最大开支。分红型增额寿补充养老的三大优势在于:有效保额自合同订立起即确定从第二个保单年度起按1.75%年复利增加;保额增长、现金价值到红利分配方案均写入合同、受法律保护;高保障既是身价的体现,也是对家庭的责任感。配合"安全、确定、持续"的养老金准备三原则,产品为退休生活提供了合同保证与潜在分红相结合的长期安排。
正如吴晓波在跨年演讲中援引三十多位经济学者朋友的推荐所言,2025年的好资产序列中保险位列前茅——"做时间的朋友,享保险好资产",恰是这类长期主义产品的注脚。
五、风险提示与理性认知
投保本产品需重点关注以下事项。第一,分红不确定性是首要前提。 红利分配根据分红保险业务实际经营状况确定,某些年度可能为0,演示表中的红利数据仅为基于假设的展示,不构成任何承诺。第二,犹豫期与退保损失。 自签收合同之日起有15日犹豫期,期间解除合同可退还全部保险费;犹豫期后解除合同的,公司自收到解除通知之日起30日内退还现金价值,可能遭受一定损失,交费初期现金价值通常低于已交保费。第三,宽限期与效力中止。 分期缴费的,到期未付保险费自约定支付日次日零时起60日为宽限期,宽限期内发生保险事故仍承担保险责任但给付时扣减欠交保费;宽限期结束仍未支付的,合同自宽限期满次日零时起效力中止,中止期间不承担保险责任,中止满2年未达成恢复协议的,公司有权解除合同并退还中止时的现金价值。第四,减保与贷款的限制。 每个保单年度累计减保之和不得超过合同生效时基本保额的20%,保单贷款最高不超过现金价值扣除欠款后余额的80%、每次期限不超过6个月,需合理规划流动性。第五,责任免除情形(如投保人故意杀害伤害、被保险人故意犯罪、两年内自杀、吸毒、酒驾无证驾驶、战争暴乱、核爆炸等)下不承担给付责任,投保前应充分了解。
六、结语
人保寿险锦绣人生终身寿险(分红型)(悠享版)以"有效保额1.75%年复利递增+现金红利分配"为产品内核,以三段式身故/全残给付、三种红利处理方式、减保贷款与年金转换权益为功能支撑,在存款利率进入"1时代"的宏观背景下,为家庭提供了一份"保证部分托底、浮动部分可期"的长期财务安排。两组演示案例直观展示了累积生息与交清增额两种红利策略下保单利益的长期演化路径,也再次提醒我们:分红险的价值在于时间与确定性,而非短期数字的高低。投保人应在充分理解红利不确定性、退保损失与各项权益限制的前提下,结合自身家庭生命周期阶段与教育、养老、传承等具体目标,将本产品置于整体保障与资产配置框架中理性决策,方能让"确定"守住财富与幸福的底线,让"未来可期"拓展财富与幸福的空间。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号