

标题
- 标题
- 内容

投资有承压,承保显韧性:保险业2026年三季报综述深度解读
引言
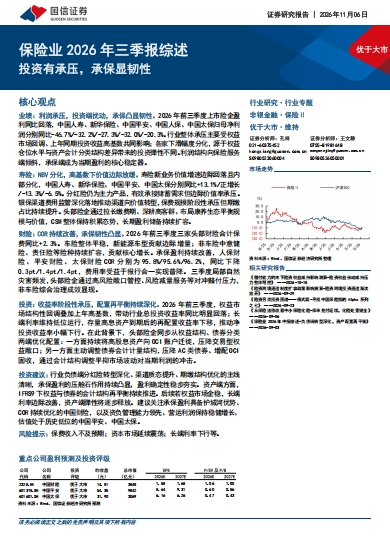
2026年前三季度,上市险企交出了一份"利润承压、结构优化"的成绩单。国信证券经济研究所发布的《保险业2026年三季报综述——投资有承压,承保显韧性》显示,五家上市险企归母净利润同比全面回落,中国人寿、新华保险、中国平安、中国人保、中国太保分别同比-46.7%/-32.2%/-27.3%/-32.0%/-20.3%。行业整体承压主要受权益市场回调与上年同期投资收益高基数共同影响,但利润结构正悄然向保险服务端倾斜,承保端成为当期盈利的核心稳定器。
一、业绩总览:利润承压的背后是投资扰动而非承保恶化
理解这份三季报,首先需要厘清"利润下滑"的性质。五家上市险企归母净利润同比降幅在20.3%至46.7%之间,幅度不可谓不大,但报告明确指出,行业整体承压主要受两方面因素影响:一是权益市场回调,二是上年同期投资收益高基数。换言之,利润下滑的主因在资产端,而非负债端或承保端的经营恶化。
各家下滑幅度的分化,恰恰印证了这一判断。报告指出,分化源于"权益仓位水平与资产会计分类结构差异带来的投资弹性不同"。权益仓位较高、交易型权益(FVTPL)占比更大的公司,在市场回调中当期利润受冲击更直接;而OCI账户占比更高、会计分类更稳健的公司,利润波动相对平缓。这一分化揭示了一个重要事实:在IFRS9框架下,资产端的会计结构选择已成为影响险企利润表稳定性的关键变量,其重要性甚至不亚于投资能力本身。
更值得关注的是利润结构的迁移。报告强调,"利润结构向保险服务端倾斜,承保端成为当期盈利的核心稳定器"。这意味着,尽管总投资收益的波动拖累了净利润,但保险服务业绩(承保利润)保持了相对稳健,成为对冲投资扰动的压舱石。对于以长期保障为主业的险企而言,这种结构变化是健康的——它说明盈利的"基本盘"正在从依赖市场beta转向依赖承保alpha。
二、寿险:NBV增速分化,高基数下价值边际放缓
寿险板块的核心指标是新业务价值(NBV)。2026年前三季度,寿险NBV增速边际回落且内部分化明显:中国人寿、新华保险、中国平安、中国太保分别同比+13.1%/正增长/-13.3%/-6.5%。在中国人寿保持两位数增长的同时,平安与太保出现负增长,新华保险虽为正增长但未披露具体幅度。这种分化本身并不意外——在连续多年高基数之上,NBV增速回落是行业共同面临的边际压力,而各家公司产品结构、渠道策略与假设调整的差异,则决定了分化的方向与幅度。
产品层面,分红险仍为主力产品。报告指出,分红险"有效承接储蓄需求但边际价值率承压"。这一判断点出了当前寿险转型的核心矛盾:在低利率环境下,分红险凭借"保证+浮动"的结构优势承接了居民从存款向保险迁移的储蓄需求,规模端表现稳健;但分红险的价值率天然低于传统保障型产品,规模增长并不必然带来同等幅度的价值增长,边际价值率因此承压。如何在"规模"与"价值"之间取得平衡,是寿险公司产品策略的长期课题。
渠道层面,银保渠道费用监管深化落地推动渠道向价值转型。报告观察到,"保费规模阶段性承压但期缴占比持续提升"。这是监管引导下的良性调整:报行合一的深化压缩了费用套利空间,短期看保费规模受影响,但期缴占比提升意味着保费结构的改善与业务质量的提升,渠道正在从"规模驱动"转向"价值驱动"。
头部险企的应对策略清晰可见:通过拉长缴费期、深耕高客群、布局康养生态平衡规模与价值。拉长缴费期有助于提升新业务价值的稳定性与客户黏性;深耕高客群契合财富管理与传承需求,提升件均与价值率;布局康养生态则以服务延伸增强产品差异化与客户生命周期价值。报告指出,CSM(合同服务边际)整体保持积累态势,长期盈利储备持续扩容。CSM是寿险未来利润的"蓄水池",其持续积累意味着长期盈利的确定性在夯实,这是评估寿险公司长期价值最关键的指标之一。
三、财险:COR持续改善,承保韧性凸显
与寿险的价值分化相比,财险板块的表现更为稳健,承保韧性是本期报告最亮眼的看点。2026年前三季度,三家头部财险合计保费同比+2.3%,增速平稳。结构上,车险整体平稳,新能源车型贡献边际增量;非车险中意健险、责任险等险种持续扩容,贡献核心增长。车险作为基本盘保持稳定,非车险作为增长极持续发力,形成了"稳中有进"的保费格局。
承保盈利的持续改善是核心亮点。人保财险、平安财险、太保财险COR(综合成本率)分别为95.8%/95.6%/96.2%,同比下降0.3pt/1.4pt/1.4pt。三家公司COR均低于100%,意味着承保端整体实现盈利,且同比改善。报告指出,费用率受益于报行合一实现普降——这与寿险渠道的费用监管形成呼应,说明报行合一的政策效果正在财险端同步显现,费用端的规范化直接转化为COR的改善。
赔付端的压力同样不容忽视。报告提到,三季度局部自然灾害频发,头部险企通过高风险敞口管控、风险减量服务等对冲赔付压力,非车险综合治理成效显现。这揭示了一个重要能力差异:在自然灾害频发的环境下,COR能否保持稳定,取决于公司的风险选择能力(高风险敞口管控)与风险管理服务能力(风险减量服务),而非单纯的定价或费用控制。头部险企在这两方面的积累,构成了承保盈利的"护城河"。
四、投资端:收益率阶段性承压,配置再平衡持续深化
投资端是三季报利润承压的直接来源,也是报告着墨最多的领域之一。2026年前三季度,权益市场结构性回调叠加上年高基数,带动行业总投资收益率同比明显回落;长端利率维持低位运行,存量高息资产到期后的再配置收益率下移,推动净投资收益率小幅下行。总投资收益率与净投资收益率双双承压,构成了资产端的"双杀"格局。
在此背景下,头部险企的应对之道是"配置再平衡持续深化",具体从权益结构与债券分类两端同步优化。
权益端,持续将高股息资产向OCI账户迁徙,压降交易型权益敞口。这一操作的精髓在于会计结构管理:FVTPL账户下的权益波动直接计入当期损益,而OCI账户下的权益波动计入其他综合收益,不影响当期利润。将高股息、低波动的权益资产配置到OCI账户,既能获取股息收益,又能平抑市值波动对利润表的冲击,是IFRS9框架下险资权益配置的理性选择。
债券端,主动调整债券会计计量结构,压降AC类债券、增配OCI固收。AC类债券以摊余成本计量,其公允价值波动不体现在报表中,但在低利率环境下,AC类资产的再投资压力与潜在减值风险需要关注;增配OCI固收则提升了资产组合的透明度与灵活性。报告将这一系列操作概括为"通过会计结构调整平抑市场波动对当期利润的冲击",其本质是在承认市场波动不可控的前提下,通过报表结构管理提升利润的可预期性。
需要指出的是,会计结构再平衡是"缓释"而非"消除"波动。OCI账户的浮亏虽不影响当期利润,但会影响净资产与偿付能力;且会计分类的调整空间有限,不能无限度使用。因此,资产端的根本改善仍取决于权益市场企稳与长端利率的边际变化。
五、投资建议与风险提示
基于上述分析,报告给出的投资建议聚焦于两条主线。
第一条主线是承保盈利具备护城河优势、COR持续优化的中国财险。财险的承保盈利受资本市场波动影响较小,COR的持续改善直接体现为盈利的确定性与稳定性。在权益市场震荡、利率低位的环境下,财险的"承保alpha"属性使其具备防御价值。
第二条主线是资负管理能力领先、营运利润保持稳健增长、估值处于历史低位的中国平安、中国太保。报告的逻辑是:负债端分红险转型深化、渠道质态提升、期缴结构优化的主线清晰,承保盈利的压舱石作用持续凸显,盈利确定性稳步夯实;资产端IFRS9下权益与债券的会计结构再平衡持续推进,后续若权益市场企稳、长端利率边际改善,资产端弹性将逐步释放。低估值叠加资负管理能力,构成了这类公司的配置价值。
风险提示方面,报告列出三项:保费收入不及预期;资本市场延续震荡;长端利率下行等。这三项风险分别对应负债端、资产端与利率环境,与报告正文的分析逻辑一脉相承,也提示投资者:当前保险股的核心矛盾仍在资产端,权益市场与长端利率的走向是决定后续弹性的关键变量。
结语
综观2026年三季报,保险业的图景可以概括为"投资有承压,承保显韧性"。利润表的短期承压源于权益市场回调与高基数,属于资产端的周期性扰动;而承保端的稳健表现——寿险CSM持续积累、财险COR持续改善、渠道向价值转型、期缴结构优化——则体现了负债端的结构性改善。这种"资产端扰动、负债端夯实"的组合,恰恰说明行业盈利的确定性正在从依赖市场转向依赖经营。
对投资者而言,三季报传递的核心信息是:不应以单季利润的同比降幅简单否定险企的经营质量,而应区分"投资扰动"与"承保恶化"两种性质不同的下滑。在IFRS9框架下,会计结构再平衡已成为险企利润管理的重要工具,但其效果有边界,资产端的根本改善仍需等待市场环境配合。承保盈利的护城河、CSM的持续积累、COR的优化能力,才是穿越周期的确定性来源。这正是报告维持行业"优于大市"评级、聚焦承保优势与资负管理能力的深层逻辑。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

