

标题
- 标题
- 内容

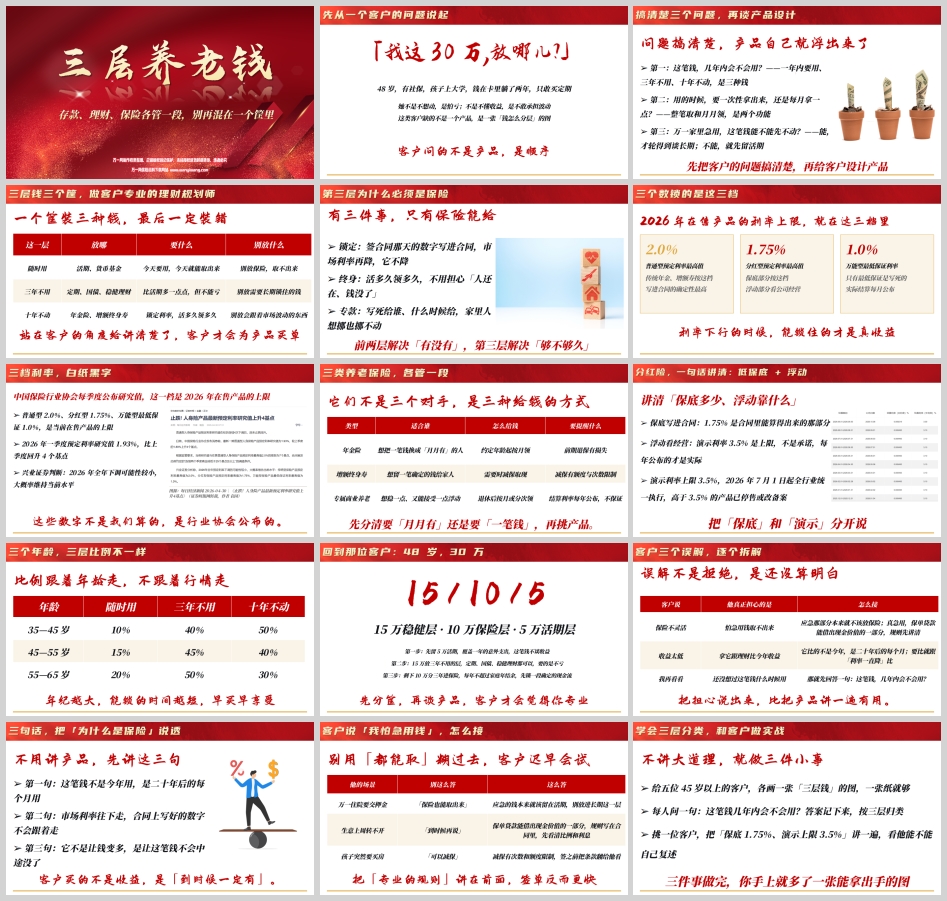
早会桌上最常出现的,是这样一位客户:48 岁,有社保,孩子在上大学,30 万在卡里躺了两年,只敢买定期。
材料对她的判断很准——她不是不想动,是怕亏;不是不懂收益,是不敢承担波动。这类客户缺的从来不是一个「更好的产品」,而是一张「钱怎么分层」的图。
一线最容易犯的错,是听到「放哪儿」三个字就接产品:报一个利率、递一份计划书、比一栏收益。可客户真正在问的是顺序:哪笔钱今天就得能拿,哪笔钱三年里别动,哪笔钱是留给自己二十年后的每个月。顺序没排出来,产品报得再熟,也只会把三种不同用途的钱塞进同一个筐里。一个筐装三种钱,最后一定装错。
这份专题真正要练的,不是话术熟练度,是一句朴素的方法论:先把客户的问题搞清楚,再给客户设计产品。分筐在前,产品在後;客户才会觉得你专业,也才会为产品买单。
材料把开场收敛成三个问题,顺序不能颠倒。
第一问:这笔钱,几年内会不会用? 一年内要用、三年不用、十年不动,是三种钱,不是同一笔钱的三种买法。这一问先把「时间」切出来,后面所有工具选择都挂在这条轴上。
第二问:用的时候,要一次性拿出来,还是每月拿一点? 整笔取和月月领,是两个功能,对应两套完全不同的给付结构。孩子买房要的是「一笔钱」,退休生活要的是「月月有」,拿同一款产品去接这两种需求,怎么讲都别扭。
第三问:万一家里急用,这笔钱能不能先不动? 这一问最狠,也最容易被跳过。答「能」,才轮得到谈长期、谈锁定、谈终身;答「不能」,就老老实实先留活期,别往下讲第三层。能不动,是谈长期的前提,不是签单之后才补的提醒。
三问问完,客户自己会把钱分成几堆。材料那句「问题搞清楚,产品自己就浮出来了」,说的就是这个:产品不是被推出来的,是被问题的答案逼出来的。
这一层 | 放哪 | 要什么 | 别放什么 |
随时用 | 活期、货币基金 | 今天要用,今天就能取出来 | 别放保险,取不出来 |
三年不用 | 定期、国债、稳健理财 | 比活期多一点点,但不能亏 | 别放需要长期锁住的钱 |
十年不动 | 年金险、增额终身寿 | 锁定利率,活多久领多久 | 别放会跟着市场波动的东西 |
这张表的价值不在「放哪」那一列,在后面两列。「要什么」和「别放什么」是一体两面:一层钱只解决一件事,顺手把不该干的活儿挡在门外。
活期层的纪律是「不谈收益」。它的全部 KPI 是今天能取出来,拿它去比理财收益,等于让应急钱去干投资钱的活。稳健层的纪律是「不亏」而不是「多赚」——材料写的是「比活期多一点点,但不能亏」,多一点点就够了,这一点点之上再贪,就会把三年不用的钱拖进波动里。长期层的纪律是「别放会跟着市场波动的东西」:这一层要的是写进合同的确定,不是今年跑赢谁。
三层摆完,客户看到的不再是三款产品,而是自己那笔钱的三个去处。站在客户的角度把这张图讲清楚,产品反而是最后才需要出现的东西。
前两层,银行和券商都能给;第三层,材料列了三件「只有保险能给」的事。
锁定:签合同那天的数字写进合同,市场利率再降,它不降。注意这里锁的是「合同上的数字」,不是「今年的收益排名」。
终身:活多久领多久,不用担心「人还在、钱没了」。这是把「寿命不确定」这个风险从客户身上挪走,其他工具给不了这层安排。
专款:写死给谁、什么时候给,家里人想挪也挪不动。看似「不灵活」,恰恰是养老钱最需要的那种不灵活。
于是有了整份专题最该被记住的一句:前两层解决「有没有」,第三层解决「够不够久」。有没有钱,靠积累;够不够久,靠制度。客户怕的从来不是「现在少一点」,是「二十年后那个月没有」。把话题从收益率挪到「够不够久」,第三层才讲得通。
材料把 2026 年在售产品的利率上限收进三档,并强调「这些数字不是我们算的,是行业协会公布的」:
· 2.0%——普通型预定利率最高值,传统年金、增额寿按这档,写进合同的确定性最高;
· 1.75%——分红型预定利率最高值,保底部分按这档,浮动部分看公司经营;
· 1.0%——万能型最低保证利率,只有最低保证是写死的,实际结算每月公布。
材料另注明:中国保险行业协会每季度公布研究值,2026 年一季度研究值为 1.93%,比上季度回升 4 个基点;并引述兴业证券判断,2026 年全年下调可能性较小、大概率维持当前水平;图源为《每日经济新闻》2026-04-30《止跌!人身险产品最新预定利率研究值上升 4 基点》(证券时报网转载,作者袁园)。
讲这一页时,有两处口径必须守住。其一,「上限」不是「到手」:万能型只有 1.0% 的最低保证写死,分红型只有 1.75% 的保底算得出,实际结算、实际分红仍要按月或按年看公布值。其二,「大概率维持」不是「不会降」:机构判断是判断,不能当成对客户的承诺讲出去。材料自己给出的落点很稳——利率下行的时候,能锁住的才是真收益。研究的回升也好、维稳的判断也好,都是用来解释「为什么现在谈锁定」,不是用来给未来背书。
类型 | 适合谁 | 怎么给钱 | 要提醒什么 |
年金险 | 想把一笔钱换成「月月有」的人 | 约定年龄起按月领 | 前期退保有损失 |
增额终身寿 | 想留一笔确定的钱给家人 | 需要时减保取现 | 减保有额度与次数限制 |
专属商业养老 | 想稳一点、又能接受一点浮动 | 退休后按月或分次领 | 结算利率每年公布,不保证 |
材料这句定调很关键:它们不是三个对手,是三种给钱的方式。所以挑选顺序不是「哪款收益高」,而是「先分清要『月月有』还是要『一笔钱』」。要月月有,往年金走;要留一笔确定的钱给家人,往增额寿走;能接受一点浮动、又想稳,才看专属商业养老。
「要提醒什么」那一列,比「怎么给钱」更能体现专业度。前期退保有损失、减保有额度与次数限制、结算利率不保证——这三句不是签单后补的免责,是挑产品之前就该摊在桌上的规则。把限制讲在前面,客户才不会在第三年拿「怎么取不出来」来质疑你。
分红险是三层里最容易被讲糊的一层,材料给的拆法只有一句:讲清「保底多少、浮动靠什么」。
· 保底写进合同:1.75% 是合同里能算得出来的那部分;
· 浮动看经营:演示利率 3.5% 是上限,不是承诺,每年公布的才是实际;
· 按材料口径,演示利率上限 3.5% 自 2026 年 7 月 1 日起全行业统一执行,高于 3.5% 的产品已停售或改备案。
一句话概括:低保底 + 浮动。保底那一截是可以拿笔算给客户看的,浮动那一截只能讲逻辑、讲经营、讲公布机制,不能讲成「预期到手」。早会上不妨把这句话练成一个动作:讲完让客户自己复述一遍「哪部分是写死的、哪部分是看公布的」——客户能复述,才算真听懂了;复述不出来,说明刚才那遍又讲成了收益比较。
把「保底」和「演示」分开说,丢掉的只是一点话术上的爽感,换回来的是后面几年不扯皮。
材料给了一张不跟行情、只跟年龄走的参考表:
年龄 | 随时用 | 三年不用 | 十年不动 |
35—45 岁 | 10% | 40% | 50% |
45—55 岁 | 15% | 45% | 40% |
55—65 岁 | 20% | 50% | 30% |
规律一眼可见:年纪越大,能锁的时间越短,长期层从 50% 一路收到 30%,活期层从 10% 抬到 20%。材料配的那句「早买早享受」,说的不是早买多赚,是早买才有足够长的时间去承载「十年不动」这一层。55 岁之后再把半数资金锁进长期,万一急用,规则就会变成麻烦。
回到开篇那位 48 岁客户,材料给的落地是 15 / 10 / 5,三步走完:
第一步,先留 5 万活期,覆盖一年的意外支出,这笔钱不谈收益;
第二步,15 万放三年不用的层,定期、国债、稳健理财都可以,要的是不亏;
第三步,剩下 10 万分三年进保险,每年不超过家庭年结余,先锁一段确定的现金流。
按 45—55 岁参考比例(15% / 45% / 40%)折算,30 万约对应 4.5 万 / 13.5 万 / 12 万;案例取整为 5 万 / 15 万 / 10 万,方向一致,且长期层比参考值更保守、分三年进又留了加保余地。这个「不满仓」的处理很值得早会强调:分层是先把筐摆稳,不是第一笔就把第三层算满。客户怕亏,你就别一上来让她觉得「全被锁住了」。
材料把三种常见回应用一张表拆开,落点是「把担心说出来,比把产品讲一遍有用」。
客户说 | 他真正担心的是 | 怎么接 |
保险不灵活 | 怕急用钱取不出来 | 应急那部分本来就不该放保险;真急用,保单贷款能借出现金价值的一部分,规则先讲清 |
收益太低 | 拿它跟理财比今年收益 | 它比的不是今年,是二十年后的每个月;要比就跟「利率一直降」比 |
我再看看 | 还没想过这笔钱什么时候用 | 那就先回答一句:这笔钱,几年内会不会用? |
三句接法有一个共同点:不辩解产品,回到结构。「不灵活」不是缺点,是第三层本来就不需要灵活,灵活的那份钱在第一层待着;「收益低」是比错了对象,拿二十年后的每月现金流去比今年理财的一栏收益,时间轴都不对齐;「我再看看」更不是拒绝,只是客户还没回答第一问,把那一问原样递回去就行。
最该单独练的是「我怕急用钱」。材料明确提醒:别用「都能取」糊过去,客户迟早会试。
他的场景 | 别这么答 | 这么答 |
万一住院要交押金 | 「保险也能取出来」 | 应急的钱本来就该留在活期,别放进长期这一层 |
生意上周转不开 | 「到时候再说」 | 保单贷款能借出现金价值的一部分,规则写在合同里,先看清比例和利息 |
孩子突然要买房 | 「可以减保」 | 减保有次数和额度限制,签之前把条款翻给他看 |
「到时候再说」是埋雷,「都能取」是透支信任;把比例、利息、次数、额度这些专业的规则讲在前面,签单反而更快。这一页的价值不在话术,在敢不敢先讲限制。
不用讲产品,先把「为什么是保险」说透,材料给了三句:
第一句:这笔钱不是今年用,是二十年后的每个月用。
第二句:市场利率往下走,合同上写好的数字不会跟着走。
第三句:它不是让钱变多,是让这笔钱不会中途没了。
三句分别对应时间轴、利率环境、功能边界,最后收在一句上:客户买的不是收益,是「到时候一定有」。这句话一旦立住,前面三档利率、三类产品、三档比例才有了统一的落点。
练法也别讲大道理,材料只要求三件小事:给五位 45 岁以上客户各画一张「三层钱」的图,一张纸就够;每人只问一句「这笔钱几年内会不会用」,把答案记下来按三层归类;挑一位客户,把「保底 1.75%、演示上限 3.5%」讲一遍,看他能不能自己复述。三件做完,手上就多了一张能拿出手的图——早会要产出的不是背下来的话术,是能当场画给客户看的结构。
补一句材料精神里已有、但值得单独拎出来的口径:讲之前先守住三条。其一,演示不是承诺、结算不是保证;其二,退保损失、减保限制、保单贷款的比例与利息必须前置;其三,分层是规划方法,不是收益排行榜,别拿第三层去跟今年理财的收益比。守住这三条,「专业」两个字才不靠形容词撑。
回到那句「我这 30 万,放哪儿」。客户要的其实不是某个产品名,是有人帮她把 30 万摆成三个筐,再告诉她:哪个筐今天就能开,哪个筐三年后再开,哪个筐要等到二十年后的每个月才开、而且开的时候一定有钱。
活期层管「今天」,稳健层管「三年」,保险层管「够不够久」——各管一段,别再混在一个筐里。利率会动、研究会回升或回落、结算每月公布,这些都属于短期;写进合同的数字、活多久领多久的安排、挪不动的专款,属于长期。
早会练到最后,练的是同一个顺序:先分筐,再谈产品;先讲规则,再讲收益;先回答「几年内会不会用」,再回答「放哪儿」。 短期看波动,长期看确定——把这两句摆在一起,客户那 30 万,就不用再在卡里躺第三年了。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

