

标题
- 标题
- 内容



股灾割肉、房产套牢:中产财富正在被谁"血洗"?
引言:一个时代的财富叙事正在改写
2026年,对于中国中产家庭而言,是一个需要重新审视财富逻辑的年份。股市在经历了一轮又一轮的下挫后,让无数"抄底者"发现自己抄在了半山腰;房产在长达五年的跌跌不休中,让"有房即有钱"的信仰彻底动摇。曾经被视为财富双引擎的股市与楼市,如今成了两台同时运转的"绞肉机"。
一、2026股灾:超越2015年与2022年的深渊
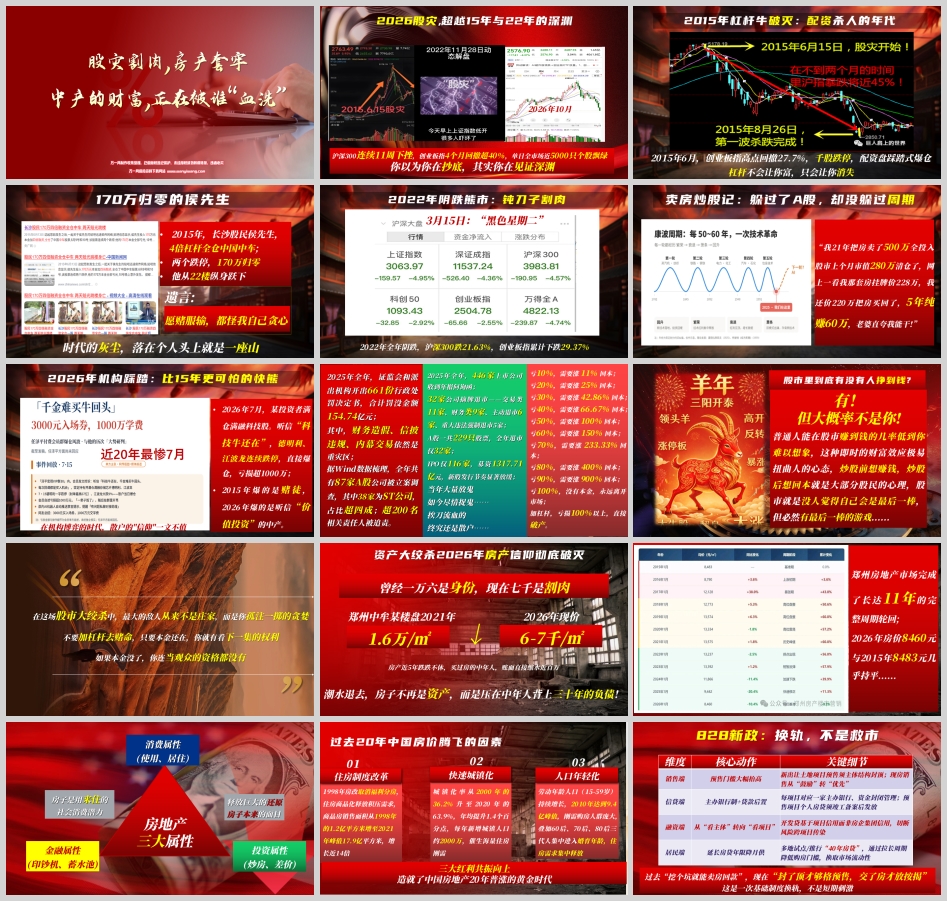
2026年10月,沪深300连续11周下挫,创业板指4个月回撤超40%,单日全市场近5000只个股飘绿。 你以为你在抄底,其实你在见证深渊。
回顾A股历史,每一次大跌都有其独特的杀伤逻辑。2015年6月,创业板指高点回撤27.7%,千股跌停,配资盘踩踏式爆仓。那是一个"杠杆杀人"的年代。长沙股民侯先生,4倍杠杆全仓中国中车,两个跌停,170万归零,他从22楼纵身跃下,留下遗言:"愿赌服输,都怪我自己贪心。"时代的灰尘,落在个人头上就是一座山。杠杆不会让你富,只会让你消失。
2022年则是另一种痛法——全年阴跌,沪深300跌21.63%,创业板指累计下跌29.37%,3月15日"黑色星期二"成为无数投资者的噩梦。这是钝刀子割肉,不致命,但持续失血。有一个广为流传的段子:"我21年把房卖了500万全投入股市,上个月市值280万清仓了,网上一看我那套房挂牌价228万,我还价220万把房买回了,5年纯赚60万,老婆直夸我能干!"段子背后是残酷的现实:躲过了A股,却没躲过周期。
而2026年的下跌,比2015年更可怕。2026年7月,某投资者满仓满融科技股,听信"科技牛还在",德明利、江波龙连续跌停,直接爆仓,亏损超1000万。2015年爆的是赌徒,2026年爆的是听信"价值投资"的中产。在机构博弈的时代,散户的"信仰"一文不值。
更值得警惕的是市场生态的变化。2025年全年,证监会和派出机构开出661份行政处罚决定书,合计罚没金额154.74亿元,财务造假、信披违规、内幕交易依然是重灾区;全年共有87家A股公司被立案调查,其中38家为ST公司,占比超四成,超200名相关责任人被追责;446家上市公司收到年报问询函,32家公司摘牌退市。当年大量"放鬼",如今尽情"捉鬼",挨刀流血的,终究还是散户。
亏损的数学是残酷的: 亏10%,需要涨11%回本;亏20%,需要涨25%回本;亏30%,需要涨42.86%回本;亏40%,需要涨66.67%回本;亏50%,需要涨100%回本;亏60%,需要涨150%回本;亏70%,需要涨233.33%回本;亏80%,需要涨400%回本;亏90%,需要涨900%回本;亏100%,没有本金,永远离开市场;加杠杆,亏损100%以上,直接破产。
股市里到底有没有人挣到钱?有!但大概率不是你。普通人能在股市赚到钱的几率低到你难以想象,这种即时的财富效应极易扭曲人的心态。炒股前想赚钱,炒股后想回本,就是大部分股民的心理。股市就是没人觉得自己会是最后一棒,但必然有最后一棒的游戏。在这场股市大绞杀中,最大的敌人从来不是庄家,而是你孤注一掷的贪婪。不要加杠杆去赌命,只要本金还在,你就有看下一集的权利;如果本金没了,你连当观众的资格都没有。
二、房产信仰破灭:从"资产"到"三十年负债"
如果说股市的痛是急性的,房产的痛则是慢性的、结构性的。
郑州中牟某楼盘,2021年单价1.6万元/平方米,2026年现价6—7千元/平方米。曾经一万六是身份,现在七千是割肉。房产近五年跌跌不休,买过房的中年人,账面直接缩水近百万。潮水退去,房子不再是资产,而是压在中年人背上三十年的负债。
更宏观的数据更具冲击力:郑州房地产市场完成了长达11年的完整周期轮回,2026年房价8460元与2015年8483元几乎持平。十一年一个轮回,回到了原点。这意味着,过去十年在郑州买房的人,如果算上利息、税费、机会成本,绝大多数是亏损的。
房地产的三大属性——消费属性(使用、居住)、投资属性(炒房、差价)、金融属性(印钞机、蓄水池)——正在被重新定义。"房子是用来住的",社会消费潜力释放,巨大的还原房子本来的面目,这是政策的方向,也是时代的转向。
回看过去20年中国房价腾飞的因素,本质上是三大红利共振向上:住房制度改革(1998年房改取消福利分房,住房商品化释放积压需求,商品房销售面积从1998年的1.2亿平方米增至2021年峰值17.9亿平方米,增长近14倍)、快速城镇化(城镇化率从2000年的36.2%升至2020年的63.9%,年均提升1.4个百分点,每年新增城镇人口约2000万)、人口年轻化(劳动年龄人口2010年达到9.4亿峰值,60后、70后、80后三代人集中进入婚育年龄)。这三大红利造就了中国房地产20年普涨的黄金时代。
而今天,三大红利全部逆转:出生人口大幅下降,老龄化越来越严重,城镇化率已达65%接近天花板。支撑房价的底层逻辑,已经不复存在。
三、828新政:换轨,不是救市
面对楼市的持续低迷,2026年8月28日出台的新政被很多人解读为"救市"。但看清政策细节就会发现,这是一次基础制度换轨,不是短期刺激。
销售端: 预售门槛大幅抬高,新出让土地项目预售须主体结构封顶;现房销售从"鼓励"转"优先"。
信贷端: 主办银行制+贷款后置,每项目对应一家主办银行、资金封闭管理;预售项目个人房贷须竣工备案后发放。
融资端: 从"看主体"转向"看项目",开发贷基于项目信用而非房企集团信用,切断风险跨项目传染。
居民端: 延长房贷年限降月供,多地试点/推行"40年房贷",通过拉长周期降低购房门槛,换取市场流动性。
过去"挖个坑就能卖房回款",现在"封了顶才够格预售,交了房才放按揭"。这是一次基础制度换轨,不是短期刺激。
那么,为什么房价还是不回暖?短期看有三重摩擦:其一,期房折价提前到来,现房成制度方向,在售期房被自动打折,在途项目回款压力反而加大;其二,成交不买账,9月50城新房环比仅+2.4%,同比-20.1%,购房者观望等现房或降价;其三,房企从"金融玩家"变"制造企业",预售节点从6—9个月拉长到12—18个月,回款拉长,高杠杆与中小房企加速出清,集中度向稳健房企倾斜。
长期看有三重压制:其一,目标错位,新政核心是防风险、换模式,本就不是"涨房价";其二,收入预期弱,一线新房环比+0.1%、二线-0.1%、三线-0.2%,房贷余额同比-3.8%,利率3.05%也难刺激加杠杆,不买房是对收入和房价没信心;其三,制度性折价压制,在途期房"不降价卖不动、降价击穿利润",克而瑞判断风险2027年下半年集中显现,此前价格难上行。
与此同时,产品形态也在迭代。第四代住宅——零公摊、户户有庭院、得房率超100%,政策强推、绿色生态,主打"回归居住本质",正在成为新的市场方向。房子正在从"投资品"回归"消费品",这是不可逆的趋势。
四、土地财政的退场与合肥样本:从"卖地"到"投芯"
房价不回暖的深层原因,是土地财政模式的退场。
以合肥为例:土地出让金从2021年的607亿,一路下滑到2022年431亿、2023年345亿、2024年328亿、2025年284亿,较高点近乎腰斩。土地财政的钱从哪来补?城投债接棒——截至2023年末,合肥市城投带息债务余额3411亿,钱没去修路,去了产业。
长鑫存储的十年账本是最好的注脚:2016年成立,2022—2024累计亏损超318亿;2025年净利18.75亿;2026年一季度单季净利247.6亿,一个季度覆盖十年亏损。合肥用城投债替代土地财政、以长期亏损换产业突围,印证国家方向:投早、投小、投科技。
卖地挣快钱,投芯赌十年。这不仅是合肥的选择,也是整个国家经济转型的缩影。当土地不再是财富的蓄水池,当房地产回归消费属性,中产家庭过去二十年最熟悉的"买房保值"逻辑,已经失效。
五、牢记房地产的四个千万、六大趋势、八张嘴
在新的周期里,普通家庭需要建立新的认知框架。
四个千万: 千万不要买公寓、千万不要买商铺、千万不要买高层、千万不要买学区房。
六大趋势: 出生人口大幅度下降,学区房信用即将崩塌;人口老龄化越来越严重;我国城镇化率已达65%;现房销售大势所趋;租售同权势不可挡;高品质房子越来越多,房子逐步回归消费属性。
八张嘴: 一吃土地出让金、二吃转让所得20%的个税、三吃房地产税、四吃遗产税、五吃房屋体检费、六吃房屋养老金、七吃房屋保险金、八吃物业费。一套房子从买到卖、从持有到传承,每一环都有成本在"吃"你的财富。过去房价上涨时,这些成本被涨幅掩盖;如今房价不涨,这些成本就成了实实在在的失血点。
结语:中产的财富正在被谁"血洗"?
回到标题的问题:中产的财富,正在被谁"血洗"?
答案不是某一个庄家,不是某一家机构,而是旧有的财富逻辑本身。过去二十年,中产家庭习惯了"股市搏一把、房产压重仓"的财富路径,习惯了用杠杆放大收益、用房价上涨覆盖一切成本。但当杠杆遇到连续跌停,当房产遇到周期轮回,这套逻辑就变成了绞肉机。
股市里,最大的敌人是孤注一掷的贪婪;楼市里,最大的风险是把负债当资产。只要本金还在,你就有看下一集的权利;如果本金没了,你连当观众的资格都没有。
在新的周期里,中产家庭需要的不是更激进的进攻,而是更稳固的防守:把一部分钱放在不会归零的地方,把一部分钱放在能锁定长期利益的地方,把一部分钱放在能穿越周期的地方。这不是保守,而是在看清了股灾与房灾的真相之后,对"本金"二字最朴素也最深刻的敬畏。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号