

标题
- 标题
- 内容

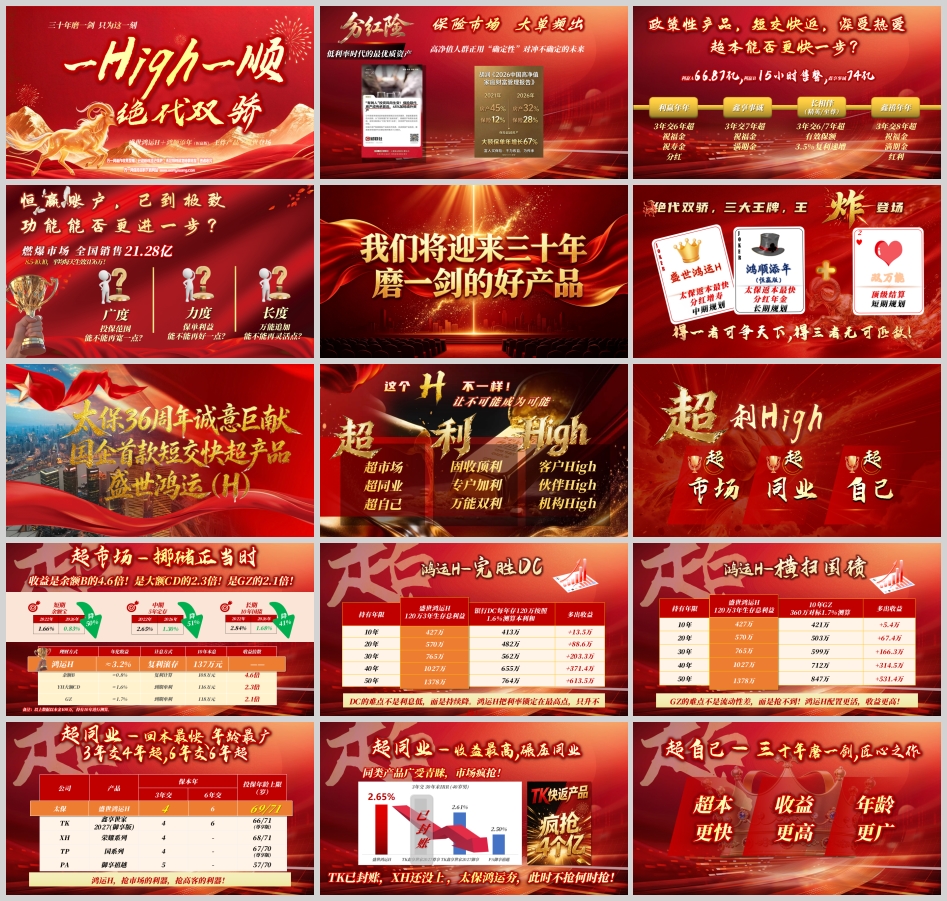
太保“双王炸”深度拆解:盛世鸿运H与鸿顺添年的亮点与边界
2026年的保险市场,分红险无疑是绝对的主角。当银行存款利率持续走低、传统固收类产品吸引力下降时,“保证利益+浮动分红”的组合被推到了舞台中央。太保寿险在此节点推出“盛世鸿运H(恒赢版)”与“鸿顺添年(恒赢版)”组合,以“3年交4年超、6年交6年超”为口号,试图在激烈的分红险竞争中打出一张“速度牌”。然而,销售宣导材料中的“王炸”“绝代双骄”“超市场、超同业、超自己”等词汇,与产品条款中冷静的文字之间,存在着需要仔细辨别的距离。
一、盛世鸿运H:一款“超速回本”的分红型增额寿
根据太保官网披露的产品说明书,盛世鸿运H(恒赢版)是一款分红型终身寿险,核心机制由三层构成:保证利益打底、分红浮动加持、万能账户承接。
最基础的保证层面,有效保险金额每年按1.75%固定递增,写进合同,不随市场利率下行而改变。这一预定利率是监管上限收紧后的“顶格”设计,也是产品安全垫的底线。身故或全残保险金的计算区分年龄段:18至40周岁给付已交保费的160%,41至60周岁为140%,61周岁及以上为120%,同时与现金价值、有效保额取大。投保年龄方面,女性最高可至72周岁,男性至69周岁,覆盖了较广的高龄客群。
真正让这款产品在渠道端具备“冲击力”的,是回本速度。宣导材料反复强调“3年交4年超,6年交6年超”,并称这是“现有监管条件下的极限”。从演示数据看,这一速度在分红型增额寿中确实处于第一梯队。但这里需要区分两个概念:保证利益回本与红利演示回本。宣导表格中的“生存总利益”通常包含了非保证的红利利益。如果分红实现率不及预期甚至为零,保证现金价值的回本时间会显著拉长。产品说明书明确提示:“未来的保单红利为非保证利益,红利分配是不确定的”。换言之,“4年超”的承诺,建立在分红能够兑现的前提之上。
分红逻辑方面,宣导材料中最具诱惑力的数字是“分红实现率按118%演示”。材料称恒赢专属账户“已运行3年,历史年化回报不低于9.3%”,并以此论证118%实现率的合理性。在监管对分红险演示利率实施严格限制的背景下,1.75%预定利率加上3.5%演示利率,理论上需要分红实现率达到118%才能触及收益天花板。但118%是演示假设,不是合同承诺。恒赢账户过去三年的高回报,部分来源于提前建仓的非标资产和存量优质资产池,这种收益结构能否在未来二三十年持续复制,存在不确定性。从太保历史分红数据看,其现金分红产品实现率极大值为145%,极小值为40%,波动区间相当大。
二、鸿顺添年:养老现金流与家园权益的捆绑
鸿顺添年(恒赢版)的定位与盛世鸿运H不同,它是一款养老年金保险(分红型),核心功能是提供长期养老现金流。根据太保官网信息,该产品以“保证利益+分红”为结构,对接太保家园养老社区权益。
宣导材料中展示的案例颇具吸引力:50岁男性,120万3年交,第5年起每年领取总保费的3%(即3.6万元)直至105岁,累计领取可达561.6万元,最后仍剩余333.8万元。另一案例中,50岁女士60万6年交,60岁起每年领12万,至100岁累计领取492万,剩余367万。这些数字的“震撼力”源于长期复利与生存总利益的叠加计算,但同样需要厘清:领取金额中是否包含红利?如果仅计算保证利益,领取水平和剩余现金价值会显著低于演示值。宣导材料并未在案例旁明确标注红利假设比例,这是阅读时需要警惕的地方。
真正让鸿顺添年区别于普通年金险的,是太保家园权益的捆绑。根据材料,总保费30万以上可享受“四喜临门”健康权益包,120万以上可享受“六六大顺”尊享权益,300万以上可对接“九天揽月”家办权益。太保家园目前已在全国13个城市落地15个社区,已开业项目12个,涵盖成都、大理、杭州、上海普陀、南京、青岛、厦门、武汉、苏州、郑州等地。对于有实际养老社区入住需求的客户,这一权益具有真实价值;但对于仅关注收益的客户,权益的“折现价值”需要根据自身情况审慎评估。
三、万能账户:太保的传统优势与规则升级
太保在万能险领域的积累确实是其差异化优势之一。材料称太保是万能险“开创者”,2000年即推出首款产品,目前65款万能账户在2026年1月至9月的月均结算利率保持在2.86%及以上,3.0%及以上账户占比63%。这一数据在行业“限高令”背景下确实具有竞争力。
2027年新政策的核心升级在于:同时搭配双账户(庆典版+如意版),追加额度从1:5提升至最高1:8,追加期间从“6个月内”延长至“趸交+缴费期”,手续费进出手续费也有优化。对于有大额短期资金需要安置的客户,万能账户的灵活性和结算水平是产品组合的重要加分项。但需要明确:万能账户的结算利率是浮动的,演示结息3.0%不代表未来实际结算水平,保底利率才是合同保证的底线。
四、理性看待“超市场”的对比逻辑
宣导材料中大量使用了与余额宝、大额存单、国债的收益对比,得出“鸿运H收益是余额宝的4.6倍、大额CD的2.3倍”等结论。这类对比的问题在于期限错配:余额宝和短期存款的流动性远高于一份长期锁定的人寿保单,将不同流动性、不同风险属性的资产放在同一维度比较收益倍数,逻辑上并不严谨。材料自身也注明“以上数据以本金100万,持有10年进行测算”,而10年持有期对于增额寿而言仅仅是起步阶段。
与同业产品的对比同样需要审慎。材料称“TK已封账,XH还没上,太保鸿运夯”,这种信息具有时效性,且竞品的产品策略随时可能调整。更重要的是,“回本最快”不等于“长期收益最高”。一款产品在第4年回本,另一款在第6年回本,但到第30年时后者可能反超。客户应根据自身的资金使用计划选择匹配的产品,而非单纯追求回本速度。
五、风险提示与决策建议
在阅读这份充满“High”与“王炸”的宣导材料时,以下几点值得反复提醒:
第一,分红的不确定性是最大的变量。 盛世鸿运H和鸿顺添年的演示收益中,红利部分均基于假设的实现率(如118%)。实际分红取决于太保分红险业务的实际经营状况,某些年度可能为零。产品说明书对此有明确提示,宣导材料中的“底气”不能替代合同条款的约束力。
第二,回本速度的“含金量”需要拆解。 “4年超”指的是生存总利益(含红利演示)超过累计保费。如果分红为零,保证现金价值的回本时间会更长。客户应以保证利益为底线做规划,将红利视为锦上添花。
第三,家园权益的价值取决于使用场景。 太保家园的社区品质和布局确实在行业中具有竞争力,但对于暂无入住计划或所在城市无社区覆盖的客户,权益的附加价值有限。不应为了“拿到权益”而超出实际保费承受能力。
第四,万能账户是工具而非承诺。 结算利率浮动,追加规则可能调整,手续费优惠有期限条件。客户应关注保底利率和资金的实际使用需求,而非被高结算演示吸引。
第五,短交快返的产品设计适合特定人群。 3年交、6年交的短交费期意味着资金需要短期内集中投入,适合有存量资金、希望快速完成配置的客户。对于现金流稳定的工薪阶层,长期交费的产品可能更为匹配。
太保盛世鸿运H与鸿顺添年的组合,在回本速度、万能账户配套和家园权益方面确实展现了太保在产品设计和资源整合上的功力。但“王炸”的称号属于销售话术,理性的决策需要穿透话术,回到条款、回到保证利益、回到自身的真实需求。在低利率时代锁定长期确定性,方向是正确的;但“确定性”的边界在哪里,需要每一位客户用自己的判断去丈量。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

