

标题
- 标题
- 内容



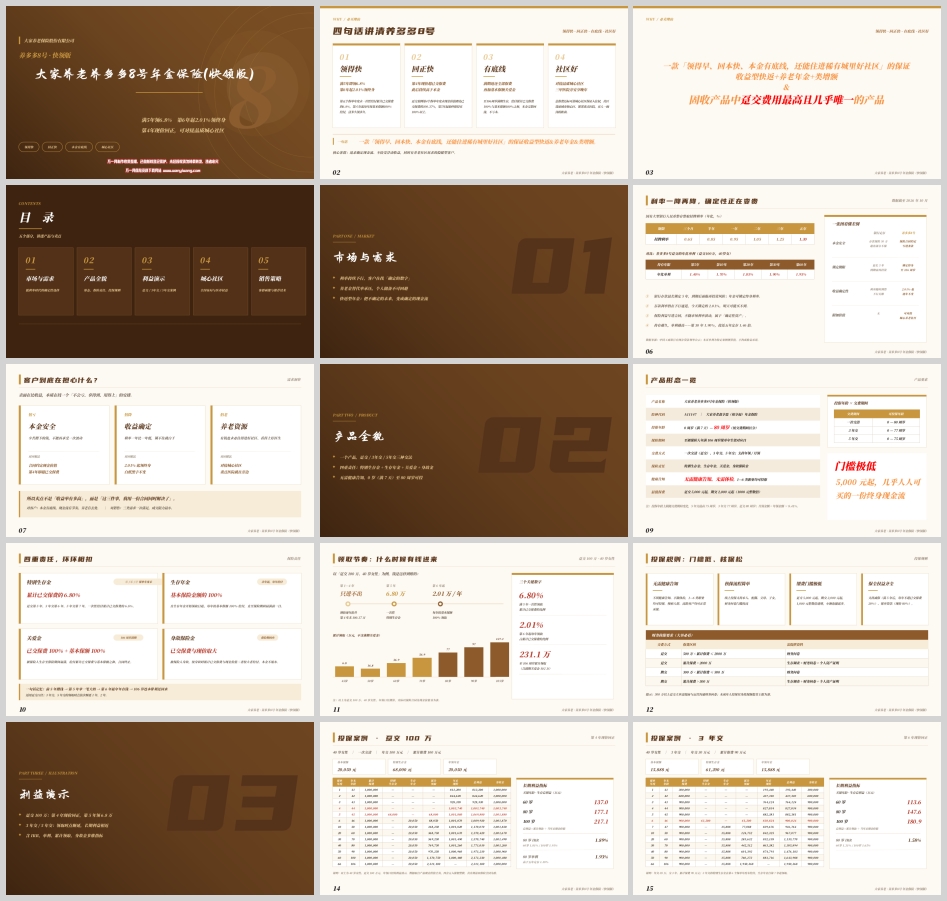
养多多8号(快领版)深度解读:一份快返年金如何同时解决"怕亏、怕降、怕老"
在2026年的保险货架上,"快返型年金"正在经历一场微妙的分化。一边是传统养老年金动辄十年以上的等待期,另一边是增额终身寿险"只涨不领"的纯储蓄逻辑。大家养老推出的养多多8号(快领版),试图在两者之间切出一条缝:第5年末一次性给付累计保费的6.8%,第6年起每年按基本保额100%给付至106周岁,第4个保单年度末现金价值即超过已交保费。这三个数字放在一起,构成了一个颇具辨识度的产品画像。但宣传材料上的"领得快、回正快、有底线、社区好"四句话,究竟有多少含金量,需要拆开来看。
一、领取节奏:6.8%的"见面礼"与2.01%的"长流水"
以趸交100万、40岁女性为例,产品的现金流节奏非常清晰。前4年只有现金价值在爬坡,第4年末达到100.37万元,首次超过本金。第5年末,一笔68,000元的特别生存金到账——这是累计保费的6.8%,也是整个产品在销售环节最抓眼球的数字。从第6年开始,每年领取20,050元,折合累计保费的2.005%,一直领到106周岁满期。
这里需要区分两个容易混淆的概念:6.8%是一次性的,2.01%才是终身的。宣传语"满5年领6.8%、第6年起2.01%领终身"在字面上没有毛病,但消费者若将6.8%误读为年化收益率,就会产生严重偏差。第5年那笔钱的本质是"特别生存金",属于对缴费期结束后的一次性回馈,不具持续性。真正决定这份保单长期价值的,是每年2.005%的生存年金加上满期时返还的保费与基本保额之和。
从累计领取看,趸交100万至60岁累计领取约36.9万元(不含满期金),至80岁约77万元,至100岁约117万元,106岁满期时累计领取达到231.1万元(含满期关爱金102万元)。名义数字可观,但这是跨越六十余年的时间累积,不能简单与本金相除来理解收益率。
二、回本速度与流动性:第4年现价回正是关键分水岭
快返年金最受诟病的一点,是前期退保损失巨大。养多多8号在这一项上做出了明显优化:趸交案例中,第1年末现金价值81.22万元,第2年84.46万元,第3年92.83万元,第4年100.37万元——第4个保单年度末现价即超过已交保费,此后始终维持在100万元上方微幅波动(第60年100.05万元)。
这个设计的意义在于,它把"资金被锁死"的心理门槛从常见的五到八年压缩到了四年。对于一笔原本可能放在三年期定存里的资金而言,四年的回正周期在可接受范围内。同时,产品支持满5年后减保(每年不超过已交保费20%)和保单贷款(最高贷现价的80%),为中途用钱留出了通道。但必须提醒:减保和贷款都会侵蚀后续的年金领取与现价增长,并非"免费的自由"。
期交方案的回正时间相应拉长。3年交(年交30万、累计90万)第6年现价才回到90万附近,5年交(年交20万、累计100万)第8年现价才站上100万。宣传材料中"第4年现价回正"的说法,严格对应的是趸交口径,期交客户需要按自己的缴费节奏重新理解这个数字。
三、收益率真相:IRR在1.5%至1.9%之间的分层
抛开名义领取额,用内部收益率来衡量,这款产品的收益呈现明显的"缴费方式分层"。根据材料披露的数据:趸交100万、40岁女性,80岁IRR为1.89%,60岁1.81%,100岁1.91%;3年交90万,80岁IRR降至1.58%,60岁仅1.31%;5年交100万,80岁IRR为1.51%,60岁1.18%。
这组数字传递了两个信息。第一,趸交的收益效率显著高于期交,因为资金更早进入账户参与累积;第二,持有时间越长,IRR越接近其上限,但即便到100岁,趸交口径的IRR也仅在1.91%左右。作为参照,同期国有大行五年定存挂牌利率为1.30%,养多多8号趸交在第30年的年化单利约1.90%,确实高于定存,但优势幅度并非"碾压级"。
材料中另一个值得注意的机制是"交清增额":生存金不领取,自动转购为增额保费,转化为新增基本保额,使年金与现金价值同步复利增长。以30岁男性趸交、全程交清增额不领取测算,IRR从第10年末的1.68%逐步升至第70年末的1.949%,接近头部增额寿的水平。这实际上是把一份"快返年金"改造为"类增额寿"的玩法,适合那些当下不缺现金流、希望长期复利滚存的客户。但代价是放弃了即期领取,产品的"快返"属性被主动消解,客户需要清楚自己买的到底是哪一种逻辑。
四、身故与满期:本金底线的真实含义
产品在身故责任上采取"已交保费与现金价值取大"的规则。趸交案例中,第1至3年身故金等于已交保费100万元(高于当期现价),第4年起身故金跟随现价(100.37万元起),此后长期维持在100万元出头。这意味着身故保障的本质是"本金不缩水",而非额外的风险杠杆。对于家庭经济支柱而言,这份保单不承担收入替代功能,其定位始终是现金流规划工具。
满期关爱金则是"本金有底线"的最终兑现:106周岁生存,给付累计已交保费100%与基本保额100%之和。趸交100万的案例中,满期金为102万元(100万保费+2.005万基本保额),合同终止。加上此前累计领取的年金,总利益达到231.1万元。这个设计确保了"活得足够久,本金完整回流",但前提是被保险人生存至106周岁——这是一个需要理性看待的概率条件,不宜作为确定性收益来宣传。
五、城心社区:权益是加分项,不是购买理由
产品另一条卖线是对接"大家的家"城心养老社区。根据材料,总保费达标可获得保证入住权与优先入住权,社区选址城市核心区、紧邻三甲医院。2026年10月至12月生效的保单,城心一星一档门槛从120万降至100万(8折活动),趸交100万即可锁定一组城市的保证入住权。
社区权益的真实价值取决于两个变量:社区是否已实际运营、以及客户是否真的有入住意愿。材料显示北京、杭州、成都等地社区已运营或试运营,但多数城市仍处于在建或布局阶段。对于没有社区诉求的客户,这项权益不构成购买理由;对于确有养老社区需求的客户,也需要区分"保证入住权"与"优先入住权"的差别,以及行权次数、承继规则等细节。将社区作为"附加价值"来理解是合理的,将其作为"核心收益"来折算则容易高估。
六、横向位置:在同类产品中处于什么水平
材料提供了一组四款快返年金的对比数据(趸交、40岁女):养多多8号第5年特别生存金6.8%,为四款中最高;现价4年回本,为最快;年领比例2.005%,为最高;10年IRR 1.66%、30年IRR 1.87%、60年IRR 1.91%,全周期领先于人保民享盈、太保好人2025计划二、中英悦人生C。这组对比如果数据属实,说明产品在"快返年金"这个细分赛道里确实处于头部位置。
但"头部"是相对于同类快返产品而言的。若把参照系换成增额终身寿或传统养老年金,结论会不同:增额寿在纯储蓄场景下的长期IRR可能更高,传统养老年金在长寿场景下的年金杠杆可能更强。养多多8号的竞争力在于平衡——它比增额寿多了即期现金流,比传统养老险回本更快、领取更早,比银行定存锁定期更长。这种"什么都有一些"的特性,既是它的优势,也意味着它在任何一个单一维度上都不是极致。
七、适合谁,以及需要核对什么
综合来看,这款产品适配三类人群。一是存款到期客,手握50万以上定存、对利率下行有直接痛感,希望把一部分资金锁定为终身现金流,趸交口径下第4年回正、第5年即领的设计契合其决策周期。二是50至70岁、有养老社区诉求的客户,年金解决现金流、社区解决养老资源,一份保单覆盖两件事。三是为孩子做长期规划的家长,0岁投保第5年即可开始领取,领取比例与年龄几乎无关(各年龄年领比例稳定在约2.0%),规划逻辑简单。
不太适合的人群同样清晰:追求高收益的投资者(IRR上限不足2%)、5年内可能动用这笔钱的客户(期交回本更晚)、以及需要身故保障的家庭支柱(身故金仅保本金)。
在签字之前,建议核对三件事:特别生存金与生存年金的给付时点是否与所选缴费方式匹配(趸交第5年、3年交第6年、5年交第7年,容易记混);现金价值表是否与演示表一致,尤其是期交方案的回本年度;城心社区权益的合同表述,明确是保证入住还是优先入住、行权条件与有效期。宣传材料是销售辅助工具,合同条款才是权利的最终边界。养多多8号(快领版)是一份设计得相当"顺滑"的快返年金,但"顺滑"不等于"适合所有人",把数字还原到自己的资金期限和养老规划里,才能判断它是不是那块拼图。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号