

标题
- 标题
- 内容



2026养老痛点、社区常见误会长护险规划分红险方案沟通(新华版)
一、"养老社区入住率95%"背后:养老金融的确定性机会
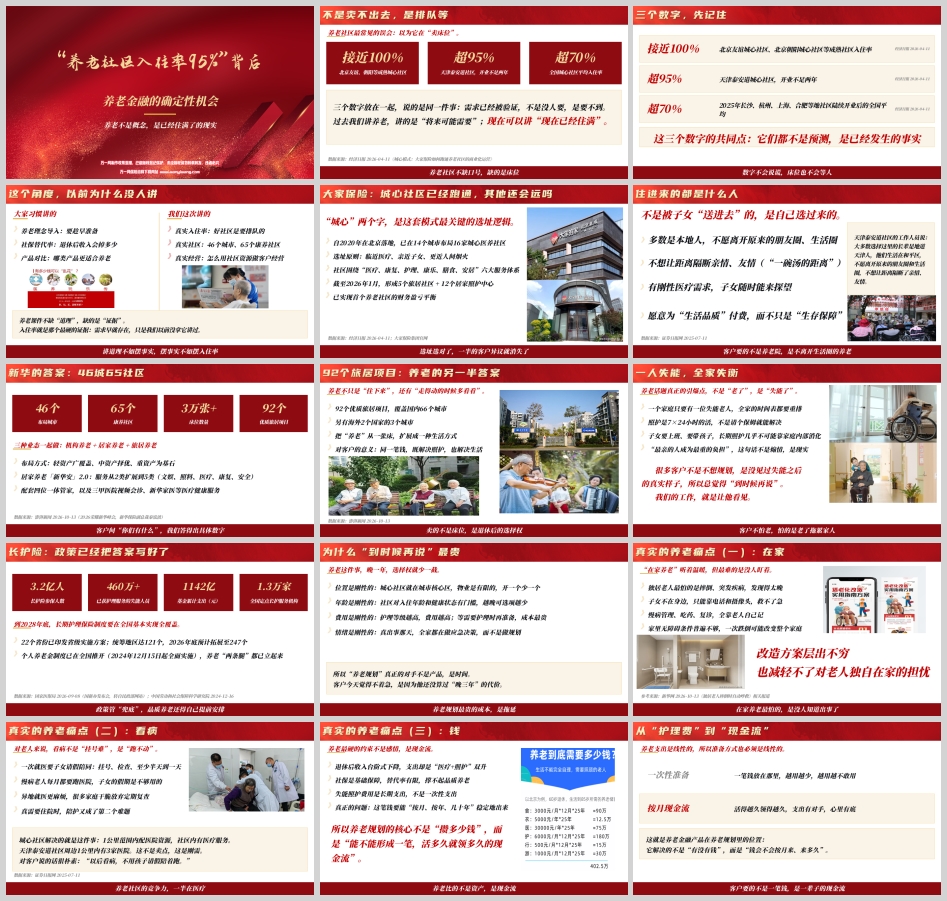
养老不是概念,是已经住满了的现实。过去我们讲养老,讲的是"将来可能需要";现在可以讲"现在已经住满"。三个数字放在一起,说的是同一件事:需求已经被验证,不是没人要,是要不到。
接近100%——北京友谊城心社区、北京朝阳城心社区等成熟社区入住率;超95%——天津泰安道城心社区,开业不足两年;超70%——2025年长沙、杭州、上海、合肥等地社区陆续开业后的全国城心社区平均入住率。这三个数字的共同点是:它们都不是预测,是已经发生的事实(数据来源:经济日报2026-04-11《城心模式:大家保险如何跑通养老社区的商业化运营》)。数字不会说谎,床位也不会等人。
养老社区最常见的误会,是以为它在"卖床位"。实际上,不是卖不出去,是排队等。养老社区不缺口号,缺的是床位。这个角度以前为什么没人讲?因为大家习惯讲养老理念导入(要趁早准备)、社保替代率(退休后收入会掉多少)、产品对比(哪类产品更适合养老);而我们这次讲的是真实入住率(好社区是要排队的)、真实社区(46个城市、65个康养社区)、真实经营(怎么用社区资源做客户经营)。养老课件不缺"道理",缺的是"证据"。入住率就是那个最硬的证据:需求早就存在,只是我们以前没拿它讲过。讲道理不如摆事实,摆事实不如摆入住率。
以大家保险城心社区为例,"城心"两个字是这套模式最关键的选址逻辑:自2020年在北京落地,已在14个城市布局16家城心医养社区;选址原则是"临近医疗、亲近子女、更近人间烟火";社区围绕"医疗、康复、护理、康乐、膳食、安居"六大服务体系;截至2026年1月,形成5个旅居社区+12个居家照护中心;已实现首个养老社区的财务盈亏平衡。选址选对了,一半的客户异议就消失了。
住进来的都是什么人?不是被子女"送进去"的,是自己选过来的。多数是本地人,不愿离开原来的朋友圈、生活圈;不想让距离隔断亲情、友情("一碗汤的距离");有刚性医疗需求,子女随时能来探望;愿意为"生活品质"付费,而不只是"生存保障"。天津泰安道社区的工作人员说,大多数选择这里的长辈是地道天津人,他们生活在和平区,不愿离开原来的朋友圈和生活圈,不想让距离隔断了亲情、友情(数据来源:证券日报网2025-07-11)。客户要的不是养老院,是不离开生活圈的养老。
二、新华的答案:46城65社区与92个旅居项目
新华保险给出的答案是:46个布局城市、65个康养社区、3万张+床位数量、92个优质旅居项目,三种业态一起做——机构养老+居家养老+旅居养老。布局方式是轻资产广覆盖、中资产择优、重资产为基石;居家养老「新华安」2.0服务从2类扩展到5类(文娱、照料、医疗、康复、安全),配套四位一体管家,以及三甲医院视频会诊、新华家医等医疗健康服务(数据来源:澎湃新闻2026-10-13,2026荣耀新华峰会,新华保险副总裁秦泓波)。客户问"你们有什么",我们答得出具体数字。
92个旅居项目是养老的另一半答案。养老不只是"住下来",还有"走得动的时候多看看":92个优质旅居项目覆盖国内66个城市,另有海外2个国家的3个城市;把"养老"从一张床,扩展成一种生活方式;对客户的意义是——同一笔钱,既解决照护,也解决生活。卖的不是床位,是退休后的选择权。
三、真实的养老痛点:在家、看病、钱
养老话题真正的引爆点,不是"老了",是"失能了"。一人失能,全家失衡:一个家庭只要有一位失能老人,全家的时间表都要重排;照护是7×24小时的活,不是请个保姆就能解决;子女要上班、要带孩子,长期照护几乎不可能靠家庭内部消化。"最亲的人成为最重的负担",这句话不是煽情,是现实。很多客户不是不想规划,是没见过失能之后的真实样子,所以总觉得"到时候再说"。我们的工作,就是让他看见。客户不怕老,怕的是老了拖累家人。
痛点一:在家。"在家养老"听着温暖,但最难的是没人盯着:独居老人最怕的是摔倒、突发疾病,发现得太晚;子女不在身边,只能靠电话和摄像头,救不了急;慢病管理、吃药、复诊,全靠老人自己记;家里无障碍条件普遍不够,一次跌倒可能改变整个家庭(参考来源:新华网2026-10-13《独居老人摔倒时自动呼救》相关报道)。在家养老最怕的,是没人知道出事了。改造方案层出不穷,也减轻不了对老人独自在家的担忧。
痛点二:看病。对老人来说,看病不是"挂号难",是"跑不动":一次就医要子女请假陪同,挂号、检查、至少半天到一天;慢病老人每月都要跑医院,子女的假期是不够用的;异地就医更麻烦,很多家庭干脆放弃定期复查;真需要住院时,陪护又成了第二个难题。城心社区解决的就是这件事:1公里范围内配医院资源,社区内有医疗服务。天津泰安道社区周边1公里内有3家医院,这不是卖点,这是刚需。对客户说的话很朴素:"以后看病,不用孩子请假陪着跑。"(数据来源:证券日报网2025-07-11)养老社区的竞争力,一半在医疗。
痛点三:钱。养老最硬的约束不是感情,是现金流:退休后收入台阶式下降,支出却是"医疗+照护"双升;社保是基础保障,替代率有限,撑不起品质养老;失能照护费用是长期支出,不是一次性支出;真正的问题是这笔钱要能"按月、按年、几十年"稳定地出来。所以养老规划的核心不是"攒多少钱",而是"能不能形成一笔,活多久就领多久的现金流"。养老比的不是资产,是现金流。一次性准备是一笔钱放在那里,越用越少,越用越不敢用;按月现金流是活得越久领得越久,支出有对手,心里有底。这就是养老金融产品在养老规划里的位置:它解决的不是"有没有钱",而是"钱会不会按月来、来多久"。客户要的不是一笔钱,是一辈子的现金流。
四、长护险:政策已经把答案写好了
长护险的数据值得每一位从业者记住:3.2亿人参保,460万+已获护理服务的失能人员,1142亿元基金累计支出,1.3万家全国定点长护服务机构。到2028年底,长期护理保险制度要在全国基本实现全覆盖;22个省份已印发省级实施方案,统筹地区达121个,2026年底预计拓展至247个;个人养老金制度已在全国推开(2024年12月15日起全面实施),养老"两条腿"都已立起来(数据来源:国家医保局2026-09-08国新办发布会,转自民政部网站;中国劳动和社会保障科学研究院2024-12-16)。政策管"兜底",品质养老还得自己提前安排。
为什么"到时候再说"最贵?养老这件事,晚一年,选择权就少一截。位置是刚性的:城心社区就在城市核心区,物业是有限的,开一个少一个;年龄是刚性的:社区对入住年龄和健康状态有门槛,越晚可选项越少;费用是刚性的:护理等级越高,费用越高,等需要护理时再准备,成本最贵;情绪是刚性的:真出事那天,全家都在做应急决策,而不是做规划。所以"养老规划"真正的对手不是产品,是时间。客户今天觉得不着急,是因为他还没算过"晚三年"的代价。养老规划最贵的成本,是拖延。
五、养老家园与分红险:服务落地,保单才落得下
养老家园不是保险产品,是保险公司的服务能力。对客户,它是一项可以"用起来"的养老服务权益,看得见、住得进;对公司,它是长期资金与长期服务的结合,服务端反哺负债端;对队伍,它是一个可以持续经营的客户理由,而不只是一张保单。关键点是:服务是真实的,客户可以实地去看、去住、去问。讲养老家园时,不承诺回报,只讲服务;不讲"养老院",讲"第二个家";不讲"买不买",讲"什么时候开始看"。服务能落地,保单才落得下。
养老家园能解决什么?把三个痛点逐条对上社区的能力:怕出事没人知道——社区内24小时照护+紧急响应;怕看病跑不动——临近三甲医院+社区医疗、康复、护理;怕离开生活圈——城心选址,临近子女、更近人间烟火;怕拖累子女——专业照护接过去,子女回归"子女"的角色;怕钱不够用——年金类产品提供长期稳定现金流,与社区服务衔接。客户买的不是一张床,是一整套"出事了有人接住"的安排。把担心逐条变成答案,客户自己就会算这笔账。
分红险在这里扮演什么角色?长期、稳定、与生命等长,这三条正好对上养老支出。长期性:保单周期长,正好覆盖养老的几十年支出周期;稳定性:以合同约定的方式提供长期保障与给付安排;与生命等长:活得越久越需要它,这是它和别的资金安排不一样的地方;可衔接服务:与康养服务权益结合,形成"资金+服务"方案。讲清保障责任,比讲收益更长久。
六、场景营销与方案沟通:先谈养老,再谈保单
客户为什么会为"养老"买单?不是为了自己,多半是为了不拖累家人。触点一:聊孩子——孩子未来要面对"上有老下有小",父母先安排好就是帮孩子;触点二:聊朋友——同龄朋友住进了社区,生活状态肉眼可见地变好;触点三:聊自己——体检报告、父母照护经历,都会让客户开始想这件事;触点四:聊确定——利率环境在变,能锁定的长期安排越来越稀缺。养老话题最容易被接受的地方在于:它不冒犯。不谈收益、不谈风险,只谈"你希望晚年什么样"。养老话题,是最容易开口的话题。
开门红怎么用养老话题打开大额保单?把一次"产品推荐",换成一次"养老方案沟通":①先不谈产品,先问"您家老人现在谁在照顾?";②先带客户去看,能实地看的社区,比任何话术都有说服力;③回来一起算账,把长期照护的支出,换算成需要准备的现金流;④再给方案,年金/分红类产品+康养服务权益,一次讲清;⑤约下一步,体检式复访、社区参观、家人一起谈。顺序很重要:先建立"养老需求",再谈"解决方案"。反过来做,就是卖产品,客户的本能反应就是拒绝。
开口三句,任选一句,都不冒犯。①从父母切入:"您爸妈现在多大年纪了?平时是您照顾,还是请人照顾?"②从朋友的经历切入:"我有个客户去年给父母看了几家养老社区,看完说了一句:早知道早点看。"③从体检报告切入:"您这次体检结果怎么样?很多客户是拿到报告那天,才开始认真想养老的事。"共同点:都在问"现状",没有一句在推产品。会问现状的人,才拿得到真实需求。
异议速答,四句话对应四类最常见的拒绝。客户说"我有社保":"社保是基础保障,管的是基本生活。您现在看的这种社区,一个月多少钱您知道吗?我给你介绍一下。"客户说"我有房子":"房子是资产,不是现金流。真到需要照护那天,房子能马上变成每月的护理费吗?"客户说"到时候再说":"不着急做决定,但可以先去看一次。看了才知道自己要什么,看不用花钱。"客户说"孩子会管我":"孩子一定管。问题是孩子也要上班带孩子,您自己安排好,才是真的帮孩子。"话术要点:先接住客户的顾虑,再换一个角度问他,不反驳、不辩论。客户的拒绝,往往是在问"你凭什么"。
其他常见异议。"再考虑考虑"——"当然。那我先给您约一次社区参观,看完再考虑,不耽误您时间。""太贵了"——"贵不贵要跟什么比。跟一次住院比、跟请一个全天护工比,我们再算一遍。""我还没老"——"正因为没老才便宜。等需要护理的时候再安排,成本是不一样的。""孩子不同意"——"那就带上孩子一起去看,让他们也了解。这是全家的事,不该您一个人决定。"异议不是拒绝,是他还没看到画面。
怎么把社区和保单接上?参观完,成交的时机就成熟了。"您刚看的那个社区,月费大概5000元。这笔钱从哪来?每月有笔固定现金流,就不用动原来的积蓄吧?""您现在放的钱,不只是给自己准备床位,是给自己准备一笔'按月来、活多久来多久'的钱。""服务权益和长期安排是一套的:先解决'住哪儿',再解决'钱从哪儿来'。""今天不用定,但建议您把这个月的生活费先算一遍,我们就知道缺口在哪。"记住:客户要的是"确定",不是"更高"。凡是讲不清保障责任的,就不要乱讲。把服务讲实,把确定性讲透。
七、客户经验,从现在开始
不用等开门红,这周就能动。第一步,把自己客户名单过一遍:家里有60岁以上父母的,先标出来;第二步,约一次社区参观:能带客户实地看的,成交率完全不同;第三步,练熟三句话:开口三句、异议四答、方案一句话。养老不是概念,是已经住满了的现实。客户需要的不是一个理由,是一个画面:让他看见自己晚年的样子。先让自己看见,客户才看得见。
"养老社区入住率95%"背后,是养老金融的确定性机会。养老不是概念,是已经住满了的现实;不是卖不出去,是排队等;不是卖床位,是卖退休后的选择权;不是一次性的一笔钱,是一辈子的现金流。对从业者而言,2026年的机会不在于讲更多道理,而在于把真实入住率、真实社区、真实服务摆到客户面前——讲道理不如摆事实,摆事实不如摆入住率。先谈养老,再谈保单;先把服务讲实,再把确定性讲透。这,就是新华版养老方案沟通的完整逻辑。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号