

标题
- 标题
- 内容



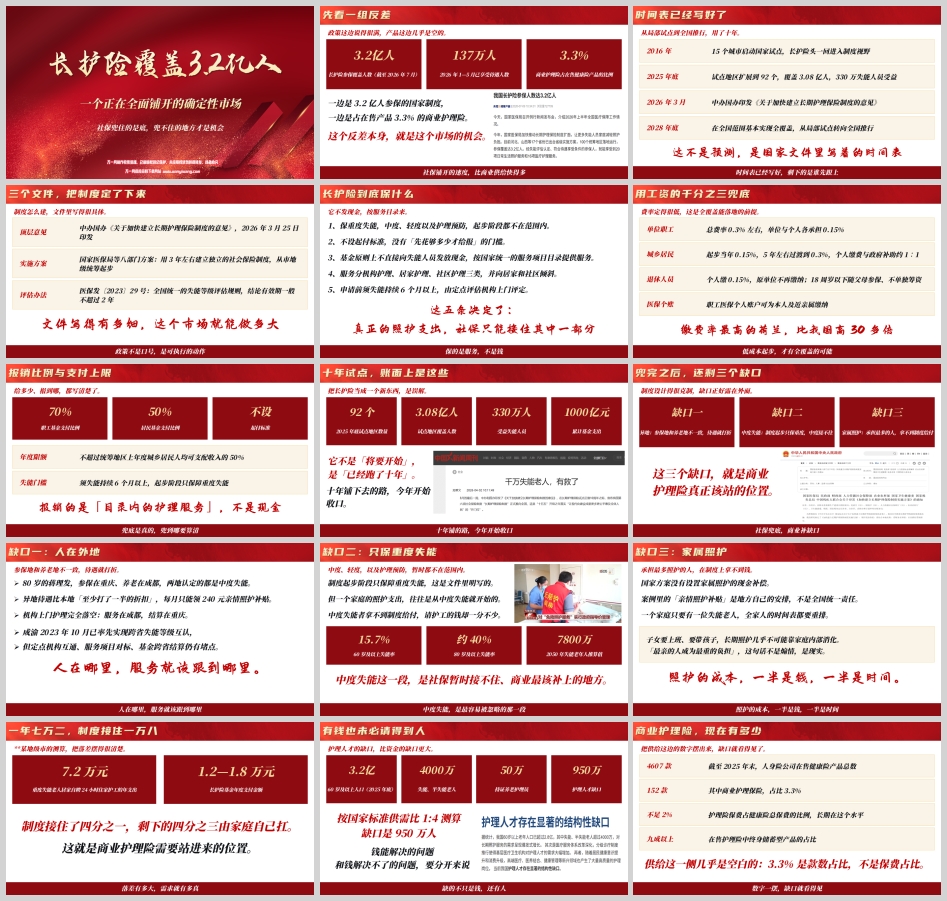
社保兜住的是底,兜不住的地方才是机会——长护险覆盖3.2亿人背后的三个缺口与商业护理险的站位
一、一个正在全面铺开的确定性市场
先看一组反差。
政策这边说得很满:截至2026年7月,长期护理保险参保覆盖人数已达3.2亿人;2026年1—5月,已有137万人实际享受待遇。
产品这边几乎是空的:截至2025年末,人身险公司在售健康险产品总数4607款,其中商业护理保险仅152款,占比3.3%;护理险保费占健康险总保费的比例长期不足2%。
一边是3.2亿人参保的国家制度,一边是占在售产品3.3%的商业护理险。
这个反差本身,就是这个市场的机会。
社保铺开的速度,比商业供给快得多。当制度已经把"失能照护"这件事变成全民共识,商业险要做的不是再教育一遍市场,而是回答一个问题:社保兜住的那条线以上,谁来接?
二、时间表已经写好了,这不是预测
从局部试点到全国推行,用了十年。
2016年,15个城市启动国家试点,长护险头一回进入制度视野;2025年底,试点地区扩展到92个,覆盖3.08亿人,330万失能人员受益,累计基金支出1000亿元;2026年3月,中办国办印发《关于加快建立长期护理保险制度的意见》;到2028年底,在全国范围基本实现全覆盖,从局部试点转向全国推行。
这不是分析师的预测,是国家文件里写着的时间表。
三个文件把制度定了下来:中办国办《关于加快建立长期护理保险制度的意见》(2026年3月25日印发)是顶层意见;国家医保局等八部门实施方案明确"用3年左右建立独立的社会保险制度,从市地级统筹起步";医保发〔2023〕29号则给出全国统一的失能等级评估规则,评估结论有效期一般不超过2年。
文件写得有多细,这个市场就能做多大。政策不是口号,是可执行的动作。十年铺下去的路,今年开始收口。
三、长护险到底保什么:五条规则看清楚
很多人对长护险的想象是"失能了每月领一笔钱"。真实规则并非如此——它不发现金,按服务目录来。
第一,保重度失能。中度、轻度以及护理预防,起步阶段都不在范围内。
第二,不设起付标准。没有"先花够多少才给报"的门槛。
第三,基金原则上不直接向失能人员发放现金,而是按国家统一的服务项目目录提供服务。
第四,服务分机构护理、居家护理、社区护理三类,并向居家和社区倾斜。
第五,申请前须失能持续6个月以上,由定点评估机构上门评定。
这五条决定了:真正的照护支出,社保只能接住其中一部分。保的是服务,不是钱;兜底是真的,但兜到哪要算清。
费率定得很低,这是全覆盖能落地的前提:单位职工总费率0.3%左右,单位与个人各承担0.15%;城乡居民起步当年0.15%,5年左右过渡到0.3%,个人缴费与政府补助约1∶1;退休人员个人缴0.15%,原单位不再缴纳,18周岁以下随父母参保、不单独筹资;职工医保个人账户可为本人及近亲属缴纳。
作为参照,缴费率最高的荷兰,比我国高30多倍。低成本起步,才有全覆盖的可能——但低费率也意味着低给付,这正是商业险的生存空间。
报销比例与支付上限同样写得很清楚:职工基金支付比例70%,居民50%,不设起付标准,年度限额不超过统筹地区上年度城乡居民人均可支配收入的50%。
四、兜完之后,还剩三个缺口
制度设计得很克制,缺口正好露在外面。
缺口一:异地——参保地和养老地不一致,待遇就打折
80岁的蒋理发,参保在重庆、养老在成都,两地认定的都是中度失能。异地待遇比本地"至少打了一半的折扣",每月只能领240元亲情照护补贴。机构上门护理完全落空:服务在成都,结算在重庆。
成渝2023年10月已率先实现跨省失能等级互认,但定点机构互通、服务项目对标、基金跨省结算仍有堵点。
人在哪里,服务就该跟到哪里。可在制度层面,这件事还没走完。
缺口二:中度失能——制度起步只保重度,中度接不住
制度起步阶段只保障重度失能,这是文件里明写的。但一个家庭的照护支出,往往是从中度失能就开始的:中度失能者拿不到制度给付,请护工的钱却一分不少。
数字更说明紧迫性:60岁及以上失能率15.7%,80岁及以上失能率约40%,2050年失能老年人推算值达7800万。
中度失能这一段,是社保暂时接不住、商业最该补上的地方。它也是最容易被忽略的那一段。
缺口三:家属照护——承担最多的人,拿不到制度给付
国家方案没有设置家属照护的现金补偿。案例里的"亲情照护补贴"是地方自己的安排,不是全国统一责任。
一个家庭只要有一位失能老人,全家人的时间表都要重排:子女要上班、要带孩子,长期照护几乎不可能靠家庭内部消化。
"最亲的人成为最重的负担",这句话不是煽情,是现实。照护的成本,一半是钱,一半是时间。
五、一年七万二,制度接住一万八
某地级市的测算,把落差摆得很清楚:重度失能老人居家自聘24小时住家护工的年支出约7.2万元,而长护险基金年度支付金额约1.2—1.8万元。
制度接住了四分之一,剩下的四分之三由家庭自己扛。这就是商业护理险需要站进来的位置。落差有多大,需求就有多真。
而更难的是:有钱也未必请得到人。护理人才的缺口,比资金的缺口更大。2025年底我国60岁及以上人口3.2亿,失能、半失能老人4000万,而持证养老护理员仅50万——按国家标准供需比1:4测算,护理人才缺口达950万人。
钱能解决的问题,和钱解决不了的问题,要分开来说。缺的不只是钱,还有人。这也意味着,未来的护理险必须从"给钱"走向"给服务"。
六、商业护理险:3.3%的款数占比,与良心的触发条件
把供给这边的数字摆出来,缺口就看得见了:4607款在售健康险中,商业护理险152款,占比3.3%;护理险保费占健康险总保费不足2%;在售护理险中,终身储蓄型产品占九成以上。
供给这一侧几乎是空白的——而且3.3%还只是款数占比,不是保费占比。
更关键的是触发条件。目前:41%的产品以"疾病及意外"为触发标准,34%以"疾病"为触发标准,只有25%采用ADL(日常生活活动能力)模式。
护理险该在"人不能自理"的时候赔,而不是在"确诊某个病"的时候赔。触发条件写在哪里,产品的诚意就在哪里。
横向看创新药械的支付结构,也能印证商业健康险的空间:2024年创新药械市场规模1620亿元,医保支付710亿元占44%,个人现金支付786亿元占49%,而商业健康险支付仅124亿元、占7.7%。谁在付钱,谁才有话语权——商业险只接了7.7%,这就是它接下来的空间。
七、别人走过的路,我们已经开始走
长护险不是中国独有的难题。
日本1997年立法、2000年正式实施,40周岁起参保,护理等级分7档,个人自付10%、保险报销90%,资金一半来自财政、一半来自保费。
德国1995年首创,是全球最早设立长护险的国家,分5个护理档次,可以支付现金用于家人照护,保险承担100%费用,资金完全来自参保人保费。
德国的做法里,家人照护是可以被"付钱"的——这正是我国方案里还没有的部分,也正是第三个缺口的解法范本。
产品形态也在换代。新华保险2025年11月发布"康护无忧",采用服务给付型,客户可自主选择现金赔付或专业护理服务。而目前九成以上的在售护理险仍是终身储蓄型,护理金与身故金通常只给付一项、且仅一次;太保康有余、人保寿民享福、中信保诚和睦相随等产品的触发条件,多为确诊10种特定疾病或意外1—3级伤残。
从"赔一笔钱"到"接住一段照护",这是护理险该走的方向。客户要的不是一笔钱,是有人管。
八、社保和商业,怎么分工
区别讲清楚了,客户自己就会算这笔账。
社保长护险:保重度失能;按国家目录提供服务,不发现金;全国统一,职工总费率0.3%;解决的是"有没有"。
商业护理险:补中度失能与护理预防;可以现金给付,也可以服务给付;覆盖异地,额度按需设计;解决的是"够不够、好不好"。
一条清晰的边界:社保保基本,商业保体面。分清楚,才卖得清楚。
九、谁会需要:三个画像,名单里就有
不用创造需求,名单里就有。
画像一:家里有60岁以上父母的客户——照护问题已经在门口了。
画像二:父母两地分居、或子女在外地工作的客户——异地就是关键的风险点。
画像三:父母有慢病、有失能风险,但还没做过任何照护安排的客户。
这三个画像,几乎每一份客户名单里都能找到。需求不用创造,只要问对问题。
十、怎么开口聊照护:先讲事实,再谈方案
从照护场景切入,不从产品切入。
开口一问:"您父母现在多大年纪了?平时是谁在照顾?"
开口二问:"如果哪天老人不能自理了,您想过谁来照顾吗?"
开口三问:"住家护工一年大概多少钱,您了解过吗?"
收尾一句:"长护险能报多少、怎么报,我给您讲清楚。"
先讲清制度能兜住什么,再讲缺口在哪。客户算明白了那笔7.2万与1.8万的账,方案就不需要推销。
常见异议速答
"我有社保"——社保保的是重度失能、按目录服务、不发现金。中度失能这一段,社保接不住。
"还早"——护理险的等待期是90—180天。真是需要的时候再买,是来不及的。
"孩子会管"——孩子能管,问题是孩子也要上班、带孩子。您自己安排好,才是真的帮孩子。
"太贵了"——贵不贵要看跟什么比。跟一年7.2万的护工费比,就是另一回事。
异议不是拒绝,是还没算过账。
十一、三个重点工作,这个月就能动起来
一、把长护险政策学一遍:保谁、报多少、怎么申请。讲得清楚,就是专业度。
二、给3位以上客户做一次养老照护需求分析,从"父母多大年纪、平时谁在照顾"问起。
三、把"长护险+商业护理险"的分工,练成一句自己能讲明白的话。
制度铺开的速度,比我们准备的速度快。当3.2亿人已经被纳入一张国家级的照护网,客户自然会问:"那我爸妈中度失能怎么办?""我在外地工作,爸妈在老家怎么用?""我辞职照顾,谁给我发工资?"
客户问起来的时候,答得上来的那个人,才是客户会记住的人。
长护险覆盖3.2亿人,这是一个正在全面铺开的确定性市场。社保兜住的是底,兜不住的地方——异地、中度失能、家属照护这三个缺口——才是机会所在。政策已经落地,动作要跟上。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号